 Skip to content
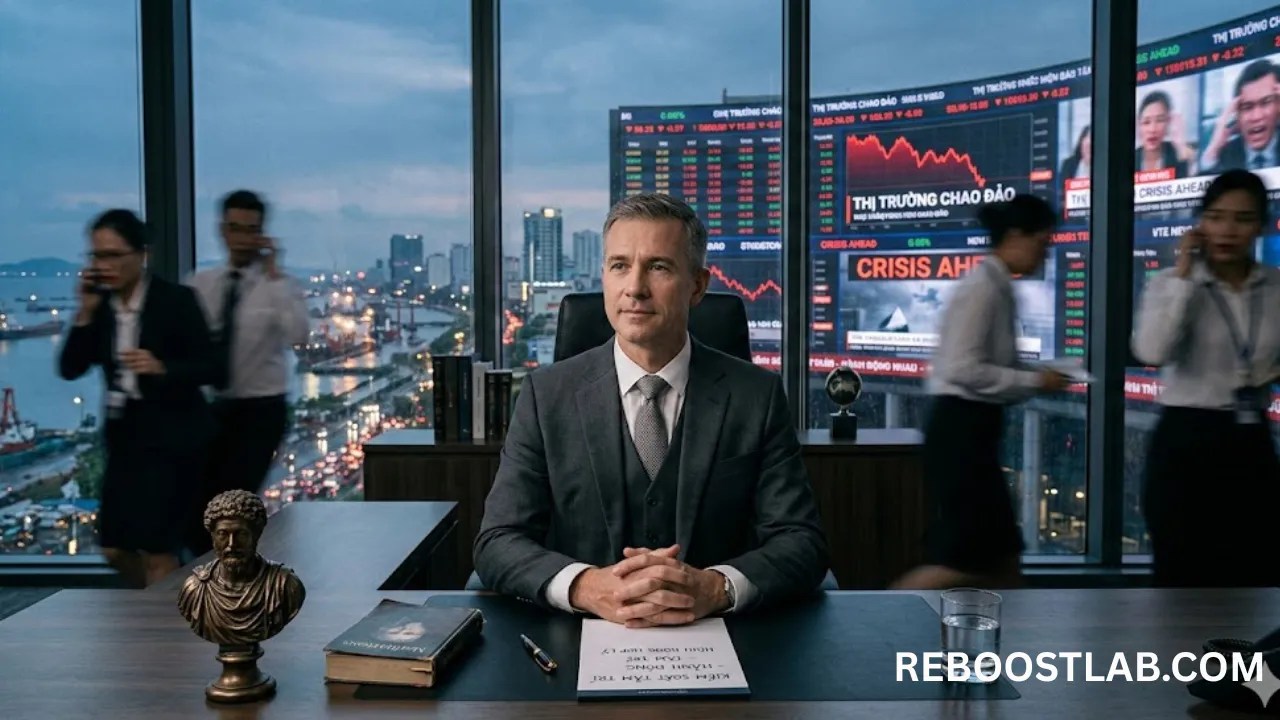
Trong nền tảng tư duy Phantasia và Assent của triết học Khắc kỷ, việc kiểm định ấn tượng trước khi chấp thuận phán đoán chính là bộ lọc sinh tử của một nhà lãnh đạo, nơi mọi dữ liệu thô từ báo cáo kinh doanh được tách bạch rõ ràng khỏi lớp vỏ cảm xúc và sự diễn dịch chủ quan của con người.
Bảng cân đối kế toán không bao giờ biết buồn, và báo cáo kết quả kinh doanh chưa từng cảm thấy hoảng loạn. Những con số đỏ rực ở dòng lợi nhuận ròng hay sự sụt giảm đột ngột của biên lợi nhuận gộp trong kỳ báo cáo vừa qua chỉ là những thực tế vật lý thuần túy, là kết quả của một chuỗi các biến động cung cầu, chi phí đầu vào và hành vi thị trường đã diễn ra. Thế nhưng, phòng họp ban điều hành thường chìm trong bầu không khí tang tóc ngay khi trang tài liệu đầu tiên được lật mở. Sự hoảng loạn ấy không đến từ khoản lỗ ba mươi phần trăm, mà đến từ phán đoán tức thời của đội ngũ lãnh đạo rằng doanh nghiệp đang đứng bên bờ vực sụp đổ. Bản thân sự kiện con số âm là một dữ kiện khách quan vô tri, trong khi thảm họa hay sự suy sụp lại là thứ được nhào nặn và phóng đại bởi chính bộ não đầy thành kiến của người điều hành thông qua lăng kính sợ hãi. Khi một CEO nhìn vào báo cáo tài chính và lập tức gán cho nó ý nghĩa về sự bất lực cá nhân hay sự cáo chung của mô hình kinh doanh, họ đã trao quyền cho một ấn tượng ban đầu chưa qua kiểm định để chi phối toàn bộ chiến lược điều hành tiếp theo.
Hành vi vội vã gán nhãn cho dữ liệu tài chính là căn bệnh trầm kha của giới quản trị cấp cao. Một thị phần sụt giảm hai điểm phần trăm trong quý thường bị đồng nhất ngay lập tức với năng lực cạnh tranh đã cạn kiệt, trong khi nó hoàn toàn có thể chỉ là hệ quả tạm thời của việc siết chặt chính sách tín dụng nội bộ để bảo dòng tiền mặt. Việc nhập nhèm ranh giới giữa dữ liệu và sự diễn giải khiến các quyết định chiến lược bị bẻ cong theo cảm xúc nhất thời. Khi hội đồng quản trị nhìn thấy một khoản chi phí vượt ngân sách, phản xạ tự nhiên là tìm kiếm tội đồ thay vì mổ xẻ cơ chế phân bổ nguồn lực. Phản xạ này xuất phát từ một lỗi tư duy căn bản: nhầm lẫn giữa hiện tượng thị trường và phán đoán đạo đức về hiện tượng đó. Doanh nghiệp không làm sai đạo đức khi thị trường đóng băng; họ chỉ đang đối mặt với một thực tế toán học đòi hỏi sự điều chỉnh về cấu trúc vận hành. Sự bất ổn của thị trường tài chính toàn cầu hay sự đứt gãy của chuỗi cung ứng không mang tính thù địch, chúng chỉ đơn thuần tồn tại như định luật vật lý. Việc áp đặt góc nhìn bi quan hay lạc quan độc hại lên báo cáo kinh doanh đều làm suy yếu năng lực ra quyết định, bởi cả hai trạng thái tâm lý ấy đều bóp méo bức tranh thực trạng.
Trong cấu trúc vận hành của một tập đoàn lớn, sai lầm lớn nhất của giới tài chính là biến các chỉ số đo lường hiệu suất thành những bản án tuyên tử hình cho các phòng ban. Khi một CFO báo cáo về việc dòng tiền từ hoạt động kinh doanh suy giảm trong ba tháng liên tiếp, nếu hội đồng quản trị lập tức phản ứng bằng những biện pháp cắt giảm nhân sự cực đoan, họ đang hành động dựa trên nỗi sợ hãi thay vì phân tích hệ thống. Họ đã đồng hóa sự chậm lại của chu kỳ thanh toán từ khách hàng với sự suy đồi về chất lượng sản phẩm. Sự nhầm lẫn này triệt tiêu hoàn toàn khả năng nhìn nhận nguyên nhân gốc rễ. Một báo cáo kinh doanh tồi thực chất chỉ là một hệ thống cảnh báo sớm, giống như đèn báo nhiệt độ trên bảng điều khiển ô tô. Nó không phải là chiếc xe đang bốc cháy, nó chỉ báo hiệu rằng động cơ đang làm việc quá tải hoặc thiếu dầu làm mát. Việc đập nát bảng điều khiển hay nguyền rủa chiếc đèn báo lỗi không làm cho động cơ nguội đi, cũng như việc la mắng giám đốc kinh doanh vì không đạt chỉ tiêu không thể làm thị trường mua sắm sôi động trở lại.
Năng lực thực chất của một nhà lãnh đạo nằm ở khoảng lặng giữa lúc nhìn thấy con số trên báo cáo và thời điểm đưa ra quyết định hành động. Khoảng lặng đó chính là quá trình kiểm định ấn tượng. Khi đối diện với một báo cáo tài chính gây sốc, nhà điều hành theo trường phái Khắc kỷ sẽ tách rời hoàn toàn dữ liệu thô khỏi lớp vỏ ngôn từ mô tả đầy cảm xúc của các quản lý cấp trung. Họ không đọc báo cáo với tâm thế của một nạn nhân đang bị thị trường trừng phạt, mà đọc với tư cách của một nhà khoa học dữ liệu đang quan sát các biến số vật lý. Khoản lỗ này là bao nhiêu tiền mặt cụ thể? Nó tiêu tốn bao nhiêu ngày thanh khoản của công ty? Những yếu tố nào nằm trong tầm kiểm soát trực tiếp của cấu trúc chi phí cố định và những yếu tố nào hoàn toàn nằm ngoài tầm với? Việc trả lời những câu hỏi này bằng một cái đầu lạnh giúp loại bỏ hoàn toàn các phản ứng mang tính bản năng sinh tồn như hoảng loạn, đổ lỗi hoặc che giấu thông tin. Sự bình thản của CEO trong phòng họp chiến lược không đến từ sự lạc quan mù quáng rằng mọi thứ rồi sẽ ổn, mà đến từ năng lực nhìn thấu bản chất của vấn đề mà không bị bóp méo bởi các lớp phán đoán cảm tính.
Sự khác biệt cốt lõi giữa một doanh nghiệp phát triển bền vững và một doanh nghiệp chết yểu trong khủng hoảng nằm ở cách họ xử lý độ trễ giữa sự kiện và phán đoán. Đa số các công ty sụp đổ không phải vì sản phẩm của họ kém chất lượng hay thị trường quá khắc nghiệt, mà vì ban lãnh đạo của họ hoảng loạn trước những con số suy giảm ngắn hạn và đưa ra những quyết định mang tính tự sát chiến lược nhằm xoa dịu tâm lý bất an của chính mình. Họ bán tháo tài sản dưới giá trị thực chỉ vì báo cáo quý cho thấy áp lực nợ ngắn hạn tăng cao, hoặc họ đột ngột dừng mọi hoạt động nghiên cứu phát triển chỉ vì biên lợi nhuận sụt giảm tạm thời. Tất cả những hành vi hoảng loạn ấy đều bắt nguồn từ việc thừa nhận một phán đoán sai lầm rằng tình hình hiện tại là thảm họa vĩnh viễn. Trong khi đó, nếu áp dụng triệt để tư duy kiểm định ấn tượng, một nhà điều hành sắc sảo sẽ nhìn nhận khoản nợ đó chỉ là một bài toán tối ưu hóa cấu trúc vốn cần giải pháp kỹ thuật, chứ không phải là dấu chấm hết cho sự tồn tại của pháp nhân.
Hệ thống quản trị tài chính của một doanh nghiệp quy mô lớn đòi hỏi một lớp lọc tư duy để bảo vệ các nhà quản lý khỏi chính những thiên kiến nhận thức của họ. Các chỉ số KPI, các bảng cân đối kế toán, các báo cáo phân tích phương sai đều được thiết kế để cung cấp dữ liệu, nhưng con người lại có xu hướng sử dụng chúng như những công cụ để phán xét lẫn nhau. Khi một phòng ban không đạt mục tiêu doanh thu, phán đoán thông thường sẽ là sự yếu kém của nhân sự. Phán đoán theo chủ nghĩa Khắc kỷ sẽ lật ngược lại vấn đề: cấu trúc hệ thống nào đã tạo ra kết quả này, và các giả định ban đầu về thị trường đã sai lệch ở điểm nào trong khâu lập kế hoạch chiến lược. Việc tách rời sự kiện doanh thu thấp khỏi phán đoán năng lực con người giúp tổ chức duy trì được sự minh mẫn cần thiết để tái cấu trúc quy trình thay vì lao vào những cuộc tranh cãi vô nghĩa về trách nhiệm cá nhân. Một doanh nghiệp vận hành dựa trên cảm xúc sẽ xem báo cáo lỗ là một bản án nhân thân, trong khi một doanh nghiệp vận hành dựa trên tư duy hệ thống sẽ xem nó là một phương trình toán học cần được cân bằng lại các ẩn số.
Khoản lỗ hàng triệu đô la trong một quý kinh doanh tồi tệ không mang tính thiện hay ác; nó chỉ là một thực tế tài chính được ghi nhận bởi các chuẩn mực kế toán. Việc gán cho nó ý nghĩa về sự suy tàn hay thất bại chiến lược là một hành động tự chuốc lấy áp lực tâm lý không cần thiết của người đứng đầu. Khi một CEO học được cách nhìn nhận các con số tài chính với sự thờ ơ lạnh lùng của một nhà toán học, họ mới bắt đầu nắm quyền kiểm soát thực sự đối với vận mệnh của doanh nghiệp. Sức bền tinh thần của một nhà lãnh đạo cấp cao không nằm ở việc họ có thể chịu đựng bao nhiêu áp lực từ hội đồng quản trị hay thị trường chứng khoán, mà nằm ở việc họ có giữ được sự trong sáng của nhận thức trước những biến động dữ dội của số liệu kinh doanh hay không. Nếu tâm trí bị khuấy động bởi những phán đoán vội vã rằng công ty đang sụp đổ chỉ vì một vài chỉ số đi xuống, mọi chiến lược tái cấu trúc sau đó đều chỉ là những phản ứng sai lầm mang tính chữa cháy.
Sự minh định giữa dữ liệu và diễn giải còn đóng vai trò là lá chắn bảo vệ năng lực ra quyết định chiến lược trong các cuộc khủng hoảng hệ thống mang tính toàn ngành. Khi chuỗi cung ứng toàn cầu đứt gãy và chi phí vận tải tăng vọt gấp nhiều lần, những nhà lãnh đạo yếu kém sẽ chìm đắm trong sự bất mãn về một thị trường bất công và những chính sách vĩ mô sai lầm. Sự bất mãn đó làm tê liệt khả năng hành động, khiến họ chần chừ trong việc tái định vị chuỗi cung ứng hoặc đàm phán lại các điều khoản hợp đồng. Ngược lại, một nhà lãnh đạo thực thụ sẽ gạt bỏ mọi phán đoán đạo đức hay cảm xúc về sự bất công của thị trường, coi chi phí vận tải cao đơn thuần là một thông số đầu vào mới trong hàm chi phí của bài toán sản xuất. Từ đó, họ nhanh chóng tính toán lại điểm hòa vốn mới, điều chỉnh giá bán hoặc chuyển đổi nhà cung cấp mà không hề có sự vướng bận tâm lý nào. Doanh nghiệp không bị đánh gục bởi biến động của thị trường, họ bị đánh gục bởi sức nặng của những phán đoán bi quan mà họ tự áp đặt lên các biến động đó.
Trong bối cảnh môi trường kinh doanh hiện đại đầy rẫy những biến số khó lường, việc rèn luyện năng lực kiểm định ấn tượng tài chính không chỉ là một kỹ năng quản trị cao cấp mà là điều kiện tiên quyết để sinh tồn. Một báo cáo kiểm toán đầy những vết gợn xấu xí không bao giờ là bản án tử hình đối với một tư duy chiến lược tỉnh táo, nó chỉ là một lời nhắc nhở không khoan nhượng về việc các giả định ban đầu đã không còn khớp với thực tại khách quan của thị trường. Khi loại bỏ được lớp màng bọc của cảm xúc, sự hoảng loạn và những phán đoán chủ quan ra khỏi các con số, nhà điều hành sẽ nhìn thấy một bức tranh trần trụi nhưng đầy đủ dữ liệu để hành động.
Liệu cấu trúc báo cáo tài chính hiện tại của doanh nghiệp bạn đang thực sự cung cấp dữ liệu khách quan để ra quyết định, hay nó chỉ là một cỗ máy tạo ra sự hoảng loạn và những phán đoán cảm tính cho hội đồng quản trị?
#Stoicism #ChuNghiaKhacKy #QuanTriDoanhNghiep #TaiChinhDoanhNghiep #TuDuyLanhDao #KiemDinhAnTuong #PhantasiaAssent
