 Skip to content

Tri thức · Kỹ năng · Phân tích chuyên sâu
Tri thức để tái cấu trúc. Phân tích để tăng trưởng.
Nền tảng xuất bản tri thức thực tiễn, kỹ năng chuyên môn và phân tích cấp độ quản trị.


Latest intelligence
Latest analysis

Tài chính/Kế toán: Rủi ro lớn: gian lận hàng tồn kho. (0095)
Kiến thức Tài chính/Kế toán: Rủi ro lớn: gian lận hàng tồn kho. Nếu bạn đang điều hành một doanh nghiệp, dù lớn hay…

Tài chính - Kế toán
Tài chính/Kế toán: Lỗi thứ ba là không trích trước đúng thực tế. (0094)
Kiến thức Tài chính/Kế toán: Lỗi thứ ba là không trích trước đúng thực tế. Chúng ta đang cùng nhau đi sâu vào một…
Tài chính - Kế toán
Tài chính/Kế toán: Lỗi thứ hai là ghi nhận doanh thu sớm. (0093)
Kiến thức Tài chính/Kế toán: Lỗi thứ hai là ghi nhận doanh thu sớm. Trước khi chúng ta đi sâu vào một trong những…
Tài chính - Kế toán
Tài chính/Kế toán: Lỗi thường gặp nhất là phân bổ sai kỳ. (0092)
Kiến thức Tài chính/Kế toán: Lỗi thường gặp nhất là phân bổ sai kỳ. Hôm nay, chúng ta cùng đào sâu vào một trong…
Tài chính - Kế toán
Tài chính/Kế toán: Luôn đối chiếu 3 chiều: Sổ – BIÊN BẢN – BCTC. (0091)
Kiến thức Tài chính/Kế toán: Luôn đối chiếu 3 chiều: Sổ – BIÊN BẢN – BCTC. Trong chuỗi kiến thức sâu về Hệ thống…
Tài chính - Kế toán
Tài chính/Kế toán: Ghi chú thay đổi chính sách kế toán. (0090)
Nếu Báo cáo tài chính (BCTC) là bức tranh sức khỏe của doanh nghiệp, thì Thuyết minh BCTC chính là cuốn sổ ghi chú…
Tài chính - Kế toán
Tài chính/Kế toán: Rủi ro tỷ giá – lãi suất phải phân tích. (0089)
Kiến thức Tài chính/Kế toán: Rủi ro tỷ giá – lãi suất phải phân tích. Khi lật từng trang của Báo cáo Tài chính…
Tài chính - Kế toán
Tài chính/Kế toán: Các cam kết, tranh chấp phải công bố rõ. (0088)
Nếu Báo cáo Kết quả Kinh doanh (KQKD) là thước đo sức khỏe tức thời, Bảng Cân đối Kế toán (BCĐKT) là bức ảnh…
Tài chính - Kế toán
Tài chính/Kế toán: Dự phòng phải có căn cứ và bảng tính. (0087)
Kiến thức Tài chính/Kế toán: Dự phòng phải có căn cứ và bảng tính. Chúng ta đã cùng nhau đi qua nhiều tầng kiến…
Tài chính - Kế toán
Tài chính/Kế toán: Vay ngân hàng phải nêu lãi suất – điều kiện. (0086)
Kiến thức Tài chính/Kế toán: Vay ngân hàng phải nêu lãi suất – điều kiện. Nếu ví Báo cáo Tài chính (BCTC) như một…
Tài chính - Kế toán
Tài chính/Kế toán: TSCĐ phải nêu từng nhóm, nguyên giá – khấu hao. (0085)
Chúng ta đang cùng nhau đi qua một chuyến phiêu lưu không hề dễ dàng nhưng cực kỳ đáng giá, đó là hành trình…

Chuyển đổi số
Chuyển đổi số cho Doanh nghiệp: Đánh giá năng lực số của đội ngũ nhân viên.
CHUYỂN ĐỔI SỐ CHO DOANH NGHIỆP: ĐÁNH GIÁ NĂNG LỰC SỐ CỦA ĐỘI NGŨ NHÂN VIÊN Kế hoạch Chuyển đổi số thành công không…
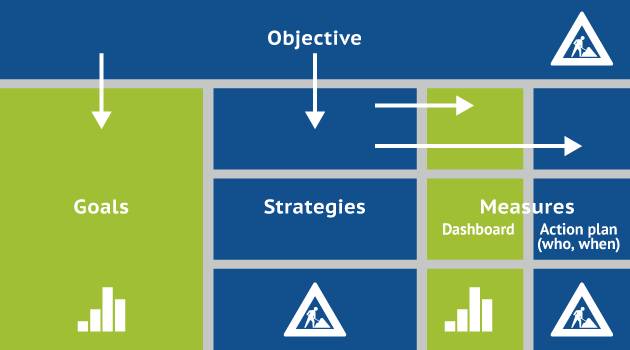
OGSM
OGSM cho doanh nghiệp: Goals cho doanh nghiệp lớn: đa chiều nhưng cần đồng bộ.
OGSM TRONG DOANH NGHIỆP: GOALS CHO DOANH NGHIỆP LỚN: ĐA CHIỀU NHƯNG CẦN ĐỒNG BỘ Trong bức tranh toàn cảnh của vận hành doanh…
Tài chính - Kế toán
Tài chính/Kế toán: Giao dịch bên liên quan phải trình bày minh bạch. (0084)
Kiến thức Tài chính/Kế toán: Giao dịch bên liên quan phải trình bày minh bạch. Nếu Báo cáo tài chính (BCTC) là bức tranh…
Tư duy nhanh và chậm
Tư duy nhanh và chậm: “Cognitive ease” làm ta thoải mái, ít nghi ngờ.
PHẦN I – HAI HỆ THỐNG: CHƯƠNG 5: NHẬN THỨC DỄ DÀNG VÀ Ý NIỆM: “COGNITIVE EASE” LÀM TA THOẢI MÁI, ÍT NGHI NGỜ.…
Tài chính - Kế toán
Tài chính/Kế toán: Công nợ phải phân nhóm theo tuổi nợ. (0083)
Nếu ví Báo cáo Tài chính (BCTC) là bức tranh tổng thể về sức khỏe của doanh nghiệp, thì các khoản mục chi tiết,…
Tài chính - Kế toán
Tài chính/Kế toán: Chỉ tiêu nào trọng yếu phải thuyết minh chi tiết. (0082)
Kiến thức Tài chính/Kế toán: Chỉ tiêu nào trọng yếu phải thuyết minh chi tiết. Chào anh chị em, đặc biệt là những nhà…
Tài chính - Kế toán
Tài chính/Kế toán: Chính sách kế toán phải đồng nhất với BCTC. (0081)
Trong chuỗi kiến thức mà chúng ta đang xây dựng, đặc biệt là phần liên quan đến Hệ thống kế toán, Chuẩn mực và…
Tài chính - Kế toán
Tài chính/Kế toán: Cần kiểm tra “dòng tiền âm triền miên”. (0080)
Kiến thức Tài chính/Kế toán: Cần kiểm tra “dòng tiền âm triền miên”. Chào các anh chị em, các nhà quản lý, và đặc…
Tài chính - Kế toán
Tài chính/Kế toán: Cần kiểm tra “dòng tiền âm triền miên”. (0080)
Chúng ta đang nói về Ý CHÍNH CẦN LƯU Ý trong hệ thống quản trị, đặc biệt là trong ma trận báo cáo tài…