Skip to content

OGSM TRONG DOANH NGHIỆP: GOALS CHỈ GẮN VỚI TÀI CHÍNH, BỎ QUÊN YẾU TỐ KHÁCH HÀNG, NHÂN SỰ, QUY TRÌNH
Sai lầm phổ biến khi triển khai OGSM thường bắt nguồn từ cách hiểu sai lệch về bản chất của các mục tiêu định lượng (Goals). Khi những người điều hành chỉ nhìn thấy những con số doanh thu, lợi nhuận hay dòng tiền, họ vô tình biến OGSM từ một công cụ điều hành chiến lược trở thành một bản báo cáo tài chính kéo dài. Điều này dẫn đến sự đứt gãy giữa tham vọng của lãnh đạo và năng lực thực thi của đội ngũ. Việc nhận diện đúng các sai lầm về Goals là bước đầu tiên để cứu vãn một hệ thống vận hành đang dần trở nên xơ cứng và thiếu sức sống.
MỤC LỤC CHI TIẾT
- Bản chất của OGSM: Không phải là biểu mẫu, đó là tư duy hội tụ
- Sự nhầm lẫn giữa Mục đích (Objective) và Mục tiêu định lượng (Goals)
- Cái bẫy tài chính: Tại sao chúng ta thường chỉ nhìn vào con số tiền tệ?
- Hệ lụy của một OGSM khuyết thiếu: Khi con số tăng nhưng nội lực cạn kiệt
- Thành phần bị lãng quên: Khách hàng – Nguồn sống thực tế của chiến lược
- Thành phần bị lãng quên: Quy trình – Bộ máy chuyển hóa nguồn lực
- Thành phần bị lãng quên: Nhân sự – Động cơ vĩnh cửu của mọi vận hành
- Tư duy Balanced Scorecard trong lòng OGSM: Cách thiết lập Goals đa chiều
- Phân tích sự bẻ cong OGSM khi đi vào thực tế vận hành
- Rủi ro dài hạn khi biến OGSM thành công cụ báo cáo thay vì điều hành
- Cách thức đo lường những giá trị “vô hình” bằng chỉ số hữu hình
- Actionable Takeaways: Lộ trình điều chỉnh tư duy và hành động ngay lập tức
1. BẢN CHẤT CỦA OGSM: KHÔNG PHẢI LÀ BIỂU MẪU, ĐÓ LÀ TƯ DUY HỘI TỤ
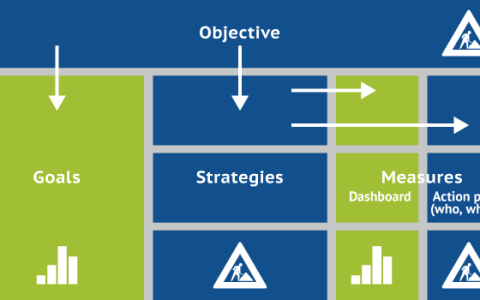
Để hiểu tại sao việc chỉ tập trung vào tài chính là một sai lầm, trước hết cần nhìn nhận lại OGSM (Objective – Goals – Strategies – Measures) như một chỉnh thể thống nhất. Trong vận hành doanh nghiệp, sự lỏng lẻo thường xuất hiện khi các bộ phận không hiểu rõ mình đang đi đâu và phải làm gì để tới đó. OGSM sinh ra để giải quyết sự phân mảnh này.
Nhiều người coi OGSM là một tờ giấy A4 chứa đựng các gạch đầu dòng. Thực tế, đó là một hệ tư duy về sự hội tụ. Objective (Mục đích) là tầm nhìn định tính, Goals (Mục tiêu định lượng) là cột mốc đo lường sự thành công của tầm nhìn đó. Tuy nhiên, nếu Goals chỉ toàn là tiền, thì Strategies (Chiến lược) sẽ chỉ xoay quanh việc cắt giảm chi phí hoặc ép doanh số bằng mọi giá. Điều này làm mất đi tính cân bằng vốn có của một thực thể kinh doanh.
Doanh nghiệp không vận hành bằng tiền, doanh nghiệp vận hành bằng con người và quy trình để tạo ra giá trị cho khách hàng, từ đó mới thu về tiền. Nếu Goals bỏ qua các lớp trung gian này, doanh nghiệp đang xây nhà từ nóc. Một hệ tư duy điều hành đúng đắn phải coi OGSM là sợi dây liên kết giữa ý chí của người đứng đầu và hành động của nhân viên cấp thấp nhất.
2. SỰ NHẦM LẪN GIỮA MỤC ĐÍCH (OBJECTIVE) VÀ MỤC TIÊU ĐỊNH LƯỢNG (GOALS)
Trong quá trình tư vấn tái cấu trúc, một lỗi kinh điển là sự nhập nhằng giữa “Chúng ta muốn trở thành ai” và “Chúng ta muốn có bao nhiêu tiền”. Objective phải là một tuyên bố mang tính truyền cảm hứng và định hướng, ví dụ: “Trở thành nhà cung cấp giải pháp logistics tin cậy nhất khu vực phía Nam”.
Lỗi sai xuất hiện khi Goals được thiết lập ngay sau đó chỉ gồm: “Doanh thu 500 tỷ”, “Lợi nhuận 50 tỷ”.
Câu hỏi đặt ra là: Nếu đạt được 500 tỷ nhưng tỷ lệ khách hàng rời bỏ là 40%, hoặc nhân sự nghỉ việc hàng loạt, liệu doanh nghiệp có thực sự đạt được Objective “tin cậy nhất” hay không? Câu trả lời chắc chắn là không. Goals phải là những bằng chứng định lượng chứng minh Objective đã hoàn thành. Nếu Objective là “tin cậy”, thì Goals bắt buộc phải có các chỉ số về tỷ lệ lỗi quy trình, chỉ số hài lòng của khách hàng (NPS), và sự ổn định của đội ngũ vận hành.
3. CÁI BẪY TÀI CHÍNH: TẠI SAO CHÚNG TA THƯỜNG CHỈ NHÌN VÀO CON SỐ TIỀN TỆ?
Có ba lý do chính khiến các nhà quản lý rơi vào cái bẫy này. Thứ nhất, tài chính là thứ dễ đo lường nhất. Doanh thu, chi phí, lợi nhuận luôn hiển thị rõ ràng trên sổ sách kế toán. Thứ hai, áp lực từ cổ đông và thị trường luôn đặt nặng kết quả ngắn hạn. Thứ ba, sự thiếu hụt năng lực trong việc định lượng các giá trị phi tài chính.
Khi một chủ doanh nghiệp yêu cầu “Tăng trưởng 30%”, đó là một mệnh lệnh tài chính. Nhưng để thực thi mệnh lệnh đó, doanh nghiệp cần một bộ máy khỏe mạnh. Việc chỉ đưa tài chính vào Goals trong OGSM khiến toàn bộ hệ thống bị cuốn vào vòng xoáy “vắt chanh bỏ vỏ”. Người ta tập trung vào kết quả (Lagging Indicators) mà quên mất các yếu tố dẫn dắt (Leading Indicators). Tiền là kết quả cuối cùng, không phải là nguyên nhân của sự phát triển.
BẢNG SO SÁNH TƯ DUY GOALS TRONG OGSM
| Đặc điểm | Goals tập trung Tài chính | Goals đa chiều (Đúng) |
|---|---|---|
| Trọng tâm | Kết quả quá khứ (Lagging) | Các yếu tố dẫn dắt (Leading) |
| Sự gắn kết | Chỉ bộ phận Sales/Finance thấy | Toàn bộ nhân sự thấy vai trò |
| Tính bền vững | Ngắn hạn, dễ gãy đổ | Dài hạn, tạo nền móng vững |
| Phản ứng vận hành | Ép doanh số bằng mọi giá | Tối ưu hóa toàn diện bộ máy |
| Trải nghiệm KH | Là công cụ để lấy tiền | Là trung tâm của sự phát triển |
4. HỆ LỤY CỦA MỘT OGSM KHUYẾT THIẾU: KHI CON SỐ TĂNG NHƯNG NỘI LỰC CẠN KIỆT
Một doanh nghiệp triển khai OGSM với 100% mục tiêu tài chính thường gặp phải hiện tượng “tăng trưởng nóng nhưng rỗng ruột”. Các chỉ số tài chính có thể rất đẹp trong một vài quý, nhưng ngay sau đó là sự sụp đổ dây chuyền.
Hệ lụy thứ nhất là sự rời rạc trong thực thi. Bộ phận kho vận, hành chính hay nhân sự sẽ không thấy mình nằm trong OGSM của công ty. Họ cảm thấy mình chỉ là người phục vụ cho bộ phận kinh doanh mang tiền về. Từ đó, tinh thần đồng đội bị triệt tiêu, thay vào đó là sự tị hiềm và phân mảnh.
Hệ lụy thứ hai là rủi ro vận hành tiềm ẩn. Khi không có các Goals về quy trình, nhân viên sẵn sàng “đi tắt” để đạt doanh số. Quy trình bị bẻ cong, chất lượng sản phẩm dịch vụ giảm sút. Đến khi các con số tài chính bắt đầu lao dốc, thì bộ máy bên trong đã hỏng hóc đến mức không thể cứu vãn bằng tiền.
5. THÀNH PHẦN BỊ LÃNG QUÊN: KHÁCH HÀNG – NGUỒN SỐNG THỰC TẾ CỦA CHIẾN LƯỢC
Trong mô hình OGSM chuẩn mực, khách hàng không thể chỉ là một dòng mô tả trong Objective. Họ phải xuất hiện trong Goals. Nếu không đo lường sức khỏe của mối quan hệ với khách hàng, doanh nghiệp đang đi trong sương mù.
Các chỉ số tài chính như doanh thu thực chất là “tiền trong túi khách hàng chuyển sang túi mình”. Nhưng làm sao để họ tiếp tục chuyển tiền vào lần sau? Đó là nhờ sự thỏa mãn và lòng trung thành. Một OGSM đúng đắn cần có các Goals như: Tỷ lệ duy trì khách hàng (Retention Rate); Chỉ số đo lường sự hài lòng (CSAT) hoặc chỉ số sẵn sàng giới thiệu (NPS); Thời gian phản hồi khiếu nại.
Nếu một chiến lược được đề ra mà không có mục tiêu cụ thể về việc cải thiện trải nghiệm khách hàng, thì chiến lược đó chỉ là sự bóc lột thị trường hiện có chứ không phải là sự kiến tạo giá trị.
6. THÀNH PHẦN BỊ LÃNG QUÊN: QUY TRÌNH – BỘ MÁY CHUYỂN HÓA NGUỒN LỰC
Quy trình là phần “phần cứng” của doanh nghiệp. Một sai lầm chết người khi lập OGSM là mặc định rằng “khi có tiền, quy trình sẽ tự tốt lên”. Thực tế ngược lại hoàn toàn. Quy trình là thứ đảm bảo rằng kết quả tài chính không phải là một sự may mắn tình cờ.
Goals dành cho quy trình thường liên quan đến hiệu suất và chất lượng: Tỷ lệ lỗi sản phẩm/dịch vụ; Thời gian chu kỳ (Cycle Time) thực hiện một đơn hàng hoặc một yêu cầu dịch vụ; Mức độ tự động hóa hoặc chuẩn hóa các bước vận hành.
Khi đưa các mục tiêu này vào OGSM, người điều hành đang gửi một thông điệp mạnh mẽ: Chúng ta không chỉ cần kết quả, chúng ta cần một phương thức tạo ra kết quả bền vững và có thể nhân bản được. Nếu không có mục tiêu quy trình, các chiến lược (Strategies) thường sẽ mang tính chất “chữa cháy” hơn là xây dựng hệ thống.
7. THÀNH PHẦN BỊ LÃNG QUÊN: NHÂN SỰ – ĐỘNG CƠ VĨNH CỬU OF MỌI VẬN HÀNH
Đây là phần thường bị bỏ qua nhiều nhất vì khó đo lường và thường bị coi là “việc của phòng Nhân sự”. Tuy nhiên, trong tư duy điều hành chiến lược, nhân sự chính là năng lực cốt lõi. Một OGSM không có mục tiêu về nhân sự là một OGSM vô hồn.
Nhân sự ở đây không chỉ là số lượng người, mà là chất lượng đội ngũ và sự gắn kết. Các Goals cần thiết có thể bao gồm: Chỉ số gắn kết nhân viên (eNPS); Số giờ đào tạo trung bình trên mỗi nhân viên; Tỷ lệ biến động nhân sự cốt cán (Turnover rate của các vị trí chủ chốt).
Hãy tưởng tượng doanh nghiệp đề ra chiến lược “Mở rộng thị trường sang mảng kỹ thuật số” nhưng Goals không có mục tiêu nào về việc nâng cao năng lực công nghệ cho đội ngũ. Kết quả là chiến lược thất bại ngay từ khi còn chưa triển khai vì “người lính” không biết cách sử dụng vũ khí mới.
8. TƯ DUY BALANCED SCORECARD TRONG LÒNG OGSM: CÁCH THIẾT LẬP GOALS ĐA CHIỀU
Để khắc phục sai lầm về việc quá tập trung vào tài chính, nhà quản trị nên lồng ghép tư duy của Thẻ điểm cân bằng (Balanced Scorecard) vào bước thiết lập Goals của OGSM. Điều này tạo ra một sự cân bằng giữa bốn khía cạnh: Tài chính, Khách hàng, Quy trình nội bộ, và Học hỏi & Phát triển.
Cách thức thực hiện không phải là liệt kê thật nhiều chỉ số, mà là chọn lọc những chỉ số có tính tác động tương hỗ. Ví dụ: Mục tiêu Nhân sự (Đào tạo kỹ năng tư vấn) dẫn đến -> Mục tiêu Quy trình (Tư vấn nhanh và chính xác hơn) dẫn đến -> Mục tiêu Khách hàng (Khách hàng hài lòng hơn, mua lại nhiều hơn) dẫn đến -> Mục tiêu Tài chính (Doanh thu tăng bền vững).
Một OGSM “sống” là khi nhìn vào Goals, bất kỳ nhân viên nào ở bất kỳ bộ phận nào cũng thấy mình trong đó. Anh thợ máy thấy mục tiêu về “tỷ lệ hư hỏng thiết bị”, cô kế toán thấy mục tiêu về “thời gian quyết toán”, và người bán hàng thấy mục tiêu về “doanh số”.
9. PHÂN TÍCH SỰ BÉ CONG OGSM KHI ĐI VÀO THỰC TẾ VẬN HÀNH
Trong thực tế, OGSM thường bị “bẻ cong” theo hai hướng cực đoan: hoặc quá vĩ mô đến mức sáo rỗng, hoặc quá vi mô đến mức vụn vặt.
Khi Goals chỉ gắn với tài chính, sự bẻ cong diễn ra ở tầng Strategies (Chiến lược). Người ta bắt đầu tạo ra các chiến lược mang tính chất đối phó. Ví dụ, để đạt mục tiêu lợi nhuận, chiến lược đưa ra là “Cắt giảm chi phí nhân sự”. Hệ quả là chất lượng dịch vụ đi xuống, khách hàng rời bỏ, và cuối cùng doanh thu sụt giảm. Đây là một vòng lặp tự hủy diệt.
Một sự bẻ cong khác là việc biến OGSM thành “danh sách việc cần làm” (To-do list). Thay vì tập trung vào các mục tiêu đo lường được sự thay đổi, người ta liệt kê các hành động cụ thể. Điều này tước đi sự sáng tạo và linh hoạt của cấp dưới, đồng thời biến người quản lý thành một “vi quản” (micromanager).
10. RỦI RO DÀI HẠN KHI BIẾN OGSM THÀNH CÔNG CỤ BÁO CÁO THAY VÌ ĐIỀU HÀNH
Khi OGSM bị biến thành một bản báo cáo định kỳ để nộp cho ban lãnh đạo, nó đã chết. Trong nhiều tổ chức, người ta dành cả tuần để chuẩn bị các con số sao cho đẹp để “khớp” với OGSM đã đề ra. Đây là rủi ro về sự trung thực trong tổ chức.
Nếu Goals chỉ toàn con số tài chính “khô khan”, nhân viên sẽ có xu hướng “xào nấu” dữ liệu để hoàn thành chỉ số. Điều này tạo ra một bức tranh giả tạo về sức khỏe doanh nghiệp. Người điều hành dựa vào bức tranh đó để ra các quyết định chiến lược tiếp theo, và sai lầm sẽ nối tiếp sai lầm.
OGSM thực thụ phải là công cụ để thảo luận về những gì “không làm được” nhiều hơn là những gì “đã làm được”. Nếu một mục tiêu về quy trình không đạt, đó là tín hiệu để điều chỉnh chiến lược, chứ không phải là cái cớ để khiển trách. Khi mục tiêu chỉ có tài chính, việc thảo luận thường kết thúc bằng việc áp đặt áp lực, thay vì tìm kiếm giải pháp vận hành.
11. CÁCH THỨC ĐO LƯỜNG NHỮNG GIÁ TRỊ “VÔ HÌNH” BẰNG CHỈ SỐ HỮU HÌNH
Lý do nhiều người né tránh đưa Khách hàng, Nhân sự, Quy trình vào OGSM là vì họ cho rằng chúng “vô hình”. Thực ra, mọi thứ trong doanh nghiệp đều có thể định lượng nếu chúng ta hiểu đúng về dữ liệu.
- Với Nhân sự: Đừng chỉ đo “lòng trung thành” chung chung. Hãy đo “Tỷ lệ nhân viên đạt KPI trên 90%” hoặc “Mức độ sẵn sàng giới thiệu công ty cho người thân vào làm việc”.
- Với Quy trình: Hãy đo “Tỷ lệ lãng phí nguyên vật liệu” hoặc “Số bước dư thừa được cắt giảm trong một quy trình lõi”.
- Với Khách hàng: Hãy đo “Giá trị trọn đời của một khách hàng” (CLV) hoặc “Tỷ lệ chuyển đổi từ khách hàng dùng thử sang khách hàng trả phí”.
Những con số này, khi được đặt cạnh doanh thu và lợi nhuận, sẽ tạo ra một lăng kính 360 độ về doanh nghiệp. Chúng cho thấy không chỉ “chúng ta đang ở đâu” mà còn là “chúng ta có thể đi tiếp được bao xa”.
12. ACTIONABLE TAKEAWAYS: LỘ TRÌNH ĐIỀU CHỈNH TƯ DUY VÀ HÀNH ĐỘNG NGAY LẬP TỨC
Để thay đổi cách tiếp cận OGSM từ “tài chính cực đoan” sang “vận hành toàn diện”, các nhà lãnh đạo và quản lý cần thực hiện các bước sau:
Bước 1: Kiểm định lại Objective. Hãy tự hỏi: “Nếu đạt được hết các con số tiền tệ này nhưng khách hàng chửi bới, nhân viên bỏ đi, thì chúng ta có coi là thành công không?”. Nếu không, hãy viết lại Objective để nó bao hàm cả giá trị tổ chức.
Bước 2: Tái cấu trúc bộ Goals theo tỷ lệ vàng. Một gợi ý phổ biến cho các doanh nghiệp đang trong giai đoạn ổn định là: 30% Tài chính – 30% Khách hàng – 20% Quy trình – 20% Nhân sự.
Bước 3: Xác lập mối quan hệ nhân quả. Khi viết ra một chiến lược (Strategies), phải chỉ rõ nó sẽ tác động đến mục tiêu (Goals) nào trong 4 nhóm trên. Một chiến lược không tác động đến mục tiêu nào là một chiến lược thừa.
Bước 4: Chuyển đổi từ “Báo cáo” sang “Điều hành”. Hãy sử dụng OGSM trong các buổi họp giao ban hàng tuần/hàng tháng để soi xét các điểm nghẽn vận hành. Thay vì hỏi “Tại sao doanh số thấp?”, hãy hỏi “Có phải do quy trình A đang bị tắc hay do nhân sự bộ phận B đang thiếu năng lực dẫn đến doanh số thấp?”.
Bước 5: Phổ cập hóa OGSM xuống cấp cơ sở. Đảm bảo rằng mỗi nhân viên đều có ít nhất một mục tiêu phi tài chính trong bảng mô tả công việc của mình mà có liên kết trực tiếp với OGSM của công ty.
Mục tiêu tài chính là cái đích đến, nhưng Khách hàng, Quy trình và Nhân sự mới là phương tiện và nhiên liệu để đưa doanh nghiệp đến cái đích đó. Đừng chỉ nhìn vào kim đồng hồ chỉ tốc độ mà quên mất việc kiểm tra động cơ và mức xăng trong bình.
#OGSM #BusinessStrategy #Management #BalancedScorecard #ReboostLab #StrategicPlanning #CorporateGovernance