Skip to content

OGSM TRONG DOANH NGHIỆP: CÁCH THIẾT KẾ BỘ MEASURES CÂN BẰNG GIỮA TÀI CHÍNH VÀ PHI TÀI CHÍNH
Việc thấu hiểu và áp dụng OGSM (Objective – Goals – Strategies – Measures) như một hệ điều hành chiến lược thay vì một biểu mẫu báo cáo khô cứng là chìa khóa để doanh nghiệp thoát khỏi cái bẫy vận hành manh mún. Trong đó, việc thiết kế bộ Measures (Chỉ số đo lường) cân bằng giữa tài chính và phi tài chính chính là nhịp đập giúp nhà điều hành biết rõ tổ chức đang thực sự tiến về phía trước hay chỉ đang “chạy không tải” trên những con số ảo.
MỤC LỤC CHI TIẾT
1. Bản chất của OGSM và vai trò của Measures trong hệ điều hành doanh nghiệp.
2. Sự khác biệt cốt lõi giữa Goals (G) và Measures (M): Điểm khởi đầu của mọi sai lầm.
3. Tại sao chỉ số tài chính là chưa đủ: Hiệu ứng “chiếc gương chiếu hậu”.
4. Khung tư duy thiết kế bộ Measures cân bằng: Ma trận Tài chính và Phi tài chính.
5. Mối quan hệ nhân quả: Cách Measures “nuôi dưỡng” Chiến lược (Strategies).
6. Những ngộ nhận phổ biến và rủi ro khi Measures bị “bẻ cong” trong thực tế.
7. Cách thiết lập ngưỡng đo lường (Thresholds) để tránh quản trị vi mô.
8. Bảng so sánh các loại hình Measures theo từng loại hình doanh nghiệp.
9. Rủi ro dài hạn khi biến OGSM thành công cụ báo cáo thay vì công cụ điều hành.
10. Actionable Takeaways: Lộ trình thiết kế và thực thi bộ Measures chuẩn xác.
1. BẢN CHẤT CỦA OGSM VÀ VAI TRÒ CỦA MEASURES TRONG HỆ ĐIỀU HÀNH DOANH NGHIỆP
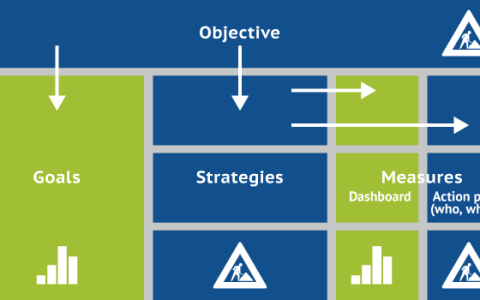
Trong quản trị doanh nghiệp, OGSM không đơn thuần là một bản kế hoạch trên giấy. Nó là một “bản đồ tư duy chiến lược” giúp kết nối từ tầm nhìn cao nhất (Objective) cho đến từng hành động đo lường cụ thể (Measures). Tuy nhiên, phần lớn các doanh nghiệp hiện nay đang gặp một vấn đề lớn: Họ có chiến lược hay, có mục tiêu tham vọng, nhưng lại “gãy” ở khâu đo lường.
Measures trong OGSM không phải là những con số được nhặt ra một cách ngẫu nhiên để điền vào biểu mẫu cho đủ bộ. Nó là những “điểm chạm” thực tế giúp nhà điều hành xác nhận xem các Chiến lược (Strategies) có đang đi đúng hướng hay không. Nếu Objective là cái đích, Strategies là con đường, thì Measures chính là những cột mốc km và bảng đồng hồ tốc độ. Một bộ Measures đúng nghĩa phải phản ánh được sức khỏe của doanh nghiệp ở cả hai trạng thái: Kết quả (những gì đã xảy ra) và Động lực (những gì đang thúc đẩy kết quả tương lai).
2. SỰ KHÁC BIỆT CỐT LÕI GIỮA GOALS (G) VÀ MEASURES (M): ĐIỂM KHỞI ĐẦU CỦA MỌI SAI LẦM
Đây là nơi mà 80% các doanh nghiệp khi triển khai OGSM bắt đầu đi chệch hướng. Họ nhầm lẫn giữa Goals và Measures, dẫn đến việc đo lường bị chồng chéo hoặc thiếu sót các chỉ số dẫn dắt.
- Goals (G): Là sự cụ thể hóa của Objective bằng các con số tài chính hoặc kết quả cuối cùng ở cấp độ tổ chức.
- Measures (M): Là các chỉ số đo lường hiệu quả của từng Chiến lược (Strategies) cụ thể.
| Tiêu chí | Goals (G) | Measures (M) |
|---|---|---|
| Phạm vi | Toàn bộ tổ chức/Đơn vị lớn | Gắn chặt với từng Chiến lược |
| Tính chất | Kết quả cuối cùng (End-result) | Chỉ số tiến trình (In-process) |
| Tần suất cập nhật | Theo quý, theo năm | Theo tháng, theo tuần, theo ngày |
| Mục đích | Xác nhận sự thành công | Điều chỉnh hành động kịp thời |
3. TẠI SAO CHỈ SỐ TÀI CHÍNH LÀ CHƯA ĐỦ: HIỆU ỨNG “CHIẾC GƯƠNG CHIẾU HẬU”
Hầu hết các chủ doanh nghiệp thường có xu hướng sùng bái các con số tài chính. Tuy nhiên, chúng là các “Lagging Indicators” (Chỉ số trễ). Việc chỉ quản trị dựa trên chỉ số tài chính giống như việc lái một chiếc xe tải lao dốc mà chỉ nhìn vào gương chiếu hậu. Bạn biết mình đã đi qua đâu, nhưng không biết phía trước có khúc cua nào hay không.
Để điều hành bền vững, bộ Measures phải bao hàm các “Leading Indicators” (Chỉ số dẫn dắt) – chính là các chỉ số phi tài chính như: Sự hài lòng của khách hàng (NPS), thời gian xử lý đơn hàng, hoặc tỷ lệ nghỉ việc của nhân sự nòng cốt. Những chỉ số này dự báo kết quả tài chính trong tương lai.
4. KHUNG TƯ DUY THIẾT KẾ BỘ MEASURES CÂN BẰNG: MA TRẬN TÀI CHÍNH VÀ PHI TÀI CHÍNH
Một bộ Measures thông minh cần được xây dựng dựa trên sự cân bằng giữa 4 nhóm chỉ số chính:
- Nhóm 1: Chỉ số Tài chính (Lagging Indicators): Doanh thu, biên lợi nhuận, ROI, dòng tiền thuần, chi phí đơn vị.
- Nhóm 2: Chỉ số Khách hàng và Thị trường (Leading cho Tài chính): NPS, CSAT, tỷ lệ giữ chân khách hàng (Retention), thị phần, giá trị vòng đời khách hàng (CLV).
- Nhóm 3: Chỉ số Hiệu quả Vận hành và Quy trình (Leading cho Khách hàng): Tỷ lệ sản phẩm lỗi, thời gian chu kỳ (Cycle Time), hiệu suất máy móc, tỷ lệ giao hàng đúng hạn (OTD).
- Nhóm 4: Chỉ số Năng lực Tổ chức và Con người (Cái gốc của mọi vấn đề): Chỉ số gắn kết nhân viên, tỷ lệ biến động nhân sự, số giờ đào tạo, chỉ số chuyển đổi số.
5. MỐI QUAN HỆ NHÂN QUẢ: CÁCH MEASURES “NUÔI DƯỠNG” CHIẾN LƯỢC (STRATEGIES)
Measures phải là bằng chứng cho thấy Chiến lược đang hoạt động. Ví dụ: Nếu chiến lược là “Tối ưu hóa chuỗi cung ứng”, thì Measures phi tài chính có thể là “Tỷ lệ lấp đầy xe tải”, còn Measures tài chính là “Chi phí logistics trên đơn hàng”. Tư duy nhân quả giúp doanh nghiệp vận hành theo hướng: Đầu tư vào Con người -> Cải thiện Quy trình -> Khách hàng hài lòng hơn -> Kết quả Tài chính tốt hơn.
6. NHỮNG NGỘ NHẬN PHỔ BIẾN VÀ RỦI RO KHI MEASURES BỊ “BẺ CONG” TRONG THỰC TẾ
- Ngộ nhận 1: Càng nhiều Measures càng tốt. Một Chiến lược chỉ nên có từ 1-3 Measures trọng yếu để tránh gây loãng sự tập trung.
- Ngộ nhận 2: Chỉ đo lường những gì dễ đo lường. Điều này dẫn đến việc bỏ qua những giá trị cốt lõi khó định lượng như chất lượng phục vụ hay sự sáng tạo.
- Ngộ nhận 3: Measures là công cụ để trừng phạt. Measures phải được dùng để học tập và điều chỉnh. Nếu dùng để soi lỗi, nhân sự sẽ tìm cách “xào nấu” số liệu.
7. CÁCH THIẾT LẬP NGƯỠNG ĐO LƯỜNG (THRESHOLDS) ĐỂ TRÁNH QUẢN TRỊ VI MÔ
Cấu trúc một chỉ số đo lường chuẩn nên bao gồm các ngưỡng: Critical (Tệ – báo động đỏ), Acceptable (Chấp nhận được), Target (Mục tiêu), và Stretch (Xuất sắc). Điều này giúp nhà lãnh đạo thực hiện phương pháp “Quản trị theo ngoại lệ”, chỉ can thiệp sâu khi chỉ số rơi vào vùng đỏ.
8. BẢNG SO SÁNH CÁC LOẠI HÌNH MEASURES THEO TỪNG LOẠI HÌNH DOANH NGHIỆP
| Loại hình doanh nghiệp | Trọng tâm Phi tài chính | Trọng tâm Tài chính |
|---|---|---|
| Sản xuất | Hiệu suất thiết bị (OEE), Tỷ lệ lãng phí | Giá vốn hàng bán (COGS), ROA |
| Dịch vụ | Thời gian chờ đợi, Điểm CSAT | Doanh thu/nhân viên, Cost to serve |
| Công nghệ (SaaS) | Tỷ lệ người dùng hoạt động, Churn Rate | MRR/ARR, Chi phí tìm kiếm KH (CAC) |
| Bán lẻ | Lượt khách/giờ, Tỷ lệ chuyển đổi | Doanh thu/m2 sàn, Vòng quay tồn kho |
9. RỦI RO DÀI HẠN KHI BIẾN OGSM THÀNH CÔNG CỤ BÁO CÁO THAY VÌ CÔNG CỤ ĐIỀU HÀNH
Nếu Measures chỉ để làm đẹp báo cáo mà không dẫn đến hành động, hệ điều hành OGSM sẽ “chết lâm sàng”. Nhân viên sẽ dành thời gian tô vẽ PowerPoint thay vì cải thiện vận hành. Rủi ro lớn nhất là sự cứng nhắc: Giữ nguyên bộ Measures cũ trong khi thị trường đã thay đổi hoàn toàn, dẫn đến việc đo lường những thứ không còn giá trị.
10. ACTIONABLE TAKEAWAYS: LỘ TRÌNH THIẾT KẾ VÀ THỰC THI BỘ MEASURES CHUẨN XÁC
- Bước 1: Rà soát lại Chiến lược, tập trung vào sự thay đổi hành vi mong muốn.
- Bước 2: Thiết kế cặp chỉ số “Leading – Lagging” cho mỗi chiến lược.
- Bước 3: Kiểm tra tính đo lường được và độ tin cậy của dữ liệu.
- Bước 4: Thiết lập nhịp điệu vận hành hàng tuần/tháng để xem xét các chỉ số đỏ/vàng.
- Bước 5: Liên tục tinh chỉnh bộ Measures theo thực tế thị trường.
Sự cân bằng giữa tài chính và phi tài chính trong Measures không chỉ là kỹ thuật quản trị, mà là triết lý về cái nhìn toàn diện và dài hạn của người lãnh đạo.
#OGSM #QuanTriChienLuoc #KPI #Measures #HeDieuHanhDoanhNghiep #QuanTriVanhHanh #CanBangTaiChinh