Skip to content

OGSM TRONG DOANH NGHIỆP: VÍ DỤ MEASURES TRONG TÀI CHÍNH (TĂNG TRƯỞNG DOANH THU, EBITDA, BIÊN LỢI NHUẬN) – TÁI CẤU TRÚC TƯ DUY VỀ CHỈ SỐ KẾT QUẢ
OGSM (Objectives – Goals – Strategies – Measures) là một trong những khung tư duy điều hành chiến lược mạnh mẽ nhất, được thiết kế để tạo ra sự liên kết dọc (Vertical Alignment) và mối quan hệ nhân quả (Causal Link) rõ ràng từ tầm nhìn (O) xuống hành động thực tế (S) và việc đo lường (M). Tuy nhiên, hầu hết các tổ chức lại rút gọn OGSM thành một biểu mẫu đơn giản, dẫn đến tình trạng “đúng trên giấy, sai trong thực tế”.
Hôm nay, chúng ta sẽ đào sâu vào lớp quan trọng nhất, lớp thường xuyên bị biến dạng nhất: Measures (Chỉ số Đo lường), đặc biệt là các Measures Tài chính mang tính kết quả (Lagging Indicators) như Tăng trưởng Doanh thu, EBITDA, và Biên lợi nhuận. Sự hiểu đúng về bản chất và cách sử dụng các chỉ số này quyết định liệu OGSM có trở thành hệ thống điều hành sống còn hay chỉ là một công cụ báo cáo nặng nề, gây mệt mỏi cho đội ngũ.
MỤC LỤC CHI TIẾT
- I. OGSM: HỆ TƯ DUY ĐIỀU HÀNH, KHÔNG PHẢI KHUNG LẬP KẾ HOẠCH
- II. PHÂN TÍCH CHUYÊN SÂU VỀ MEASURES (M): SỰ KHÁC BIỆT GIỮA ĐO LƯỜNG VÀ ĐIỀU KHIỂN
- III. TRỌNG TÂM: MEASURES TÀI CHÍNH TRONG OGSM – GÓC NHÌN TỪ KẾT QUẢ ĐẾN HÀNH ĐỘNG
- IV. BỆNH LÝ TỔ CHỨC: KHI OGSM BỊ BIẾN DẠNG – CÁC SAI LẦM PHỔ BIẾN VỚI MEASURES
- V. KHUNG TƯ DUY ĐÚNG: TÁI CẤU TRÚC MEASURES TÀI CHÍNH VÀ VẬN HÀNH
- VI. PHÂN TÍCH LỚP SÂU: KẾT NỐI CHIẾN LƯỢC (S) VỚI ĐO LƯỜNG (M) QUA DỮ LIỆU
- VII. RỦI RO THƯỜNG GẶP KHI TRIỂN KHAI OGSM (Ở GÓC ĐỘ MEASURES)
- VIII. ACTIONABLE TAKEAWAYS: NHỮNG HÀNH ĐỘNG TƯ DUY CẦN THỰC HIỆN NGAY
I. OGSM: HỆ TƯ DUY ĐIỀU HÀNH, KHÔNG PHẢI KHUNG LẬP KẾ HOẠCH ĐƠN LẺ
1. Bản chất OGSM trong kỷ nguyên vận hành linh hoạt
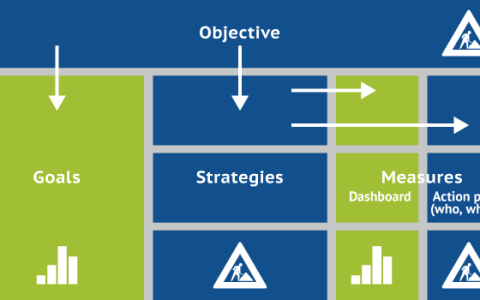
OGSM, về bản chất, là một công cụ giúp doanh nghiệp định hình Chiến lược (Strategy) và chuyển đổi các Mục tiêu (Goal) trừu tượng thành các hành động cụ thể, có thể đo lường được. Nó cung cấp một cấu trúc ngôn ngữ chung cho toàn bộ tổ chức, đảm bảo rằng mọi phòng ban, mọi cấp quản lý đều hiểu rõ họ đang chạy theo Mục tiêu nào, thông qua Chiến lược nào, và sẽ dùng chỉ số nào để xác định thành công.
Điều quan trọng nhất cần nhận ra là: OGSM không phải là một biểu mẫu; nó là một Hệ Tư Duy Vận Hành. Nó buộc tổ chức phải suy nghĩ theo chuỗi nhân quả: Nếu chúng ta muốn đạt được O (Tầm nhìn), chúng ta phải hoàn thành G (Mục tiêu), điều này đòi hỏi chúng ta phải thực thi S (Chiến lược), và S chỉ được coi là thành công khi nó dịch chuyển được M (Chỉ số Đo lường).
Trong môi trường kinh doanh thay đổi nhanh chóng hiện nay, các doanh nghiệp thường bị sa lầy vào hai cực:
- Cực 1: Mục tiêu mờ nhạt (O và G kém): Tầm nhìn quá chung chung, Mục tiêu không SMART, dẫn đến Chiến lược bị phân tán nguồn lực và không biết đo lường cái gì.
- Cực 2: Tác nghiệp hóa Chiến lược (S và M quá vi mô): Chiến lược (S) bị viết thành các danh sách công việc hàng ngày, và Measures (M) chỉ là các chỉ số tác nghiệp (ví dụ: số cuộc họp, số email gửi đi), hoàn toàn không kết nối với kết quả tài chính cốt lõi.
Một OGSM hiệu quả phải là một bản đồ dẫn đường, nơi mỗi thành tố đều có vai trò riêng biệt, không thể thay thế.
2. Mối quan hệ nhân quả: O-G-S-M và sự thất bại trong việc thiết lập Causal Link
Thất bại phổ biến nhất khi triển khai OGSM là việc không thiết lập được mối quan hệ nhân quả (Causal Link) rõ ràng giữa các thành tố. Đặc biệt là giữa Strategies (S) và Measures (M).
- Objectives (O): Nơi chúng ta muốn đến (Tầm nhìn lớn, thường kéo dài 3-5 năm hoặc hơn).
- Goals (G): Các cột mốc cụ thể, định lượng để tiến gần hơn đến O (Ví dụ: Tăng thị phần lên X%, Đạt tỷ suất lợi nhuận Y% vào năm N).
- Strategies (S): Các hướng đi, các lựa chọn lớn về cách phân bổ nguồn lực để đạt được G. Đây là những quyết định về LÀM GÌ, KHÔNG LÀM GÌ, VÀ LÀM KHÁC ĐI NHƯ THẾ NÀO.
- Measures (M): Các chỉ số mà sự dịch chuyển của chúng sẽ cho chúng ta biết Chiến lược (S) có đang tạo ra tác động để đạt được Mục tiêu (G) hay không.
Nếu Measures chỉ được liệt kê ra như một phụ lục, mà không có sự phản biện rằng: “Chiến lược này (S) chắc chắn phải làm thay đổi chỉ số đo lường này (M) để đạt Mục tiêu (G)”, thì toàn bộ OGSM sẽ sụp đổ. Measures, đặc biệt là Measures Tài chính, phải là bằng chứng không thể chối cãi về tính hiệu quả của Chiến lược.
II. PHÂN TÍCH CHUYÊN SÂU VỀ MEASURES (M): SỰ KHÁC BIỆT GIỮA ĐO LƯỜNG VÀ ĐIỀU KHIỂN
1. Measures: Lagging Indicators (Chỉ số kết quả) và Leading Indicators (Chỉ số dẫn dắt)
Đây là điểm mấu chốt khi nhìn vào Measures Tài chính. Hầu hết các chỉ số tài chính (Tăng trưởng Doanh thu, EBITDA, Lợi nhuận Ròng) đều là Lagging Indicators (Chỉ số kết quả).
- Lagging Indicators (Kết quả): Chúng đo lường kết quả đã xảy ra. Chúng cho biết chúng ta đã thắng hay thua trong quý vừa qua, nhưng không cho biết tại sao chúng ta lại thắng hoặc thua. Chúng quan trọng cho việc đánh giá hiệu suất, nhưng kém hiệu quả cho việc điều hành theo thời gian thực.
- Leading Indicators (Dẫn dắt): Chúng đo lường các hành vi, hoạt động và các yếu tố đầu vào dự báo cho kết quả trong tương lai. Chúng cho phép chúng ta can thiệp và điều chỉnh Chiến lược trước khi kết quả tài chính cuối kỳ xuất hiện.
| ĐẶC ĐIỂM | LAGGING INDICATORS (Tài chính – M) | LEADING INDICATORS (Vận hành – S) |
|---|---|---|
| Vai trò | Đo lường kết quả cuối cùng (End Result). | Đo lường tiến trình, hành vi, đầu vào (Progress & Input). |
| Ví dụ | EBITDA, Biên lợi nhuận, Doanh thu Qúy. | Tỷ lệ giữ chân khách hàng (Retention Rate), Thời gian Chu kỳ Bán hàng (Sales Cycle Length), Tỷ lệ chuyển đổi (Conversion Rate). |
| Tính can thiệp | Thấp. Dùng để báo cáo, đánh giá. | Cao. Dùng để điều chỉnh tức thời, điều khiển vận hành. |
| Liên kết OGSM | Phản ánh thành công của G (Mục tiêu) và Mục tiêu cuối cùng của S. | Phản ánh hiệu quả thực thi S (Chiến lược). |
Vấn đề phổ biến: Nhiều công ty chỉ dừng lại ở việc thiết lập các Measures Tài chính (Lagging) mà không đào sâu xây dựng các Measures Vận hành (Leading) có mối quan hệ nhân quả rõ ràng với chúng. Khi EBITDA thấp, người điều hành chỉ biết là “chúng ta đang lỗ”, nhưng không biết phải thay đổi hành vi nào, bộ phận nào đang không làm đúng, hay chỉ số vận hành nào cần được cải thiện ngay lập tức. Điều này biến OGSM thành một hệ thống phán xét (Judgment System) thay vì một hệ thống học hỏi và điều hành (Learning & Operating System).
2. Rủi ro khi lẫn lộn Measures với Goals (Mục tiêu)
Trong OGSM, Goals (G) phải là Mục tiêu cụ thể, đầy tham vọng (stretch goals), nhưng Measures (M) là các chỉ số cụ thể phản ánh sự dịch chuyển của Chiến lược.
Rủi ro: Khi doanh nghiệp đặt Goal là “Tăng trưởng Doanh thu 15%” và Measures cũng là “Tỷ lệ tăng trưởng Doanh thu 15%”. Điều này về mặt hình thức thì đúng, nhưng về mặt tư duy lại cực kỳ nguy hiểm.
- Goals (G) là những gì bạn muốn đạt được (Đích đến).
- Measures (M) là những gì bạn đang theo dõi để biết bạn có đang đi đúng hướng hay không (Kim chỉ nam).
Nếu G và M trùng lặp quá nhiều, doanh nghiệp có xu hướng tập trung vào các hành động ngắn hạn, mang tính tác nghiệp (S) chỉ để dịch chuyển con số M đó, mà quên đi Mục tiêu Chiến lược dài hạn (O và G). Measures phải là một tập hợp các chỉ số cân bằng, không chỉ tập trung vào tài chính, mà còn bao gồm khách hàng, quy trình nội bộ, và học hỏi/phát triển (theo tư duy Balanced Scorecard).
Ví dụ:
- G (Mục tiêu): Trở thành nhà cung cấp dẫn đầu thị trường về giải pháp X với tỷ suất lợi nhuận gộp > 45%.
- M (Chỉ số Đo lường):
- Tài chính (Lagging): Tỷ suất Lợi nhuận Gộp (Gross Margin).
- Khách hàng (Leading/Lagging): Tỷ lệ Khách hàng mới sử dụng giải pháp X (%); Chỉ số hài lòng (NPS).
- Quy trình (Leading): Thời gian Chu kỳ Phát triển Sản phẩm (TTP); Tỷ lệ Sản phẩm được phê duyệt.
Nếu chỉ tập trung vào M tài chính (Gross Margin), đội ngũ có thể cắt giảm chi phí sản xuất quá mức, ảnh hưởng đến chất lượng (M Khách hàng), cuối cùng làm tổn hại đến G. OGSM buộc các Measures phải làm việc cùng nhau để kiểm tra sự cân bằng của Chiến lược.
III. TRỌNG TÂM: MEASURES TÀI CHÍNH TRONG OGSM – GÓC NHÌN TỪ KẾT QUẢ ĐẾN HÀNH ĐỘNG
Các Measures Tài chính (Tăng trưởng Doanh thu, EBITDA, Biên Lợi Nhuận) là kết quả cuối cùng mà mọi Chiến lược phải hướng đến, nhưng chúng phải được phân tích vượt ra khỏi con số bề mặt.
1. Ngộ nhận về việc sử dụng Measures tài chính như là điểm neo chiến lược
Khi đặt Measures tài chính (M) quá cao trong hệ thống phân cấp, ví dụ: lấy Tăng trưởng Doanh thu 20% làm trọng tâm duy nhất của toàn bộ Measures, các sai lầm sau sẽ xảy ra:
- Mất cân bằng dài hạn: Doanh nghiệp ưu tiên mọi hoạt động thúc đẩy doanh thu ngay lập tức (ví dụ: giảm giá sâu, bán hàng tồn kho), làm tổn hại đến giá trị thương hiệu và biên lợi nhuận dài hạn.
- Tác nghiệp hóa Chiến lược: Chiến lược (S) trở nên hời hợt, chỉ tập trung vào các chiến thuật bán hàng ngắn hạn, thay vì giải quyết các vấn đề cấu trúc cốt lõi (ví dụ: năng lực sản xuất, tối ưu hóa chuỗi cung ứng).
Quy tắc Vàng: Measures tài chính phải được coi là bằng chứng của việc thực thi Chiến lược đúng đắn, chứ không phải là định hướng duy nhất của Chiến lược. Định hướng phải đến từ Objectives (O) và Goals (G) liên quan đến thị trường, khách hàng, và khả năng cạnh tranh.
2. Tăng trưởng Doanh thu (Revenue Growth): Phân tích chất lượng tăng trưởng
Tăng trưởng Doanh thu là chỉ số tài chính căn bản, nhưng nó cần phải được “mổ xẻ” trong OGSM để đảm bảo rằng chúng ta đang đo lường Chất lượng Tăng trưởng chứ không chỉ Tốc độ Tăng trưởng.
2.1. Tăng trưởng nóng vs. Tăng trưởng bền vững: Vai trò của Measures
Một Chiến lược (S) muốn đạt Mục tiêu Tăng trưởng (G) phải chỉ ra rõ ràng: Tăng trưởng này đến từ đâu?
- Tăng trưởng Nóng: Đến từ các yếu tố dễ thay đổi hoặc không bền vững (ví dụ: ưu đãi lớn, mua lại đối thủ, tăng giá đột ngột không kèm tăng giá trị).
- Tăng trưởng Bền vững: Đến từ việc mở rộng thị phần hợp lý, tăng trưởng Tỷ suất Giá trị Trọn đời Khách hàng (LTV), hoặc tung ra các dòng sản phẩm mới có biên lợi nhuận cao.
OGSM phải kết nối Measure Tăng trưởng Doanh thu với các Leading Indicators sau để đánh giá chất lượng:
| Measure Tài chính (Lagging) | Measure Vận hành (Leading) Phải Liên kết | Ý Nghĩa Chiến lược |
|---|---|---|
| Tăng trưởng Doanh thu (%) | Tỷ lệ LTV/CAC (Lifetime Value / Customer Acquisition Cost). | Tăng trưởng có tạo ra lợi nhuận trên chi phí mua lại khách hàng hay không? Nếu LTV/CAC < 3, tăng trưởng đang không hiệu quả. |
| Tăng trưởng Doanh thu (%) | Tỷ trọng Doanh thu từ Sản phẩm Mới ra mắt trong 12 tháng (%). | Khả năng đổi mới và chống rủi ro lỗi thời của danh mục. |
| Tăng trưởng Doanh thu (%) | Tỷ lệ Churn Rate (Khách hàng bỏ đi). | Khả năng giữ chân khách hàng hiện tại; tăng trưởng có phải chỉ là “đổ nước vào giỏ thủng” không? |
Nếu Measures vận hành (Leading) không được theo dõi chặt chẽ, doanh nghiệp có thể báo cáo tăng trưởng doanh thu ấn tượng (M tài chính tốt), nhưng thực chất lại đang xây dựng một nền móng kinh doanh yếu kém, với chi phí mua lại khách hàng tăng vọt và sự trung thành giảm sút.
Để đạt độ dài yêu cầu, chúng ta cần đào sâu hơn vào các phép phân tích doanh thu. Tăng trưởng doanh thu cần được chia nhỏ theo các chiều:
- Theo Địa lý/Kênh phân phối: Chiến lược mở rộng kênh phân phối mới (S) phải dịch chuyển Measure về Tỷ trọng Doanh thu từ Kênh Z.
- Theo Khách hàng: Tăng trưởng từ Khách hàng hiện tại (Upsell/Cross-sell) so với Khách hàng mới. Nếu Chiến lược (S) là Tối ưu hóa giá trị Khách hàng hiện có, thì Measures phải theo dõi LTV.
Việc tách bạch này đảm bảo rằng Measures không chỉ là một con số tổng, mà là một công cụ chẩn đoán sâu sắc cho Chiến lược (S).
3. EBITDA: Đo lường sức khỏe vận hành cốt lõi (Core Operational Health)
EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization – Lợi nhuận trước Lãi vay, Thuế, Khấu hao và Amortization) là một chỉ số quan trọng, phản ánh khả năng sinh lời từ hoạt động kinh doanh cốt lõi, không tính đến các quyết định về cấu trúc vốn (lãi vay) và kế toán (khấu hao).
Trong OGSM, EBITDA được sử dụng như một Measures tối thượng để kiểm tra hiệu suất vận hành (Operational Efficiency) của các Chiến lược giảm chi phí và tối ưu hóa quy trình.
3.1. Bản chất EBITDA và các sai lầm khi “điều chỉnh” chỉ số
EBITDA thường được các nhà đầu tư và chủ doanh nghiệp sử dụng để đánh giá sức khỏe dòng tiền tiềm năng và định giá doanh nghiệp. Tuy nhiên, khi sử dụng nó làm Measures điều hành nội bộ, có hai sai lầm lớn:
- Sai lầm 1: Nhầm lẫn EBITDA với Dòng tiền (Cash Flow): EBITDA loại trừ Khấu hao/Amortization, nhưng các chi phí này là thực tế (mặc dù không phải tiền mặt) và tái đầu tư là bắt buộc để duy trì hoạt động. Một công ty có EBITDA cao nhưng lại có nhu cầu vốn lưu động (Working Capital) lớn hoặc phải chi tiêu CapEx (Chi phí vốn) liên tục có thể gặp vấn đề về dòng tiền thực.
- Sai lầm 2: Lạm dụng “EBITDA Điều chỉnh” (Adjusted EBITDA): Đây là vấn đề đạo đức vận hành nghiêm trọng nhất. Các công ty thường “điều chỉnh” EBITDA bằng cách loại bỏ các chi phí được coi là “một lần” (One-time) hoặc “không phải cốt lõi” (Non-core), ví dụ: chi phí tái cấu trúc, chi phí kiện tụng, hay thậm chí chi phí phát triển thị trường mới.
Khi EBITDA được sử dụng làm Measures trong OGSM, việc điều chỉnh này có thể làm cho các Measures vận hành (S) trở nên vô nghĩa. Nếu một Chiến lược (S) là Mở rộng thị trường mới, nhưng chi phí của hoạt động này lại bị loại bỏ khỏi EBITDA “điều hành”, thì bản thân Measure EBITDA đang không phản ánh đúng gánh nặng chi phí thực tế của Chiến lược đó.
Yêu cầu OGSM: Measures liên quan đến EBITDA phải được kết nối với các Chiến lược (S) về hiệu suất chi phí trực tiếp.
| Chiến lược (S) | Measures Vận hành (Leading) | Measures Tài chính (Lagging) |
|---|---|---|
| Tối ưu hóa chuỗi cung ứng | Tỷ lệ Chi phí Hàng hóa Bán ra (COGS) trên Doanh thu. | Biên EBITDA (EBITDA Margin). |
| Giảm chi phí quản lý vận hành | Chi phí SG&A (Selling, General & Administrative) trên Doanh thu. | Biên EBITDA (EBITDA Margin). |
| Nâng cao hiệu suất lao động | Doanh thu trung bình trên mỗi nhân viên (Revenue per Employee). | Biên EBITDA (EBITDA Margin). |
Nếu Biên EBITDA là Measures chính, tổ chức phải buộc mọi Chiến lược (S) liên quan đến chi phí phải xác định rõ Leading Indicators (ví dụ: Giảm COGS 3%) để đảm bảo EBITDA được dịch chuyển một cách có cấu trúc, không phải bằng các thủ thuật kế toán hay cắt giảm chi phí ngẫu nhiên gây hại cho tương lai.
4. Biên Lợi Nhuận (Profit Margin): Chỉ số phản ánh Hiệu suất Sử dụng Vốn và Chi phí
Biên lợi nhuận là Measures quan trọng nhất, xác định khả năng chuyển đổi doanh thu thành lợi nhuận. Trong OGSM, chúng ta không chỉ quan tâm đến Net Margin (Lợi nhuận ròng), mà cần phân tích ba cấp độ: Gross Margin, Operating Margin và Net Margin.
Gross Margin (Biên lợi nhuận gộp):
- Đo lường: Hiệu suất sản xuất, định giá sản phẩm và hiệu quả của chuỗi cung ứng trực tiếp.
- Liên kết OGSM: Nếu Chiến lược (S) là Đổi mới Sản phẩm để bán với giá cao hơn hoặc Tối ưu hóa chi phí sản xuất (COGS), Measures chính phải là Gross Margin (%). Bất kỳ sự dịch chuyển nào trong Gross Margin đều phản ánh trực tiếp thành công hay thất bại của các S này.
Operating Margin (Biên lợi nhuận hoạt động/Kinh doanh):
- Đo lường: Hiệu quả chi phí vận hành tổng thể (bao gồm chi phí bán hàng, marketing, quản lý – SG&A).
- Liên kết OGSM: Đây là Measures cốt lõi để đánh giá các Chiến lược (S) về xây dựng thương hiệu, mở rộng đội ngũ bán hàng, hoặc số hóa quy trình quản lý nội bộ. Operating Margin cho thấy công ty kiếm được bao nhiêu tiền từ các hoạt động kinh doanh thường xuyên trước khi tính đến cấu trúc tài chính (lãi vay) và thuế.
Net Margin (Biên lợi nhuận ròng):
- Đo lường: Kết quả cuối cùng sau khi thanh toán mọi chi phí, bao gồm lãi vay và thuế.
- Liên kết OGSM: Thường là Measures tối thượng để đo lường thành công của Goal (G) tổng thể về lợi nhuận. Tuy nhiên, nó bị ảnh hưởng bởi các yếu tố bên ngoài vận hành (lãi suất, chính sách thuế). Do đó, nhà điều hành OGSM phải tập trung vào Gross Margin và Operating Margin để điều khiển nội bộ doanh nghiệp.
Tư duy Điều hành OGSM với Biên lợi nhuận:Nếu Biên Lợi Nhuận (M) thấp hơn mục tiêu (G), OGSM buộc người điều hành phải quay lại các Chiến lược (S) và các Measures vận hành (Leading) đã thiết lập để tìm nguyên nhân:
- Nếu Gross Margin thấp: Vấn đề nằm ở Chiến lược định giá (Price Strategy) hoặc Chiến lược tối ưu hóa COGS. Measures Leading cần kiểm tra là Tỷ lệ lỗi sản phẩm, Chi phí mua nguyên vật liệu, hoặc Năng suất máy móc.
- Nếu Gross Margin tốt nhưng Operating Margin thấp: Vấn đề nằm ở Chi phí SG&A. Các Chiến lược (S) liên quan đến Marketing và Quản lý phải bị xem xét. Measures Leading cần kiểm tra là Chi phí Marketing trên Doanh thu (M/S), hoặc Tỷ lệ tự động hóa quy trình nội bộ.
Sự phân tách này là cần thiết để tránh việc đổ lỗi chung chung cho “thị trường” hay “nhân sự”, mà buộc tổ chức phải xác định chính xác Chiến lược nào đang làm mất đi lợi nhuận.
IV. BỆNH LÝ TỔ CHỨC: KHI OGSM BỊ BIẾN DẠNG – CÁC SAI LẦM PHỔ BIẾN VỚI MEASURES
Dù OGSM là một hệ thống tư duy chặt chẽ, khi áp dụng vào môi trường thực tế, đặc biệt là việc sử dụng Measures tài chính, nó thường xuyên bị mắc phải các “bệnh lý tổ chức” sau đây, dẫn đến hệ quả dài hạn là sự mệt mỏi và mất niềm tin vào chiến lược.
1. Hội chứng “Bội nhiễm Chỉ số” (Measure Proliferation) và sự mệt mỏi của đội ngũ
Nhiều tổ chức, trong nỗ lực đảm bảo “mọi thứ đều được đo lường”, đã tạo ra quá nhiều Measures (M). Thay vì chọn 3-5 Measures quan trọng nhất phản ánh kết quả của một Strategy (S) lớn, họ liệt kê hàng chục chỉ số tác nghiệp.
Hệ quả:
- Mất tập trung: Khi có quá nhiều Measures, không Measures nào thực sự quan trọng. Đội ngũ không biết nên ưu tiên hành động nào.
- Chi phí báo cáo cao: Quá nhiều thời gian và nguồn lực bị tiêu tốn vào việc thu thập, làm sạch và báo cáo dữ liệu, thay vì phân tích và hành động dựa trên dữ liệu.
- Phân quyền kém: Khi Measures trở nên vi mô (Micro-measures), quản lý cấp cao có xu hướng can thiệp vào các quyết định tác nghiệp hàng ngày, làm giảm quyền tự chủ và tinh thần trách nhiệm của cấp dưới.
Tư duy phản biện: Một OGSM tốt chỉ cần một số Measures Lagging (Tài chính) quan trọng nhất ở cấp doanh nghiệp, và mỗi Strategy (S) chỉ cần 2-3 Measures Leading/Vận hành để theo dõi tiến trình. Nếu Measures tài chính không dịch chuyển, nguyên nhân phải được tìm thấy trong sự thất bại của các Measures Leading, không phải tìm kiếm thêm Measures mới.
2. Rủi ro khi OGSM trở thành công cụ báo cáo thụ động (Passive Reporting Tool)
Đây là rủi ro dài hạn nghiêm trọng nhất. Khi OGSM và các Measures (đặc biệt là M Tài chính) được thu thập và trình bày theo chu kỳ (hàng tháng/quý) mà không có sự phản biện và điều chỉnh Chiến lược (S) tức thời, OGSM đã chết và trở thành gánh nặng.
Dấu hiệu nhận biết:
- Báo cáo chỉ là sự xác nhận: Các cuộc họp chiến lược chỉ là nơi để ban lãnh đạo xác nhận rằng M đã đạt (hoặc chưa đạt), nhưng không có sự thảo luận sâu sắc về tại sao và nên thay đổi S như thế nào.
- Đo lường chậm: Chỉ số tài chính được báo cáo quá chậm (ví dụ: báo cáo EBITDA quý trước vào giữa quý sau) khiến dữ liệu trở nên lỗi thời cho việc điều hành.
- Measures không gắn với Chủ sở hữu: Measures được gán cho “Phòng Tài chính” thay vì “Chủ sở hữu Chiến lược” (Strategy Owner). Điều này khiến chỉ số tài chính bị tách rời khỏi người trực tiếp chịu trách nhiệm hành động để dịch chuyển chúng.
Hệ quả dài hạn: Khi OGSM trở thành công cụ báo cáo thụ động, Measures tài chính sẽ chỉ là tấm gương phản chiếu quá khứ. Tổ chức mất đi khả năng học hỏi và thích ứng chiến lược. Nhân viên nhận ra rằng các chỉ số này không thực sự ảnh hưởng đến quyết định vận hành của họ, dẫn đến sự thờ ơ và coi OGSM là “trò chơi của sếp”.
3. Vấn đề “Bẻ cong Chỉ số” (Gaming the Metrics) và hệ quả dài hạn
Khi Measures (M) được gắn quá chặt chẽ với cơ chế thưởng phạt (performance bonus), đội ngũ có xu hướng tìm cách “lách luật” hoặc “bẻ cong” chỉ số để đạt được mục tiêu bề mặt, bất chấp tổn hại đến Mục tiêu (G) và Tầm nhìn (O) dài hạn.
Ví dụ thực tế với Measures Tài chính:
- Bẻ cong Tăng trưởng Doanh thu: Ký các hợp đồng rủi ro cao hoặc chấp nhận điều khoản thanh toán bất lợi chỉ để ghi nhận doanh thu trong kỳ báo cáo (channel stuffing).
- Bẻ cong Biên Lợi Nhuận (Gross Margin): Giảm chất lượng nguyên vật liệu, hoặc trì hoãn các chi phí bảo trì cần thiết để làm đẹp COGS trong ngắn hạn.
- Bẻ cong EBITDA: Cố tình dồn các chi phí vận hành cần thiết sang mục “Chi phí vốn” (CapEx) để làm tăng EBITDA tức thời.
Tác động hành vi: Hành vi “bẻ cong chỉ số” phá hủy lòng tin trong nội bộ và tạo ra một văn hóa tổ chức tập trung vào lợi ích ngắn hạn. Measures không còn là công cụ chẩn đoán sức khỏe, mà là mục tiêu để thao túng.
Giải pháp OGSM: Measures phải được thiết lập theo nguyên tắc cân bằng. Nếu Measures tài chính là Tăng trưởng Doanh thu 15%, thì phải đi kèm với Measures cân bằng là Chỉ số Chất lượng Sản phẩm (Quality Index) hoặc NPS > X. Điều này buộc đội ngũ phải đạt tăng trưởng một cách có trách nhiệm, không thể hy sinh chất lượng để đạt doanh thu.
V. KHUNG TƯ DUY ĐÚNG: TÁI CẤU TRÚC MEASURES TÀI CHÍNH VÀ VẬN HÀNH
Để OGSM thực sự hoạt động như một hệ thống điều hành, chúng ta phải tái cấu trúc tư duy về Measures. Measures không phải là danh sách kiểm tra, mà là các điểm kiểm soát chiến lược (Strategic Control Points).
1. Thiết lập Ma trận Causal Link: Kết nối M tài chính (Lagging) với M vận hành (Leading)
Mục tiêu của Ma trận này là đảm bảo rằng mọi Measures Tài chính (kết quả) đều có một hoặc nhiều Measures Vận hành (hành vi) dẫn dắt nó.
Bước 1: Xác định Goal (G) và Measures Tài chính (M-Lagging) cốt lõi. Ví dụ: G: Đạt Biên Operating Margin 25% trong 3 năm. M-Lagging: Operating Margin (%).
Bước 2: Phân tích Chiến lược (S) để đạt G. Ví dụ: S1: Tái cấu trúc chuỗi cung ứng (Cost optimization). S2: Phát triển sản phẩm mới (Revenue/Price premium). S3: Số hóa quy trình bán hàng (SG&A reduction).
Bước 3: Xây dựng Measures Leading cho từng S. Đây là bước quan trọng nhất, biến Chiến lược thành hành động đo lường được.
| STRATEGY (S) | LEADING MEASURES (Vận hành) | CAUSAL LINK LOGIC | LAGGING MEASURES (Tài chính) |
|---|---|---|---|
| S1: Tái cấu trúc chuỗi cung ứng | M-Lead 1.1: Tỷ lệ Chi phí vật tư/Đơn vị sản phẩm giảm 10%. | Giảm chi phí đầu vào trực tiếp sẽ tăng Gross Margin, từ đó tăng Operating Margin. | Gross Margin (%), Operating Margin (%). |
| S2: Phát triển sản phẩm mới | M-Lead 2.1: Tỷ lệ Doanh thu từ Sản phẩm mới (> 1 năm) đạt 30%. | Sản phẩm mới thường có biên lợi nhuận cao hơn sản phẩm cũ, trực tiếp tăng Biên lợi nhuận tổng thể. | Tăng trưởng Doanh thu (%), Operating Margin (%). |
| S3: Số hóa quy trình bán hàng | M-Lead 3.1: Thời gian xử lý đơn hàng (Order Fulfillment Time) giảm 40%. | Giảm thời gian xử lý và giảm lỗi thủ công sẽ giảm Chi phí SG&A. | Operating Margin (%). |
Ma trận này làm cho các Measures Tài chính (Lagging) trở nên “sống”. Khi Operating Margin không đạt 25% (M-Lagging thất bại), Ban Lãnh đạo biết ngay phải kiểm tra M-Lead 1.1, 2.1 và 3.1. Nếu M-Lead 1.1 đang “đỏ” (chưa đạt), vấn đề là do chi phí vật tư, và cần tập trung nguồn lực vào S1.
2. Sàng lọc Measures: Nguyên tắc 80/20 trong việc chọn chỉ số điều hành
Để tránh hội chứng “Bội nhiễm Chỉ số”, cần áp dụng nguyên tắc tập trung: Chỉ đo lường những gì thực sự quan trọng cho việc ra quyết định chiến lược.
Nguyên tắc Sàng lọc Measures Chiến lược:
- Tính Hành động (Actionability): Chỉ số có cho phép chúng ta thay đổi hành vi hoặc điều chỉnh Chiến lược (S) hay không? (M Tài chính thường kém Actionable hơn M Vận hành).
- Tính Liên kết (Alignment): Chỉ số có liên kết rõ ràng với O và G cấp cao nhất không? Tránh các chỉ số tác nghiệp không ảnh hưởng đến kết quả tài chính cốt lõi.
- Tính Minh bạch (Transparency): Dữ liệu có thể thu thập và báo cáo một cách khách quan, không thể bị “bẻ cong” hay thao túng dễ dàng không?
Các Measures Tài chính (Tăng trưởng Doanh thu, EBITDA, Biên Lợi Nhuận) phải là những chỉ số được coi là Measures Thẩm Định Chiến Lược (Strategic Validation Measures). Chúng không phải là công cụ điều khiển hàng ngày (đó là vai trò của M Leading), mà là công cụ để đánh giá định kỳ liệu những Chiến lược mà chúng ta đang chi tiền vào có tạo ra giá trị tài chính như kỳ vọng hay không.
VI. PHÂN TÍCH LỚP SÂU: KẾT NỐI CHIẾN LƯỢC (S) VỚI ĐO LƯỜNG (M) QUA DỮ LIỆU
Trong phần này, chúng ta sẽ xem xét cách Measures (M) phải được sử dụng để kiểm soát hiệu quả của việc phân bổ vốn và nguồn lực cho Strategy (S).
1. Ví dụ minh họa: Cách một Chiến lược về Đổi mới Sản phẩm phải có Measures tài chính rõ ràng
Giả sử một doanh nghiệp có Mục tiêu (G) là tăng cường khả năng cạnh tranh thông qua đổi mới sản phẩm, dẫn đến Tăng trưởng Doanh thu 20% và Biên lợi nhuận gộp 40%.
Chiến lược (S): Đầu tư mạnh 20 tỷ đồng vào R&D để tung ra 3 sản phẩm đột phá trong 18 tháng.
Nếu Measure (M) chỉ là “Hoàn thành 3 sản phẩm đúng hạn”, đó là Measures tác nghiệp (Project Management), không phải Measures chiến lược. Measures Chiến lược phải kết nối ngân sách 20 tỷ đồng với kết quả tài chính cốt lõi:
| THÀNH PHẦN OGSM | CHI TIẾT | MEASURES (M) CẦN THEO DÕI |
|---|---|---|
| Goal (G) | Biên Lợi Nhuận Gộp 40%. | Gross Margin (Lagging). |
| Strategy (S) | Đầu tư R&D 20 tỷ đồng. | M-Lagging: Tỷ suất Lợi nhuận Ròng trên Chi phí R&D (Return on R&D Investment) (sau 24 tháng). |
| Strategy (S) – Phụ | Định vị sản phẩm đột phá. | M-Leading: Tỷ lệ Sản phẩm mới bán ra với giá Premium (> 10% so với thị trường). |
| Strategy (S) – Phụ | Chu kỳ Phát triển Sản phẩm. | M-Leading: Thời gian từ Ý tưởng đến Thị trường (Time-to-Market). |
Phân tích Data-Driven:
Việc phân tích dữ liệu phải diễn ra như sau: Sau 12 tháng, nếu Time-to-Market đang bị chậm (M-Leading thất bại) và Tỷ lệ Sản phẩm Premium thấp (M-Leading thất bại), dù 3 sản phẩm có thể đã ra mắt, chúng ta biết ngay rằng Chiến lược R&D (S) đang bị lỗi: hoặc là quy trình nội bộ quá chậm, hoặc là sản phẩm không đủ đột phá để bán giá cao.
Kết quả lên Measures Tài chính: Nếu hai M-Leading thất bại, chắc chắn Gross Margin (M-Lagging) sẽ không đạt 40% vì sản phẩm mới sẽ phải bán giá thấp hoặc chi phí phát triển bị đội lên. OGSM trở thành một hệ thống chẩn đoán, thay vì chỉ là một hệ thống báo cáo. Nó cho phép nhà điều hành can thiệp vào quy trình R&D (S) ngay lập tức, chứ không đợi đến khi báo cáo cuối quý xác nhận Gross Margin thấp.
2. Tác động của cấu trúc tổ chức đến khả năng đo lường hiệu suất (M)
Measures Tài chính như EBITDA và Biên Lợi Nhuận thường được đo lường ở cấp độ Doanh nghiệp (Enterprise Level). Tuy nhiên, để chúng có giá trị điều hành, chúng phải được phân bổ (decomposed) xuống các cấp độ chức năng hoặc đơn vị kinh doanh (Business Unit – BU).
- Nếu cấu trúc tổ chức theo Phòng ban chức năng (Functional structure), các Measures Tài chính thường bị mờ nhạt ở cấp độ phòng ban. Ví dụ: Phòng Marketing không có trách nhiệm trực tiếp với Biên Lợi Nhuận, họ chỉ chịu trách nhiệm về Chi phí Marketing/Doanh thu.
- Nếu cấu trúc tổ chức theo Đơn vị Kinh doanh (BU structure), mỗi BU có thể được giao trách nhiệm về EBITDA hoặc Operating Margin riêng. Điều này làm tăng tính Actionability của Measures Tài chính.
Vấn đề: Khi Measures Tài chính không được phân bổ rõ ràng, chúng sẽ trở thành “Measures của Tổng Giám đốc”, không gắn liền với hiệu suất làm việc của cấp trung.
Giải pháp OGSM: Trong quá trình thiết lập OGSM, cần xác định rõ Measures Tài chính nào cần được phân bổ và Ai (phòng ban/BU) là người sở hữu P&L (Profit and Loss) đó. Việc này biến Measures Tài chính (Lagging) từ chỉ số báo cáo thành đòn bẩy điều hành, vì cấp quản lý trực tiếp sẽ phải chịu trách nhiệm về các Leading Indicators (Measures vận hành) dẫn đến kết quả EBITDA của họ.
VII. RỦI RO THƯỜNG GẶP KHI TRIỂN KHAI OGSM (Ở GÓC ĐỘ MEASURES)
Ngoài các bệnh lý tổ chức đã đề cập, có ba rủi ro chiến lược khi sử dụng Measures (M) mà nhà điều hành cần đặc biệt lưu ý.
1. Gamification (Trò chơi hóa chỉ số)
Gamification xảy ra khi việc đạt được Measures trở nên quan trọng hơn việc đạt được Mục tiêu Chiến lược (G) và Tầm nhìn (O).
- Ví dụ: Một công ty đặt Measures (M) là “Giảm 10% Chi phí Vận hành (OpEx)”. Đội ngũ đạt được chỉ số này bằng cách cắt giảm các khóa đào tạo, bảo trì phần mềm, hoặc tuyển dụng các vị trí chủ chốt. Kết quả: OpEx giảm (M đạt), nhưng năng lực vận hành dài hạn (G) bị suy giảm nghiêm trọng.
Phản biện: OGSM yêu cầu Measures phải có tính chiến lược, nghĩa là sự dịch chuyển của M phải dẫn đến sự dịch chuyển của G. Nếu M có thể đạt được mà G không đạt được, Measures đó đã bị lỗi và cần được thay thế bằng một chỉ số cân bằng hơn. Trò chơi hóa chỉ số là dấu hiệu của việc Measures không còn là công cụ đánh giá chiến lược mà đã trở thành mục tiêu tự thân.
2. The “Tactic Creep” Syndrome (Chiến lược bị đẩy xuống cấp tác nghiệp)
Đây là hiện tượng khi Strategies (S) trở nên quá vi mô và Measures (M) bị kéo theo, trở thành các chỉ số tác nghiệp hàng ngày (KPIs).
- Chiến lược (S) cấp cao: Tập trung vào các quyết định phân bổ nguồn lực lớn (ví dụ: Thay đổi mô hình kinh doanh, thâm nhập thị trường mới).
- Tactic Creep: Chiến lược (S) bị viết thành “Gửi 100 email chào hàng mỗi ngày” và Measures (M) là “Số email được gửi”.
Hệ quả: OGSM mất đi tính chiến lược. Các Measures Tài chính như Tăng trưởng Doanh thu không được điều khiển bởi các động lực thị trường lớn (S), mà bởi các hoạt động lặp đi lặp lại hàng ngày (Tactics). Khi Measures Tài chính không đạt, Ban Lãnh đạo không thể biết được vấn đề nằm ở Chiến lược sai hay ở việc thực thi kém, vì tất cả đều bị lẫn lộn.
Tái cấu trúc tư duy: Measures trong OGSM phải đo lường tác động của sự thay đổi cấu trúc do Strategy (S) mang lại, chứ không phải đo lường sự bận rộn của hoạt động tác nghiệp. Measures Tài chính phải là điểm neo, buộc các Strategies (S) phải đủ tầm vóc để dịch chuyển được chúng.
3. Quá trình Thiết lập Measures Độc đoán (Top-Down Mandate)
Nhiều doanh nghiệp thất bại vì các Measures (kể cả M Tài chính và M Vận hành) được áp đặt từ trên xuống mà không có sự tham gia của các cấp thực thi (Bottom-up input).
- Quản lý cấp cao quyết định G và M Tài chính (ví dụ: Tăng trưởng Doanh thu 25% và Biên EBITDA 18%).
- Các cấp vận hành (S Owners) bị buộc phải tìm ra các Chiến lược (S) và Measures Vận hành (M Leading) để đáp ứng các con số đó, dù họ biết là không khả thi hoặc thiếu nguồn lực.
Hệ quả: Sự thiếu cam kết (Lack of Commitment). Đội ngũ sẽ thực hiện OGSM một cách hình thức. Khi Measures Tài chính không đạt, họ sẽ đổ lỗi cho các Mục tiêu (G) không thực tế được áp đặt.
Yêu cầu OGSM: Việc thiết lập Measures, đặc biệt là sự kết nối Causal Link giữa S và M, phải là quá trình đối thoại liên tục giữa cấp chiến lược và cấp vận hành. Các Measures Leading (Vận hành) phải được cấp vận hành đề xuất và cam kết thực hiện, vì họ là người hiểu rõ nhất những hành vi nào thực sự sẽ dịch chuyển M Tài chính (Lagging).
VIII. ACTIONABLE TAKEAWAYS: NHỮNG HÀNH ĐỘNG TƯ DUY CẦN THỰC HIỆN NGAY
Để biến Measures Tài chính (Tăng trưởng Doanh thu, EBITDA, Biên Lợi Nhuận) từ chỉ số báo cáo thành công cụ điều hành chiến lược, doanh nghiệp cần thực hiện những thay đổi sau trong tư duy và quy trình:
- Chuyển đổi Measures Tài chính thành Yêu cầu Vận hành: Thay vì chỉ liệt kê M Tài chính, hãy xác định rõ “M Tài chính này đang yêu cầu những thay đổi hành vi/quy trình nào trong vận hành?” Ví dụ: Biên Operating Margin 20% yêu cầu Chi phí SG&A không vượt quá 15% Doanh thu. Từ đó, biến 15% này thành Measures Leading cho các Strategy (S) của các phòng ban liên quan.
- Bắt buộc Cân bằng Chỉ số (Balanced Metrics): Đối với mỗi Measures Tài chính mang tính thúc đẩy (ví dụ: Tăng trưởng Doanh thu), phải có một Measures đối trọng mang tính kiểm soát chất lượng (ví dụ: NPS hoặc Tỷ lệ LTV/CAC) để ngăn chặn hành vi “bẻ cong chỉ số” và đảm bảo chất lượng tăng trưởng.
- Thiết lập Chu kỳ Phản biện Dữ liệu (Data Review Cycle): Dừng các cuộc họp báo cáo OGSM thụ động. Chuyển sang các buổi Phản biện Chiến lược (Strategic Review) hàng tháng, nơi trọng tâm là: Measures Tài chính (Lagging) đã dịch chuyển chưa? Nếu chưa, Measures Vận hành (Leading) nào đang thất bại? Strategy (S) nào cần được can thiệp hoặc điều chỉnh ngay lập tức?
- Sở hữu Chỉ số (Measure Ownership): Measures (M) phải được gắn với Chủ sở hữu Chiến lược (S Owner) – người có quyền lực và nguồn lực để điều chỉnh Chiến lược nếu M không đạt. Đừng giao Measures tài chính cho Phòng Kế toán; giao nó cho người chịu trách nhiệm về P&L của Chiến lược đó (ví dụ: Giám đốc BU, Trưởng Bộ phận Sản phẩm).
- Tái cấu trúc EBITDA/Biên lợi nhuận cho mục đích điều hành: Yêu cầu Phòng Tài chính phân loại và báo cáo EBITDA không chỉ theo GAAP/IFRS mà còn theo EBITDA Điều hành Cốt lõi (Core Operating EBITDA), loại bỏ tối đa các điều chỉnh không cần thiết và buộc mọi chi phí phát sinh từ Chiến lược (S) phải được tính vào Measures đánh giá hiệu suất của S đó.
OGSM là hệ thống xương sống của tổ chức. Measures Tài chính (Tăng trưởng Doanh thu, EBITDA, Biên Lợi Nhuận) là các tín hiệu sinh tồn. Nếu chúng ta chỉ tập trung vào việc làm đẹp các tín hiệu này mà không giải quyết các hành vi vận hành dẫn đến chúng, hệ thống OGSM sẽ sụp đổ, và doanh nghiệp sẽ phải trả giá bằng sự trì trệ chiến lược dài hạn.
Việc áp dụng OGSM không chỉ là một dự án lập kế hoạch, mà là một quá trình tái cấu trúc tư duy điều hành, chuyển từ việc phản ứng với kết quả sang việc chủ động định hình các hành vi dẫn dắt kết quả.
Nếu doanh nghiệp của bạn đang gặp phải tình trạng OGSM “đúng trên giấy nhưng không chạy trong thực tế”, hoặc đội ngũ đang mệt mỏi vì Measures bị biến thành công cụ báo cáo thay vì công cụ điều hành, có thể tổ chức của bạn đang cần một sự tái cấu trúc sâu sắc về cách thức thiết lập mối quan hệ nhân quả giữa Chiến lược và Đo lường.
Đây là lúc cần có một góc nhìn khách quan và chuyên sâu để đánh giá lại hệ thống OGSM hiện tại, tập trung vào tính Actionability và Causal Link của Measures.
Chúng tôi luôn sẵn sàng lắng nghe, tư vấn và góp ý sâu sắc về cách thiết lập OGSM như một hệ thống vận hành sống còn, đảm bảo các Measures Tài chính của bạn thực sự phản ánh và được dẫn dắt bởi các Chiến lược hiệu quả nhất. Hãy liên hệ để bắt đầu cuộc đối thoại về tái cấu trúc chiến lược và vận hành doanh nghiệp của bạn.