Skip to content

OGSM TRONG DOANH NGHIỆP: CHIẾN LƯỢC TRONG TÀI CHÍNH (GIẢM CHI PHÍ, TĂNG BIÊN LỢI NHUẬN, QUẢN TRỊ DÒNG TIỀN).
Khi nói về việc điều hành một doanh nghiệp, chúng ta thường nghe về tầm nhìn, về mục tiêu tăng trưởng, về những con số doanh thu khủng khiếp. Nhưng nếu bạn đã từng trải qua cảm giác bế tắc, thấy rõ ràng là công ty đang chạy như điên mà vẫn không thấy tiền đâu, hoặc lợi nhuận thì mỏng như lá lúa, thì bạn sẽ hiểu rằng: Tầm nhìn vĩ đại đến đâu, mục tiêu to lớn thế nào, nếu thiếu một “Chiến lược” sắc bén để kết nối chúng với thực tế vận hành hàng ngày, mọi thứ chỉ là những câu chuyện đẹp đẽ trên giấy tờ. Chiến lược (Strategies – chữ S trong OGSM) chính là CÂY CẦU dẫn bạn từ điểm A (Thực trạng) đến điểm B (Mục tiêu – Goals). Đây là những hành động cụ thể, có định hướng rõ ràng, được ưu tiên nguồn lực, không phải là những việc lặt vặt ai cũng làm. Hôm nay, chúng ta sẽ đào sâu vào một chiến lược cốt lõi, thường xuyên bị hiểu sai và thực hiện một cách cảm tính: Chiến lược Tài chính, tập trung vào ba vệ tinh quan trọng nhất: Giảm chi phí, Tăng biên lợi nhuận, và Quản trị dòng tiền. Nếu bạn đang tìm kiếm câu trả lời cho việc làm thế nào để thoát khỏi vòng luẩn quẩn “làm nhiều, lời ít”, đây chính là những gì bạn cần nghiền ngẫm.
Chiến lược tài chính không phải chỉ là công việc của bộ phận kế toán hay tài vụ, mà nó là linh hồn của mọi quyết định vận hành. Mọi CEO, mọi người quản lý cấp trung, và thậm chí mọi nhân viên ở tuyến đầu đều phải thấm nhuần rằng: Mọi hành động đều tác động đến đồng tiền. Và trong bối cảnh thị trường đang biến động chóng mặt như hiện nay, việc xác định rõ Chiến lược tài chính trong mô hình OGSM là yếu tố sinh tử. Chúng ta không chỉ nói về việc cắt giảm chi phí một cách bừa bãi hay cố gắng tăng giá vô tội vạ; chúng ta nói về việc TÁI ĐỊNH HÌNH cách tiền bạc luân chuyển trong hệ thống của bạn. Bất kể công ty bạn đang lớn mạnh hay đang loay hoay tìm lối đi, hãy dành thời gian để thẩm định lại các Chiến lược hiện tại của mình. Đừng để Chiến lược của bạn chỉ là bản sao của người khác, hãy biến nó thành vũ khí cạnh tranh riêng biệt, dựa trên những nguyên tắc nền tảng mà OGSM đã định hướng.
***
Đã bao giờ bạn tự hỏi, tại sao công ty mình dù đã đạt được doanh số cao kỷ lục, nhưng khi nhìn vào bảng cân đối kế toán, biên lợi nhuận lại quá thấp, hoặc tệ hơn, tài khoản ngân hàng lại báo động? Câu trả lời thường nằm ở việc thiếu vắng một Chiến lược Tài chính rõ ràng, hoặc chiến lược đó chỉ là những hành động phản ứng tạm thời thay vì sự chủ động có hệ thống.
Chúng ta sẽ đi sâu vào ba trụ cột của chiến lược tài chính, dưới lăng kính của việc tối ưu hóa vận hành, đảm bảo rằng mỗi chiến lược được đưa ra không chỉ giải quyết vấn đề hiện tại mà còn tạo ra lợi thế bền vững cho tương lai.
CHIẾN LƯỢC TÀI CHÍNH TRỤ CỘT SỐ MỘT: GIẢM CHI PHÍ (NHƯNG PHẢI GIẢM ĐÚNG CHỖ)
1. Vấn đề thường gặp: Cắt giảm chi phí theo phản xạ và cảm tính
Nhiều doanh nghiệp khi đối mặt với khủng hoảng sẽ đưa ra các quyết định cắt giảm rất nhanh chóng: giảm ngân sách marketing, cắt giảm phúc lợi nhân viên, hoặc ép giá nhà cung cấp một cách tối đa. Những hành động này mang lại hiệu quả tức thời về mặt con số, nhưng lại làm xói mòn tinh thần nhân viên, giảm chất lượng sản phẩm (do phải dùng nguyên liệu rẻ hơn), hoặc làm đứt gãy mối quan hệ chiến lược với đối tác.
Chi phí cần được phân loại một cách chiến lược:
- Chi phí Đầu tư (Investment Costs): Đây là chi phí mang lại lợi thế cạnh tranh và hiệu quả dài hạn (ví dụ: đào tạo nhân sự cốt lõi, nâng cấp hệ thống công nghệ, R&D). Cắt giảm nhóm này là tự sát.
- Chi phí Vận hành Cốt lõi (Core Operational Costs): Chi phí không thể thiếu để duy trì hoạt động (ví dụ: lương nhân viên sản xuất, nguyên vật liệu đầu vào, tiền thuê nhà xưởng). Phải tập trung TỐI ƯU HÓA chứ không phải CẮT GIẢM.
- Chi phí Lãng phí (Waste Costs): Đây là mục tiêu chính của Chiến lược Giảm chi phí. Đây là những chi phí không tạo ra giá trị gia tăng (Non-Value Added – NVA).
2. Chiến lược Tài chính tập trung vào Chi phí Lãng phí (Lean Strategy)
Chiến lược giảm chi phí hiệu quả nhất, đặc biệt trong OGSM, phải gắn liền với Mục tiêu (Goals) về Hiệu suất (Efficiency Goals). Nó không chỉ là tiết kiệm tiền, mà là làm cùng một việc với ít nguồn lực hơn.
Phân tích Chi phí dựa trên Hoạt động (Activity-Based Costing – ABC):
Thay vì chỉ nhìn vào tổng chi phí, bạn cần xác định hoạt động nào đang đốt tiền. Đây là nơi tư duy chuyên nghiệp bắt đầu khác biệt với kế toán thông thường.
Ví dụ, một công ty logistics nhận thấy chi phí vận hành kho bãi tăng vọt. Kế toán báo cáo: “Tăng 15% chi phí nhân sự kho và 10% chi phí điện/năng lượng.”
Chiến lược Tài chính (dưới lăng kính OGSM) sẽ đặt câu hỏi: Hoạt động nào gây ra sự tăng trưởng này?
- Phải chăng là do quy trình nhập/xuất hàng quá rườm rà, dẫn đến cần nhiều người hơn (Lãng phí thời gian chờ và di chuyển)?
- Hay là do bố trí kho không khoa học, khiến nhân viên phải đi lại quá nhiều (Lãng phí di chuyển)?
- Hay do tỷ lệ hàng bị hỏng, bị sai sót (Lãng phí sai lỗi)?
Chiến lược (S) Giảm Chi phí ở đây không phải là ra quyết định cắt giảm 10% lương nhân viên kho. Mà là: “Tối ưu hóa bố trí kho theo nguyên tắc Dòng chảy Tinh gọn (Lean Flow) để giảm 20% thời gian xử lý đơn hàng, từ đó giảm nhu cầu về nhân công thời vụ và điện năng tiêu thụ.”
3. Cụ thể hóa Chiến lược Giảm Chi phí Tối ưu hóa
A. Đánh giá lại chi phí không cốt lõi (Indirect Spend Review):
Đây là những chi phí “phụ” mà doanh nghiệp thường ít để ý: văn phòng phẩm, dịch vụ tư vấn không thường xuyên, các hợp đồng bảo trì IT đã lỗi thời.
- Hành động Chiến lược: Triển khai chương trình Quản lý Nhà cung cấp Chiến lược (Strategic Vendor Management). Không chỉ ép giá, mà là tìm kiếm đối tác có khả năng cung cấp giải pháp trọn gói, tích hợp hệ thống để giảm thiểu chi phí quản lý giao dịch.
- Độ sâu: Chuyển từ mua sắm mang tính giao dịch sang mua sắm mang tính hợp tác. Ví dụ, thay vì chỉ mua giấy, bạn hợp tác với nhà cung cấp giấy để họ quản lý luôn cả việc tồn kho và giao hàng tự động theo định mức sử dụng.
B. Tối ưu hóa chi phí Công nghệ (TCO – Total Cost of Ownership):
Nhiều doanh nghiệp mua phần mềm vì thấy người ta mua, hoặc nâng cấp hệ thống ERP/CRM mà không dùng hết tính năng. Chi phí ban đầu (CapEx) có thể thấp, nhưng chi phí vận hành, bảo trì, và đào tạo (OpEx) lại rất lớn.
- Hành động Chiến lược: Thực hiện kiểm toán công nghệ định kỳ. Chiến lược không phải là cắt bỏ phần mềm, mà là chuyển đổi sang các giải pháp dựa trên đám mây (Cloud-based) hoặc sử dụng các công cụ mã nguồn mở (Open Source) cho các tác vụ không yêu cầu tính năng đặc thù, giảm đáng kể TCO.
- Liên kết OGSM: Nếu Mục tiêu (G) là “Tăng 30% tốc độ xử lý đơn hàng”, thì Chiến lược (S) phải là “Đầu tư vào hệ thống tự động hóa khâu xử lý đơn hàng (RPA) và thanh lý các công cụ thủ công lỗi thời.” Chi phí đầu tư ban đầu này là bắt buộc để đạt Mục tiêu, do đó không được cắt giảm.
C. Quản lý Chi phí Nhân sự Chiến lược:
Lương bổng là chi phí lớn nhất của hầu hết các doanh nghiệp dịch vụ và công nghệ. Cắt giảm lương có vẻ dễ, nhưng nó phá hủy thương hiệu nhà tuyển dụng.
- Hành động Chiến lược: Áp dụng chiến lược “Giao việc Tối ưu” (Workforce Optimization). Thay vì cắt giảm người, hãy xác định các vai trò nào có thể được tự động hóa hoặc thuê ngoài (Outsource) hiệu quả hơn. Chiến lược là tập trung nguồn lực nội bộ vào các hoạt động tạo ra giá trị cốt lõi, thuê ngoài các hoạt động mang tính hỗ trợ (ví dụ: Payroll, IT Helpdesk).
- Độ sâu: Đầu tư vào việc đo lường năng suất (Productivity Metrics). Nếu Chi phí nhân sự (Cost) trên Doanh thu (Revenue) đang tăng, đó không hẳn là vấn đề của tiền lương, mà có thể là vấn đề của Hiệu suất công việc. Chiến lược phải là cải thiện quy trình để một nhân viên tạo ra nhiều giá trị hơn, giảm chi phí nhân sự trên mỗi đơn vị sản phẩm/dịch vụ.
TÓM LẠI VỀ CHI PHÍ: Chiến lược giảm chi phí thành công là chiến lược không gây đau đớn, vì nó tập trung vào việc loại bỏ sự lãng phí và hoạt động dư thừa, chứ không phải là cắt giảm các nguồn lực thiết yếu. Nó phải là một phần của văn hóa vận hành tinh gọn, gắn liền với các Mục tiêu về hiệu suất đã được xác định trong OGSM.
***
CHIẾN LƯỢC TÀI CHÍNH TRỤ CỘT SỐ HAI: TĂNG BIÊN LỢI NHUẬN (KHÔNG CHỈ LÀ TĂNG GIÁ BÁN)
Nếu cột trụ thứ nhất (Giảm chi phí) là về việc làm cho chiếc bánh chi phí nhỏ đi, thì cột trụ thứ hai (Tăng Biên Lợi Nhuận) là về việc làm cho chiếc bánh doanh thu trở nên “dày” và “chất lượng” hơn. Biên lợi nhuận (Margin) là tấm gương phản chiếu sự hiệu quả trong việc định giá, quản lý chi phí sản xuất, và quản lý danh mục sản phẩm của bạn.
1. Vấn đề thường gặp: Mắc kẹt trong cuộc chiến về giá
Nhiều doanh nghiệp, đặc biệt là trong các ngành hàng hóa (Commodity), tin rằng cách duy nhất để tăng doanh số là giảm giá, dẫn đến biên lợi nhuận bị bào mòn dần. Họ bị ám ảnh bởi khối lượng (Volume) mà quên đi Chất lượng (Margin). Họ bán được nhiều, nhưng lợi nhuận thực tế thu về không đáng kể, hoặc tệ hơn, phải gồng lỗ để duy trì thị phần.
Chiến lược Tài chính về Biên Lợi Nhuận cần phải trả lời câu hỏi: Làm thế nào để khách hàng sẵn lòng trả nhiều tiền hơn, hoặc làm thế nào để chúng ta tạo ra sản phẩm đó với chi phí thấp hơn đáng kể mà không ảnh hưởng đến chất lượng?
2. Chiến lược Đa dạng hóa Biên Lợi Nhuận (Margin Diversification)
Chiến lược tăng biên lợi nhuận không chỉ là câu chuyện của phòng kinh doanh (tăng giá) hay phòng mua hàng (giảm COGS). Nó là sự kết hợp của:
- A. Chiến lược Định giá Tối ưu (Pricing Strategy).
- B. Chiến lược Quản lý Danh mục Sản phẩm (Product Mix Strategy).
- C. Chiến lược Giảm Chi phí Hàng Bán (COGS Reduction).
A. Chiến lược Định giá Tối ưu (Value-Based Pricing):
Đây là một trong những Chiến lược tài chính mạnh mẽ nhất. Thay vì định giá dựa trên Chi phí + Lợi nhuận kỳ vọng (Cost-plus Pricing), hãy định giá dựa trên GIÁ TRỊ CẢM NHẬN mà khách hàng nhận được.
- Hành động Chiến lược: Phân tích khách hàng theo phân khúc (Segmentation). Xác định nhóm khách hàng sẵn lòng trả cao hơn (Premium Segment) vì họ coi trọng chất lượng, dịch vụ hậu mãi, hoặc tính độc quyền. Tạo ra sản phẩm/dịch vụ độc quyền cho phân khúc này.
- Ví dụ minh họa: Thay vì bán một sản phẩm với giá chung, bạn tạo ra Gói Dịch vụ Vàng (Premium Tier) bao gồm bảo hành 5 năm, hỗ trợ 24/7, và tư vấn cá nhân hóa. Chi phí để cung cấp những dịch vụ bổ sung này có thể thấp, nhưng giá bán có thể tăng gấp đôi, kéo biên lợi nhuận tổng thể lên cao.
B. Chiến lược Quản lý Danh mục Sản phẩm (Product Mix Optimization):
Quy tắc 80/20 (Pareto Principle) cực kỳ đúng trong quản lý sản phẩm: 20% sản phẩm mang lại 80% lợi nhuận. Nhưng bạn có biết chính xác 20% đó là gì không? Thường thì không.
Nhiều doanh nghiệp giữ lại những sản phẩm “nuôi chim” (Cash Cows) đã lỗi thời vì sợ mất thị phần, hoặc đẩy mạnh bán các sản phẩm “phá hoại” (Loss Leaders) mà không có chiến lược rõ ràng để chuyển đổi khách hàng từ sản phẩm lỗ sang sản phẩm lời.
- Hành động Chiến lược: Thực hiện Phân tích Biên Lợi Nhuận theo Đơn vị Sản phẩm (SKU/Service Profitability Analysis). Xác định các sản phẩm có biên lợi nhuận thấp hơn mức trung bình (hoặc âm), và lập Chiến lược để: (1) Cải tiến quy trình sản xuất để giảm COGS; (2) Tăng giá; hoặc (3) Loại bỏ khỏi danh mục.
- Liên kết OGSM: Nếu Mục tiêu (G) là “Tăng Biên Lợi Nhuận Gộp (Gross Margin) từ 25% lên 30% trong 12 tháng”, thì Chiến lược (S) phải là “Tái cấu trúc danh mục sản phẩm, giảm 50% khối lượng các SKU có biên lợi nhuận dưới 15% và chuyển hướng đầu tư Marketing sang các SKU Vàng (trên 40% biên lợi nhuận).”
C. Chiến lược Giảm Chi phí Hàng Bán (COGS Reduction) một cách bền vững:
Giảm COGS không chỉ là mua nguyên liệu rẻ hơn, điều này thường dẫn đến giảm chất lượng. Chiến lược COGS phải tập trung vào Hiệu suất Sản xuất và Thiết kế Sản phẩm.
- Hành động Chiến lược Tối ưu hóa Thiết kế (Design to Cost): Xem xét lại thiết kế sản phẩm ngay từ đầu. Liệu có thể sử dụng vật liệu thay thế có hiệu năng tương đương nhưng giá thành thấp hơn? Liệu có thể chuẩn hóa các linh kiện giữa các dòng sản phẩm khác nhau (Standardization) để tận dụng lợi thế quy mô khi mua hàng?
- Hành động Chiến lược Tối ưu hóa Sản xuất (Process Efficiency): Áp dụng các phương pháp như Six Sigma hoặc Lean Manufacturing để loại bỏ các bước sản xuất thừa thãi, giảm thiểu hàng hỏng (Defects), và tối ưu hóa thời gian chu kỳ (Cycle Time). Mỗi sản phẩm hỏng, mỗi giờ máy chết, đều là sự xói mòn trực tiếp vào Biên Lợi Nhuận.
3. Khía cạnh Tâm lý trong Chiến lược Định giá
Việc tăng giá luôn đi kèm với rủi ro mất khách hàng. Chiến lược tăng biên lợi nhuận đòi hỏi sự khéo léo trong việc “tăng giá trị” thay vì chỉ “tăng con số”.
- Chiến lược Premium hóa (Premiumization): Đầu tư vào bao bì, trải nghiệm khách hàng (Customer Experience), và thương hiệu. Khách hàng không mua sản phẩm, họ mua Giải pháp và Trải nghiệm.
- Ví dụ: Một công ty phần mềm không thể tăng giá thuê bao hàng tháng một cách vô lý. Nhưng họ có thể tạo ra một Cộng đồng Người dùng Cao cấp, cung cấp nội dung độc quyền, hỗ trợ cá nhân hóa, biến sản phẩm từ một công cụ thành một Trợ thủ Chiến lược. Khách hàng vui vẻ chi trả mức giá cao hơn, và Biên Lợi Nhuận được cải thiện mà không cần phải thay đổi cấu trúc chi phí sản xuất (COGS) quá nhiều.
TÓM LẠI VỀ BIÊN LỢI NHUẬN: Chiến lược tăng biên lợi nhuận không phải là phép màu một đêm, mà là sự tích lũy của những cải tiến nhỏ trong quy trình sản xuất, sự tinh chỉnh trong danh mục sản phẩm, và sự nâng cấp giá trị cảm nhận để hỗ trợ cho việc định giá cao hơn. Tất cả phải được đo lường và gắn kết chặt chẽ với Mục tiêu Lợi nhuận Tổng thể của OGSM.
***
CHIẾN LƯỢC TÀI CHÍNH TRỤ CỘT SỐ BA: QUẢN TRỊ DÒNG TIỀN (SỰ SỐNG CÒN CỦA DOANH NGHIỆP)
Nếu lợi nhuận là “ý kiến” (vì nó phụ thuộc vào các chuẩn mực kế toán và khấu hao), thì Dòng Tiền (Cash Flow) là “thực tế”. Nhiều công ty có lợi nhuận trên giấy tờ rất cao nhưng vẫn phá sản vì không có tiền mặt để trả lương, trả nợ đến hạn. Đây được gọi là “Profit without Cash Syndrome” (Hội chứng Lời nhưng không có Tiền).
Quản trị Dòng Tiền là Chiến lược duy trì nhịp tim của doanh nghiệp. Trong OGSM, đây là Chiến lược cực kỳ quan trọng vì nó đảm bảo rằng mọi Chiến lược khác (Marketing, R&D, Vận hành) đều có đủ nhiên liệu để thực hiện.
1. Vấn đề thường gặp: Nhầm lẫn giữa Lợi nhuận và Dòng tiền
Mắc kẹt lớn nhất của các chủ doanh nghiệp là nhìn vào doanh thu và lợi nhuận, rồi giả định rằng họ có đủ tiền. Tuy nhiên, nếu bạn bán hàng với thời hạn công nợ (Account Receivables – AR) là 90 ngày, nhưng phải trả tiền cho nhà cung cấp (Account Payables – AP) trong 30 ngày, bạn sẽ đối mặt với một khoảng trống dòng tiền khổng lồ.
Chiến lược Dòng Tiền không phải là chờ đợi tiền về, mà là chủ động điều chỉnh tốc độ luân chuyển tiền mặt.
2. Chiến lược Tối ưu hóa Chu kỳ Chuyển đổi Tiền mặt (Cash Conversion Cycle – CCC)
CCC đo lường thời gian (số ngày) cần thiết để một đồng tiền đầu tư vào nguyên vật liệu, sản xuất, và bán hàng quay trở lại thành tiền mặt trong túi bạn. Mục tiêu Chiến lược là GIẢM THIỂU CCC.
Công thức cơ bản của CCC (dưới góc nhìn vận hành):
CCC = DIO (Số ngày Tồn kho) + DSO (Số ngày Thu tiền) – DPO (Số ngày Trả tiền)
Chiến lược Quản trị Dòng tiền phải nhắm vào việc cải thiện cả ba thành phần này.
A. Chiến lược Tối ưu hóa Tồn kho (DIO – Days Inventory Outstanding):
Tồn kho là tiền mặt bị “đông lạnh”. Giữ quá nhiều tồn kho (overstock) làm tăng chi phí lưu trữ, rủi ro lỗi thời, và đặc biệt là làm dòng tiền bị tắc nghẽn. Giữ quá ít (understock) lại gây mất cơ hội bán hàng.
- Hành động Chiến lược: Áp dụng hệ thống quản lý tồn kho JIT (Just-In-Time) hoặc VMI (Vendor Managed Inventory). Chiến lược ở đây là chuyển rủi ro tồn kho sang cho nhà cung cấp hoặc tối ưu hóa chuỗi cung ứng để nguyên liệu chỉ đến khi cần sản xuất.
- Độ sâu: Đầu tư vào công nghệ dự báo nhu cầu (Demand Forecasting). Nếu bạn dự báo chính xác nhu cầu, bạn có thể giảm 30-40% tồn kho an toàn (Safety Stock) một cách dễ dàng, lập tức giải phóng một lượng tiền mặt đáng kể.
B. Chiến lược Tối ưu hóa Thu tiền (DSO – Days Sales Outstanding):
Đây là thời gian từ khi bạn bán hàng đến khi bạn nhận được tiền. DSO càng cao, bạn càng cấp tín dụng miễn phí cho khách hàng.
- Hành động Chiến lược Tác chiến: Tái cấu trúc chính sách tín dụng.
- S1: Đàm phán giảm thời hạn thanh toán với các khách hàng lớn, đổi lại bằng việc cung cấp chiết khấu thanh toán sớm (Early Payment Discount). Chiết khấu 2% cho thanh toán trong 10 ngày có thể tiết kiệm chi phí vốn (Cost of Capital) lớn hơn nhiều so với việc chờ 60 ngày.
- S2: Tự động hóa quy trình lập hóa đơn (Invoicing) và theo dõi công nợ (AR Tracking). Nhiều công ty mất tiền chỉ vì hóa đơn bị gửi trễ hoặc sai sót. Chiến lược là sử dụng hệ thống tự động gửi nhắc nhở thanh toán trước 7 ngày và ngay khi hóa đơn đến hạn.
C. Chiến lược Tối ưu hóa Trả tiền (DPO – Days Payable Outstanding):
Đây là thời gian từ khi bạn mua hàng đến khi bạn trả tiền cho nhà cung cấp. DPO càng dài, bạn càng tận dụng được vốn của nhà cung cấp.
- Hành động Chiến lược Tối đa hóa DPO:
- S1: Đàm phán lại thời hạn thanh toán với các nhà cung cấp KHÔNG CHIẾN LƯỢC (Non-Strategic Vendors). Cố gắng kéo dài thời hạn mà không ảnh hưởng đến mối quan hệ.
- S2: Sử dụng các công cụ Tài trợ Chuỗi Cung ứng (Supply Chain Finance). Thay vì làm tổn thương mối quan hệ bằng cách trả chậm, bạn có thể sử dụng các tổ chức tài chính trung gian để trả sớm cho nhà cung cấp (giúp họ có tiền mặt), đồng thời bạn được hưởng thời hạn trả nợ dài hơn với mức lãi suất hợp lý. Chiến lược này giúp tối ưu hóa vốn lưu động cho cả hai bên.
3. Chiến lược Dự báo Dòng tiền và Tình huống Khẩn cấp
Việc quản lý dòng tiền không chỉ là quản lý ba con số trên, mà là khả năng dự báo những gì sẽ xảy ra trong tương lai gần.
- Hành động Chiến lược: Xây dựng mô hình Dự báo Dòng tiền Trực tiếp 13 tuần (13-Week Direct Cash Flow Forecast). Đây là công cụ phải có của bất kỳ Chiến lược tái cấu trúc tài chính nào. Nó cho phép bạn nhìn thấy điểm nghẽn tiền mặt sắp xảy ra và chủ động đưa ra các quyết định: tạm hoãn đầu tư, đàm phán lại khoản vay, hoặc đẩy mạnh thu hồi công nợ.
- Liên kết OGSM: Nếu Mục tiêu (G) là “Duy trì số dư tiền mặt tối thiểu là 3 tháng chi phí hoạt động”, thì Chiến lược (S) phải là “Triển khai hệ thống dự báo dòng tiền 13 tuần và thiết lập một Ủy ban Quản lý Tiền mặt (Cash Management Committee) hàng tuần để hành động kịp thời khi dự báo có dấu hiệu đi xuống dưới ngưỡng an toàn.”
***
TỔNG HỢP VÀ LIÊN KẾT CÁC CHIẾN LƯỢC TRONG HỆ THỐNG OGSM
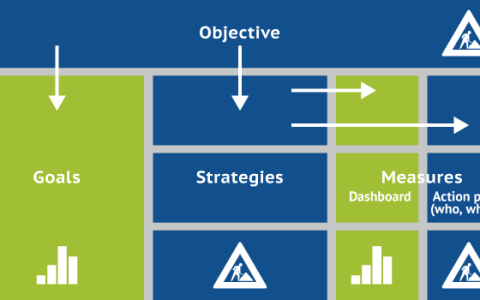
Chúng ta đã đi qua ba trụ cột quan trọng nhất của Chiến lược Tài chính (S): Giảm Chi phí, Tăng Biên Lợi Nhuận, và Quản trị Dòng Tiền. Điều quan trọng nhất khi áp dụng OGSM là thấy được sự kết nối hữu cơ giữa chúng, và cách chúng phục vụ cho Mục tiêu (G) và Mục tiêu Lớn (O) của doanh nghiệp.
Nếu mục tiêu tối thượng (O) của bạn là “Trở thành công ty dẫn đầu thị trường với chất lượng dịch vụ vượt trội và tăng trưởng bền vững”, thì các Chiến lược Tài chính phải hỗ trợ trực tiếp điều này.
Ví dụ về sự kết nối:
- Nếu Chiến lược S1 là “Giảm 30% Chi phí Vận hành không cốt lõi (Indirect Costs) thông qua tự động hóa các quy trình hành chính”.
- Thì Measures (M) đi kèm sẽ là: “Chi phí hành chính giảm 30%” VÀ “Thời gian xử lý hành chính giảm 40%”.
- Và kết quả của S1 này sẽ giúp đạt được Goal (G): “Tăng Lợi nhuận Ròng (Net Profit) lên 15%.”
Sự khác biệt giữa việc điều hành cảm tính và điều hành bằng Chiến lược OGSM là đây: Mọi hành động tài chính đều được định lượng, ưu tiên nguồn lực, và gắn chặt với kết quả kinh doanh cuối cùng. Bạn không chỉ cắt giảm chi phí vì bạn cảm thấy thiếu tiền; bạn cắt giảm chi phí vì bạn cần tiền đó để tái đầu tư vào R&D (một Chiến lược khác) nhằm đạt được Mục tiêu về Biên Lợi Nhuận cao hơn.
KHI NÀO CẦN TÁI CẤU TRÚC VÀ ÁP DỤNG CHIẾN LƯỢC TÀI CHÍNH MỚI?
Bạn cần một Chiến lược Tài chính mới (và có thể là tái cấu trúc toàn diện) nếu bạn thấy mình đang rơi vào bất kỳ tình huống nào sau đây:
- 1. Hội chứng “Thành công trên Giấy”: Doanh thu cao, lợi nhuận tốt trên báo cáo nhưng dòng tiền liên tục âm, phải dùng tiền đi vay (hoặc vốn chủ sở hữu) để trả chi phí vận hành hàng ngày. (Vấn đề cốt lõi là Quản trị Dòng tiền và Tối ưu CCC kém hiệu quả).
- 2. Chi phí “Vết Dầu Loang”: Bạn không thể kiểm soát được Chi phí Phát sinh ngoài dự toán (Overhead Costs). Mọi người trong công ty đều có xu hướng chi tiêu thoải mái mà không cần chứng minh giá trị gia tăng của khoản chi đó. (Vấn đề cốt lõi là thiếu Chiến lược Giảm Chi phí dựa trên Hoạt động và Tối ưu hóa quy trình Mua sắm).
- 3. Chiến đấu trong Vùng Giá Thấp: Bạn luôn phải cạnh tranh bằng giá, và Biên Lợi Nhuận Gộp của bạn thấp hơn mức trung bình ngành một cách đáng kể. Bạn đang cảm thấy mệt mỏi vì phải bán số lượng lớn để bù đắp cho biên lợi nhuận mỏng. (Vấn đề cốt lõi là thiếu Chiến lược Định giá dựa trên Giá trị và Quản lý Danh mục Sản phẩm).
- 4. Quy trình Cồng kềnh: Bạn cảm thấy các quy trình vận hành đang nuốt chửng nguồn lực và thời gian của nhân viên, dẫn đến chi phí lao động trên mỗi sản phẩm/dịch vụ tăng cao. (Vấn đề cốt lõi là thiếu kết nối giữa Chiến lược Vận hành Tinh gọn và Chiến lược Giảm Chi phí).
Nếu bạn đang đối mặt với những thách thức trên, điều đó có nghĩa là các hành động hàng ngày của công ty bạn đang không phục vụ cho các Mục tiêu Chiến lược (Goals) đã được đặt ra. Bạn đang chạy, nhưng không đúng hướng.
Việc thiết lập và thực thi Chiến lược Tài chính trong khuôn khổ OGSM đòi hỏi sự kỷ luật, khả năng phân tích sâu sắc các dữ liệu vận hành, và quan trọng nhất là khả năng thực hiện thay đổi một cách quyết liệt, loại bỏ những thói quen cũ đã ăn sâu vào tổ chức. Đó không phải là một bài tập kế toán, mà là một dự án TÁI CẤU TRÚC VẬN HÀNH toàn diện.
Nếu bạn đang là chủ doanh nghiệp, hoặc đang được giao trọng trách điều phối các dự án Tái cấu trúc, và bạn nhận thấy rằng “sự thiếu chiến lược” đang làm cạn kiệt tài nguyên của công ty, khiến bạn mất ngủ vì các con số tài chính nhảy múa không theo ý muốn, đừng ngần ngại tìm kiếm sự đồng hành.
Việc xác định được OGSM chính xác, đặc biệt là Chiến lược (S) Tài chính, chính là bước đầu tiên và quan trọng nhất để đưa doanh nghiệp của bạn từ trạng thái tồn tại (Survival) sang trạng thái phát triển bền vững (Sustainable Growth). Chúng tôi có kinh nghiệm sâu rộng trong việc hỗ trợ các doanh nghiệp chuyển đổi từ một mô hình vận hành cảm tính sang một hệ thống quản trị dựa trên chiến lược (Strategy-driven organization), giúp bạn không chỉ thấy được lợi nhuận trên giấy mà còn thấy tiền thật trong ngân hàng.
Hãy chủ động bắt đầu cuộc trò chuyện. Gửi tin nhắn ngay lập tức để chúng ta có thể thảo luận chi tiết về các điểm nghẽn tài chính mà doanh nghiệp bạn đang gặp phải, và phác thảo những Chiến lược (S) tài chính cụ thể, sắc bén, phù hợp với Mục tiêu (G) và nguồn lực hiện có của bạn. Đừng để Dòng Tiền quyết định số phận của doanh nghiệp bạn. Hãy để Chiến lược quyết định Dòng Tiền.