Skip to content

OGSM TRONG DOANH NGHIỆP: GOALS TRONG TÀI CHÍNH: TĂNG TỶ SUẤT LỢI NHUẬN, TỐI ƯU DÒNG TIỀN
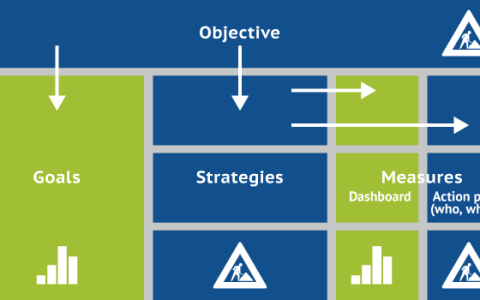
Thẳng thắn mà nói, nếu công ty bạn đang vận hành theo kiểu “sáng mở mắt ra, thấy có đơn hàng thì mừng, cuối tháng nhìn sổ sách thấy còn dư dả chút đỉnh thì coi như thắng lợi,” thì khả năng cao bạn đang chơi trò may rủi với tài sản và tương lai của chính mình. Làm kinh doanh không phải là đánh lô tô. Chúng ta cần một hệ thống, một kim chỉ nam rõ ràng. Và đó chính là lúc khung chiến lược OGSM (Objectives – Goals – Strategies – Measures) bước vào cuộc chơi.
Hôm nay, chúng ta sẽ đào sâu vào chữ G – Goals, tức là Mục tiêu cụ thể và Đo lường được. Trong bối cảnh kinh doanh, Goals là trái tim, là máy đo huyết áp của tổ chức. Nếu Goals của bạn mơ hồ kiểu “Muốn công ty phát triển hơn,” hoặc “Muốn kiếm được nhiều tiền hơn,” thì xin chúc mừng, bạn đang viết nhật ký chứ không phải lập kế hoạch. Mục tiêu phải là con số, là thời hạn, là thứ mà cả đội ngũ có thể nhìn vào và biết mình đang thắng hay thua. Và trong tất cả các Mục tiêu, không có gì quan trọng hơn Mục tiêu Tài chính. Chúng ta sẽ cùng nhau mổ xẻ hai vấn đề kinh điển, quyết định sinh tử của mọi doanh nghiệp: Tăng Tỷ Suất Lợi Nhuận và Tối Ưu Dòng Tiền. Đây là hai người bạn đồng hành cực kỳ quan trọng, nhưng thường xuyên bị hiểu nhầm hoặc đối xử thiên vị.
***
TĂNG TỶ SUẤT LỢI NHUẬN (PROFITABILITY) – CUỘC CHIẾN CỦA HIỆU SUẤT THỰC
Tỷ suất lợi nhuận (Profit Margin) chính là thước đo hiệu quả của công ty bạn. Nó không chỉ là số tiền còn lại sau khi trừ chi phí, mà nó còn là câu chuyện về cách bạn đang sử dụng tài nguyên – con người, nguyên vật liệu, thời gian – một cách khôn ngoan đến mức nào.
I. Lợi Nhuận Ròng (Net Profit Margin – NPM): Cái đích cuối cùng
Nhiều người quản lý tự hào về doanh số bán hàng (Revenue) khổng lồ. “Chúng tôi vừa cán mốc 50 tỷ đồng!” Nghe thì hoành tráng, nhưng nếu bạn bán 50 tỷ mà chi phí hết 49.5 tỷ, thì tỷ suất lợi nhuận ròng của bạn chỉ là 1%. Nguy hiểm hơn, nếu bạn bán 50 tỷ mà còn 500 triệu tiền lợi nhuận, bạn phải làm việc cật lực để kiếm thêm 100 triệu lợi nhuận nữa mới đủ để trả nợ hoặc đầu tư. Đây là một rủi ro vận hành khổng lồ.
Mục tiêu tài chính phải bắt đầu bằng việc xác định NPM lý tưởng. Đối với một doanh nghiệp đang tái cấu trúc hoặc tìm cách vận hành đỉnh cao, NPM không chỉ là một con số, đó là một Goal (Mục tiêu) cụ thể trong khuôn khổ OGSM.
A. Thiết lập Mục tiêu NPM: Từ ước mơ đến con số đo lường
Giả sử mục tiêu (Objective) của bạn là “Trở thành người dẫn đầu thị trường X trong 3 năm tới.” Nếu thị trường này có mức rủi ro cao và cần đầu tư lớn vào R&D, thì NPM có thể thấp hơn (ví dụ: 8-10%) trong giai đoạn đầu. Nhưng nếu bạn là một doanh nghiệp dịch vụ đã ổn định, NPM phải cao hơn (ví dụ: 25-35%).
Goal không thể là: “Cố gắng tăng lợi nhuận.”
Goal phải là: “Đạt tỷ suất Lợi nhuận Ròng 15% vào cuối Q4/2024, duy trì mức biến động dưới 1.5%.”
B. Ba Đòn Bẩy để đạt NPM: Không còn cách nào khác
Để đạt được Goal NPM đã đề ra, bạn chỉ có ba đòn bẩy cơ bản để kéo:
- Tăng Giá Bán (Tăng Doanh thu trên mỗi đơn vị):
Đây là đòn bẩy dễ thấy nhất nhưng khó thực hiện nhất, vì nó liên quan trực tiếp đến định vị thương hiệu và sức cạnh tranh. Nếu bạn tăng giá mà chất lượng và giá trị không tăng tương ứng, khách hàng sẽ bỏ đi.
- Chiến lược vận hành liên quan: Cần có Strategy (S) đi kèm trong OGSM là “Tái định vị và nâng cấp dịch vụ/sản phẩm để biện minh cho mức giá cao hơn.”
- Mục tiêu đo lường (M) cụ thể: Tăng mức giá trung bình của Sản phẩm A thêm 12% mà không làm giảm Volume bán hàng quá 5% trong vòng 6 tháng.
- Tăng Khối Lượng Bán Hàng (Scale):
Tăng số lượng khách hàng hoặc số lượng giao dịch. Tuy nhiên, nếu tỷ suất lợi nhuận của bạn đang thấp, việc tăng quy mô có thể giết chết bạn nhanh hơn. Bán nhiều hàng lỗ chỉ làm lỗ chồng lỗ.
- Lưu ý vận hành: Đòn bẩy này chỉ có ý nghĩa khi và chỉ khi Tỷ suất Lợi nhuận Gộp (Gross Margin) của bạn đã lành mạnh. Đừng tham gia cuộc đua quy mô khi bạn chưa kiểm soát được chi phí.
- Tối Ưu Hóa Chi Phí (Cost Optimization):
Đây là nơi mà các chuyên gia vận hành như chúng tôi tập trung nhiều nhất. Tối ưu chi phí không phải là cắt giảm lương nhân viên hay mua nguyên vật liệu rẻ tiền nhất. Đó là việc làm cho từng đồng chi tiêu phải mang lại giá trị cao nhất. Chúng ta cần nhìn sâu vào hai nhóm chi phí chính: COGS (Giá vốn hàng bán) và OpEx (Chi phí hoạt động).
II. CHUYỂN HOÁ CHI PHÍ THÀNH LỢI NHUẬN: ĐÀO SÂU VÀO CƠ CẤU VẬN HÀNH
A. Tối Ưu Giá Vốn Hàng Bán (COGS)
Đối với các doanh nghiệp sản xuất hoặc thương mại, COGS chiếm phần lớn gánh nặng. Mục tiêu ở đây là tăng Tỷ suất Lợi nhuận Gộp (Gross Profit Margin).
- Quản lý Chuỗi Cung Ứng Tinh Gọn (Lean Supply Chain):
- Vấn đề thường gặp: Hợp đồng với nhà cung cấp (NCC) đã cũ, không được đàm phán lại. Mua hàng theo cảm tính, không theo nhu cầu dự báo.
- Goals cụ thể: Giảm chi phí nguyên vật liệu đầu vào trung bình 7% bằng cách đàm phán lại 80% hợp đồng NCC hiện tại trước Q3.
- Chiến lược (S): Áp dụng hệ thống dự báo nhu cầu (Demand Forecasting) chính xác hơn 15% so với năm trước để giảm thiểu lãng phí hàng tồn kho và chi phí lưu kho.
- Tối Ưu Hiệu Suất Sản Xuất/Dịch Vụ:
- Vấn đề thường gặp: Lãng phí thời gian, nhân công đứng chờ, tỷ lệ hàng lỗi cao (Defect Rate).
- Goals cụ thể: Giảm thời gian sản xuất (Cycle Time) trung bình của đơn hàng X từ 48 giờ xuống 40 giờ trong 4 tháng tới, từ đó tăng năng suất lao động (Productivity) thêm 15%.
- Chiến lược (S): Áp dụng các nguyên tắc Tinh gọn (Lean Manufacturing/Service Delivery), tự động hóa các khâu thủ công tốn thời gian (Ví dụ: 30% quy trình nhập liệu tài chính).
B. Tối Ưu Chi Phí Hoạt Động (OpEx) – Cuộc chiến chống lại mỡ thừa
OpEx bao gồm mọi thứ không trực tiếp liên quan đến sản xuất hàng hóa: lương quản lý, marketing, thuê văn phòng, tiện ích, và chi phí hành chính. Đây là “mỡ thừa” dễ tích tụ nhất trong doanh nghiệp, đặc biệt khi công ty tăng trưởng nóng.
- Rà Soát Chi Phí Marketing và Bán Hàng (SG&A):
- Vấn đề thường gặp: Đổ tiền vào các kênh marketing kém hiệu quả (ROI thấp) hoặc đội ngũ bán hàng không đạt chỉ tiêu nhưng vẫn được duy trì.
- Goals cụ thể: Tăng Tỷ lệ Chuyển đổi Khách hàng (Conversion Rate) từ 3% lên 5% trong Q4 mà không tăng ngân sách Marketing. Giảm chi phí thu hút khách hàng (CAC) trung bình 10%.
- Chiến lược (S): Chuyển đổi 40% ngân sách marketing sang các kênh có khả năng đo lường (Measurable Channels) cao hơn; tái đào tạo hoặc thay đổi cấu trúc lương của đội ngũ bán hàng để tập trung vào hiệu suất.
- Chi Phí Hành Chính và Quản Lý (G&A):
Đây là nơi mà “văn hóa công ty” và “thói quen cũ” giết chết lợi nhuận.
- Ví dụ về vấn đề: Quá nhiều cuộc họp không hiệu quả, quy trình phê duyệt rườm rà, lãng phí in ấn, chi phí phần mềm quản lý chồng chéo.
- Goals cụ thể: Giảm chi phí hành chính (như điện, nước, văn phòng phẩm, chi phí đi lại không cần thiết) 5% trong 6 tháng.
- Chiến lược (S): Áp dụng hệ thống Quản trị Tài sản Công ty (Asset Management) chi tiết; Tái thiết kế quy trình phê duyệt (Process Re-engineering) để giảm 50% thời gian chờ đợi cho các quyết định quan trọng (ví dụ: duyệt mua hàng).
C. KẾT NỐI NPM VỚI CHIẾN LƯỢC TỔNG THỂ
Mục tiêu Tăng Tỷ Suất Lợi Nhuận Ròng lên X% không phải là Mục tiêu chỉ của phòng Tài chính. Nó phải được phân bổ thành các mục tiêu nhỏ hơn (Goals) cho từng phòng ban:
- Phòng Vận hành: Giảm Tỷ lệ Lỗi xuống Y%.
- Phòng Bán hàng: Tăng Giá trị Đơn hàng Trung bình (AOV) lên Z.
- Phòng Hành chính: Giảm Chi phí cố định hàng tháng thêm A đồng.
Đây là cách mà chữ G (Goals) thực sự trở nên sống động và gắn kết toàn bộ tổ chức theo định hướng chiến lược (O) chung của OGSM. Nếu không có sự liên kết này, phòng Tài chính sẽ mãi mãi là “kẻ xấu” đi cắt giảm chi phí mà không hiểu rõ bức tranh lớn.
***
TỐI ƯU DÒNG TIỀN (CASH FLOW) – HƠI THỞ CỦA DOANH NGHIỆP
Nếu Tỷ suất Lợi nhuận là thước đo sức khỏe dài hạn (Bạn đang ăn kiêng hiệu quả đến đâu), thì Dòng Tiền (Cash Flow) là thước đo sự sống sót ngay lập tức (Bạn đang được cung cấp oxy và nước đầy đủ không).
Có một câu nói kinh điển trong kinh doanh: “Profit is an opinion, but Cash is a fact.” (Lợi nhuận là một ý kiến, nhưng Tiền mặt là sự thật.)
Một doanh nghiệp có lợi nhuận cao trên báo cáo P&L (Lãi Lỗ) vẫn có thể phá sản nếu không có đủ tiền mặt để trả lương, thanh toán cho nhà cung cấp, hoặc trang trải chi phí vận hành hàng ngày. Đây là căn bệnh “Lợi nhuận ảo” hay “Profit-rich, Cash-poor.” Mục tiêu tài chính thứ hai, bắt buộc phải có trong OGSM, chính là Tối Ưu Hóa Dòng Tiền.
I. HIỂU ĐÚNG VỀ DÒNG TIỀN VÀ RỦI RO
Dòng tiền được chia làm ba phần chính: Dòng tiền từ Hoạt động Kinh doanh (Operating CF), Dòng tiền từ Hoạt động Đầu tư (Investing CF), và Dòng tiền từ Hoạt động Tài chính (Financing CF). Trong bối cảnh vận hành, chúng ta tập trung tối đa vào Operating CF (OFC).
A. Mục tiêu Dòng tiền – Khác biệt với Lợi nhuận
Goal Dòng tiền không chỉ là “Duy trì số dư tài khoản ngân hàng lớn.” Nó phải là: “Đạt Dòng Tiền Thuần Từ Hoạt Động Kinh Doanh Dương X tỷ đồng trong quý, và duy trì Chu kỳ Chuyển đổi Tiền mặt (Cash Conversion Cycle – CCC) dưới Y ngày.”
B. Mối nguy của Chu kỳ Chuyển đổi Tiền mặt (CCC) dài
CCC là khoảng thời gian từ khi bạn chi tiền để mua nguyên vật liệu cho đến khi bạn nhận được tiền từ việc bán sản phẩm đó. CCC càng dài, vốn của bạn càng bị “chôn” lâu, và rủi ro hết tiền mặt càng cao.
- Ví dụ minh họa: Bạn mua hàng A trả ngay (0 ngày), bán hàng A và cho khách nợ 60 ngày. CCC của bạn là 60 ngày. Trong 60 ngày đó, bạn phải dùng vốn tự có hoặc vay nợ để trang trải mọi chi phí khác. Nếu doanh nghiệp tăng trưởng nhanh (ví dụ, doanh số tăng 30% mỗi tháng), nhu cầu vốn lưu động (Working Capital) sẽ tăng vọt, và CCC dài sẽ là án tử.
II. TỐI ƯU HÓA CÁC THÀNH PHẦN CỦA VỐN LƯU ĐỘNG
Goal Tối ưu Dòng tiền buộc chúng ta phải có Strategies (S) tập trung vào việc quản lý Vốn Lưu Động (Working Capital) một cách cực kỳ sát sao.
A. Quản lý Khoản Phải Thu (Accounts Receivable – AR): Kéo tiền về nhanh nhất
Đây là tiền khách hàng nợ bạn. Nó là lợi nhuận tiềm năng, nhưng chừng nào nó chưa về tài khoản ngân hàng, nó vẫn là rủi ro.
- Thiết lập Chính sách Tín dụng và Thu nợ Nghiêm ngặt:
- Vấn đề thường gặp: Dễ dãi trong việc cho nợ (credit terms) vì sợ mất khách hàng; quy trình nhắc nợ chậm chạp, thiếu hệ thống theo dõi tuổi nợ.
- Goals cụ thể: Giảm số ngày Khoản Phải Thu (Days Sales Outstanding – DSO) từ 45 ngày xuống 30 ngày trong 6 tháng. Giảm tỷ lệ nợ khó đòi (Bad Debt Ratio) xuống dưới 1%.
- Chiến lược (S):
- Tái cấu trúc (Restructure) hệ thống chiết khấu thanh toán sớm: Đưa ra mức chiết khấu hấp dẫn (ví dụ: 2% nếu thanh toán trong 10 ngày) để khuyến khích khách hàng thanh toán nhanh hơn.
- Tự động hóa Quy trình Nhắc nợ (Dunning Process): Hệ thống phải tự động gửi thông báo, escalates (leo thang) khi nợ đến hạn, giảm thiểu sự phụ thuộc vào nhân viên.
- Đánh giá lại uy tín tín dụng của khách hàng (Credit Worthiness) trước khi cấp hạn mức nợ lớn. Đây là khâu phòng ngừa cực kỳ quan trọng mà nhiều doanh nghiệp bỏ qua.
- Tối Ưu Hóa Quy Trình Lập Hóa Đơn (Invoicing):
- Vấn đề thường gặp: Lập hóa đơn thủ công, chậm trễ, sai sót, hoặc không gửi ngay sau khi giao hàng/hoàn thành dịch vụ.
- Goals cụ thể: Đảm bảo 100% hóa đơn được gửi trong vòng 24 giờ kể từ khi giao hàng/hoàn thành dịch vụ.
- Chiến lược (S): Đầu tư vào hệ thống ERP/Phần mềm Kế toán có khả năng tự động tạo và gửi hóa đơn điện tử ngay lập tức, loại bỏ khoảng cách thời gian chết.
B. Quản lý Hàng Tồn Kho (Inventory): Tránh chôn vốn chết
Hàng tồn kho quá nhiều không phải là tài sản, nó là một gánh nặng chi phí lưu kho, bảo hiểm, và rủi ro lỗi thời (obsolescence).
- Áp dụng Hệ thống Quản lý Tồn kho Tinh gọn (JIT – Just-In-Time):
- Goals cụ thể: Giảm số ngày Hàng Tồn Kho (Days Inventory Outstanding – DIO) từ 90 ngày xuống 60 ngày, qua đó giải phóng X tỷ đồng vốn lưu động.
- Chiến lược (S):
- Tích hợp hệ thống Tồn kho với Dự báo Bán hàng: Đặt hàng dựa trên nhu cầu thực tế và dự báo sát nhất, thay vì đặt hàng theo số lượng lớn chỉ để được giảm giá (mà cuối cùng vẫn phải trả chi phí lưu kho cao hơn).
- Phân loại Tồn kho theo ABC Analysis: Tập trung quản lý và giảm thiểu hàng tồn kho loại A (hàng có giá trị cao nhất) trước.
C. Quản lý Khoản Phải Trả (Accounts Payable – AP): Kéo dài thời gian, hợp lý hóa chi tiêu
Đây là tiền bạn nợ nhà cung cấp. Việc tối ưu AP không có nghĩa là bạn thanh toán chậm trễ một cách vô trách nhiệm, mà là việc bạn tận dụng tối đa thời hạn tín dụng mà nhà cung cấp cho phép.
- Đàm phán Điều khoản Thanh toán Ưu đãi:
- Goals cụ thể: Tăng số ngày Khoản Phải Trả (Days Payable Outstanding – DPO) trung bình từ 30 ngày lên 45 ngày.
- Chiến lược (S): Đàm phán lại các điều khoản thanh toán với các NCC chiến lược, ưu tiên các NCC chấp nhận thanh toán 45-60 ngày Net. Cần so sánh giữa chiết khấu thanh toán sớm (nếu có) và lợi ích của việc giữ tiền mặt lâu hơn. Thường thì, việc giữ tiền mặt để đầu tư vào các hoạt động sinh lời khác (ví dụ: Marketing tạo ra doanh thu ngay) có lợi hơn việc nhận chiết khấu nhỏ.
- Quản lý Quy trình Thanh toán Hiệu quả:
- Goals cụ thể: Xử lý 95% hóa đơn đúng hoặc gần ngày đáo hạn (Due Date) thay vì thanh toán sớm hơn vô cớ.
- Chiến lược (S): Thiết lập hệ thống AP tự động hóa, theo dõi nghiêm ngặt ngày đến hạn, đảm bảo thanh toán vào đúng ngày cuối cùng của chu kỳ nợ để tối đa hóa thời gian giữ tiền mặt.
III. CÁC BIỆN PHÁP KHÁC CHO DÒNG TIỀN – BỨC TRANH TỔNG THỂ VÀ DỰ BÁO
A. Kiểm soát Chi tiêu Vốn (CapEx): Cẩn thận với việc mua sắm tài sản cố định
Đầu tư vào máy móc, thiết bị, hoặc phần mềm mới là cần thiết, nhưng phải được hoạch định rõ ràng và gắn kết với Objective (O) của OGSM.
- Goals cụ thể: Mọi khoản chi tiêu CapEx trên 100 triệu đồng phải chứng minh được ROI (Tỷ suất Sinh lời) trên 15% trong vòng 18 tháng. Giữ tổng CapEx dưới 5% Doanh thu.
- Chiến lược (S): Thay vì mua, hãy cân nhắc thuê (Leasing) các tài sản có tốc độ khấu hao nhanh hoặc dễ lỗi thời, để giữ Dòng tiền Đầu tư ở mức thấp.
B. Dự báo Dòng tiền (Cash Flow Forecasting): Ánh sáng đèn pha
Đây là công cụ phòng vệ quan trọng nhất. Nếu bạn không biết tuần sau, tháng sau bạn cần bao nhiêu tiền, bạn đang lái xe trong đêm tối không bật đèn pha.
- Goals cụ thể: Đạt độ chính xác dự báo Dòng tiền 13 tuần (13-Week Cash Flow Forecast) trên 90%.
- Chiến lược (S): Xây dựng mô hình dự báo linh hoạt, cập nhật hàng tuần, không chỉ dựa trên lịch sử mà còn dựa trên kịch bản (Scenario Planning) (Ví dụ: Kịch bản tệ nhất nếu 3 khách hàng lớn chậm thanh toán).
Việc đạt được Goals Tối Ưu Dòng Tiền đòi hỏi sự kỷ luật cao độ. Nó không phải là công việc của kế toán viên mà là công việc của toàn bộ đội ngũ vận hành và bán hàng. Nếu nhân viên bán hàng của bạn đồng ý điều khoản thanh toán 90 ngày mà không có lý do chiến lược, họ đang trực tiếp làm hỏng Goals Dòng tiền của công ty.
***
TỔNG HỢP VÀ LIÊN KẾT: SỨC MẠNH CỦA OGSM TRONG TÀI CHÍNH
Chúng ta đã bàn về hai Mục tiêu tài chính cốt lõi: Tăng Tỷ Suất Lợi Nhuận (NPM) và Tối Ưu Dòng Tiền (CCC/DSO). Đây là hai Goals (G) đầu tiên mà bất kỳ doanh nghiệp nào muốn tái cấu trúc vận hành đều phải xác định rõ ràng.
Nếu Goal (G) là tăng NPM lên 15% và giảm CCC xuống 45 ngày, thì mọi Chiến lược (S) và Biện pháp Đo lường (M) đều phải xoay quanh hai con số này.
Ví dụ về sự liên kết giữa NPM và CCC:
- Objective (Mục tiêu): Trở thành nhà cung cấp dịch vụ chuyên nghiệp hàng đầu, được biết đến với chất lượng cao và quy trình làm việc hiệu quả.
- Goal 1 (Tài chính – Lợi nhuận): Đạt NPM 20% trong 18 tháng tới.
- Goal 2 (Tài chính – Dòng tiền): Duy trì DSO (Số ngày nợ khách hàng) dưới 30 ngày.
Chiến lược (S) để đạt G1 và G2:
- S1: Tối Ưu hóa Giá trị Đơn hàng (NPM): Nâng cấp gói dịch vụ Vàng/Bạc để tăng giá trị trung bình 15%. (Tác động đến G1 – Tăng lợi nhuận).
- S2: Tinh gọn Quy trình Giao hàng (NPM & CCC): Rút ngắn thời gian thực hiện dịch vụ từ 10 ngày xuống 7 ngày thông qua tự động hóa. (Tác động đến G1 – Giảm chi phí vận hành; Tác động đến G2 – Rút ngắn chu kỳ thanh toán).
- S3: Quản lý Rủi ro Thanh toán (CCC): Áp dụng chính sách thanh toán 50% trước khi triển khai và 50% ngay khi nghiệm thu. (Tác động đến G2 – Giảm DSO).
Biện pháp Đo lường (M) cho S3:
- M1: Theo dõi Tỷ lệ Tuân thủ Chính sách Thanh toán 50/50, phải đạt 98%.
- M2: Báo cáo DSO hàng tuần, cam kết không vượt quá 30 ngày.
Sự chặt chẽ của hệ thống OGSM nằm ở đây: Mọi người trong tổ chức đều hiểu rằng việc thanh toán 50% trước không phải là yêu cầu tùy tiện của Kế toán, mà là một Strategy (S3) quan trọng để đạt được Goal (G2) về Dòng tiền, qua đó hỗ trợ Objective (O) tổng thể.
***
NHỮNG VẤN ĐỀ THƯỜNG GẶP KHI ĐẶT GOALS TÀI CHÍNH (VÀ CÁCH KHẮC PHỤC)
Trong quá trình hỗ trợ tái cấu trúc và hoạch định chiến lược cho nhiều doanh nghiệp, chúng tôi nhận thấy Goals Tài chính thường bị sai lệch ở một số điểm sau:
1. Đặt mục tiêu một cách Độc lập, Thiếu Tính Vận Hành (Operating Blindness)
Vấn đề: Ban lãnh đạo đưa ra mục tiêu “Tăng NPM lên 30%” chỉ dựa trên tham vọng, mà không xem xét khả năng vận hành thực tế. Liệu quy trình hiện tại có đủ tinh gọn để giảm chi phí sâu đến mức đó không? Liệu thị trường có chấp nhận mức giá cao hơn để đạt NPM cao hơn không?
Khắc phục: Goals phải là kết quả của việc đánh giá năng lực nội tại (Capability Assessment) và phân tích thị trường (Market Analysis). Goals Tài chính phải được “phá vỡ” (break down) thành Goals Vận hành (ví dụ: Tăng OEE – Overall Equipment Effectiveness lên 85%) và Goals Bán hàng (ví dụ: Mở 3 kênh phân phối mới). Nếu không, Mục tiêu Tài chính chỉ là một lời hứa hão huyền.
2. Quá Tập Trung vào Lợi Nhuận mà Bỏ Quên Dòng Tiền (The P&L Trap)
Vấn đề: Các công ty phát triển nhanh thường bị cuốn vào việc báo cáo lợi nhuận cao (Profitability) để thu hút nhà đầu tư, nhưng lại quản lý lỏng lẻo các khoản phải thu và hàng tồn kho. Khi nhu cầu vốn lưu động tăng đột biến, họ rơi vào tình trạng thiếu tiền mặt trầm trọng, buộc phải vay mượn với lãi suất cao hoặc bán tài sản gấp gáp.
Khắc phục: Trong mọi bảng báo cáo hiệu suất (Dashboard), Dòng Tiền (OFC) và CCC phải được ưu tiên ngang bằng với Lợi Nhuận Ròng (NPM). Luôn thiết lập Goals kép (Dual Goals) cho Tài chính. Nếu bạn đạt NPM 25% nhưng DSO là 90 ngày, bạn vẫn thất bại trong việc đạt Mục tiêu Tài chính.
3. Thiếu Tính Đo Lường Chính Xác (Measurement Ambiguity)
Vấn đề: Goals kiểu “Tăng tỷ suất lợi nhuận một cách đáng kể” hoặc “Cải thiện dòng tiền.” Thế nào là “đáng kể”? “Cải thiện” bao nhiêu là đủ? Nếu không có con số cụ thể, không thể có biện pháp đo lường (M) trong OGSM, và bạn không thể biết liệu Strategy (S) của mình có đang hoạt động không.
Khắc phục: Mọi Goal phải gắn với SỐ VÀ THỜI HẠN. Sử dụng các chỉ số tài chính chuẩn hóa (NPM, ROCE – Return on Capital Employed, DSO, CCC, DPO). Ví dụ: Mục tiêu là giảm 15% chi phí vận hành (OpEx) trong vòng 12 tháng, với điểm chuẩn (Benchmark) là chi phí OpEx trung bình của ngành.
4. Mục Tiêu Lợi Nhuận Lệch Pha với Tinh thần Đổi mới
Vấn đề: Khi Goal NPM quá cao trong ngắn hạn, nó thường dẫn đến việc cắt giảm chi phí R&D, đào tạo nhân viên, hoặc bảo trì thiết bị. Đây là hành động “cắt máu” làm suy yếu khả năng cạnh tranh và đổi mới dài hạn của doanh nghiệp.
Khắc phục: Goals NPM phải được đặt trong khuôn khổ Objective (O) dài hạn. Nếu O là đổi mới, thì Goal NPM trong 1-2 năm đầu có thể được chấp nhận ở mức thấp hơn (Ví dụ: 8-10%) để dành ngân sách cho R&D. Sau đó, Goal này sẽ được điều chỉnh tăng lên khi sản phẩm/dịch vụ mới ra mắt và chiếm lĩnh thị trường. Sự cân bằng giữa lợi nhuận ngắn hạn và đầu tư dài hạn là một nghệ thuật quản trị mà OGSM giúp bạn hệ thống hóa.
***
TỔNG KẾT SỰ GẮN KẾT: TÀI CHÍNH LÀ CHẤT KẾT DÍNH CỦA OGSM
Việc xác định Goals Tài chính không phải là một bài tập kế toán khô khan. Đó là hành động xác định HƯỚNG ĐI và TỐC ĐỘ của toàn bộ con tàu doanh nghiệp. Khi bạn xác định Goal tăng NPM và tối ưu Dòng tiền, bạn đang gửi một thông điệp rõ ràng tới mọi cấp quản lý: Chúng ta không chỉ cần bán hàng, chúng ta cần bán hàng có LỢI NHUẬN CAO và THU TIỀN VỀ NHANH.
Đây là điều kiện tiên quyết để chuyển từ vận hành theo cảm tính sang vận hành theo hệ thống hoạch định đỉnh cao.
Nếu bạn đang cảm thấy báo cáo lợi nhuận rực rỡ nhưng két sắt thì luôn kêu gào, nếu bạn đang mắc kẹt trong vòng luẩn quẩn của việc tăng trưởng quy mô nhưng lợi nhuận biên mỏng như lá lúa, hoặc nếu bạn đang được giao nhiệm vụ tái cấu trúc nhưng không biết nên bắt đầu từ đâu ngoài việc cắt giảm nhân sự, thì vấn đề của bạn nằm ở chỗ Goals (G) trong hệ thống OGSM chưa được xác định đúng đắn và chưa được liên kết chặt chẽ với Chiến lược (S) và Biện pháp Đo lường (M) trong vận hành hàng ngày.
Việc xác lập và phân bổ Goals Tài chính một cách chi tiết, đo lường được (từ NPM, DSO, DPO, đến CCC) cần sự phân tích sâu rộng về cơ cấu chi phí, chuỗi cung ứng, và hành vi khách hàng. Đây là lúc cần một cái nhìn khách quan, chuyên nghiệp, từ bên ngoài, để giúp bạn bóc tách từng lớp “mỡ thừa” và thiết lập lại nền tảng tài chính vững chắc.
Nếu doanh nghiệp bạn đang tìm kiếm một lộ trình rõ ràng để không chỉ kiếm được nhiều tiền hơn mà còn giữ được tiền mặt hiệu quả hơn, và bạn cần một hệ thống OGSM được thiết kế để kết nối trực tiếp các mục tiêu tài chính với hiệu suất vận hành thực tế, hãy liên hệ ngay. Chúng tôi sẽ cùng bạn phân tích và thiết lập các Mục tiêu (Goals) tài chính vừa tham vọng vừa thực tế, biến những con số khô khan thành hành động cụ thể, tạo ra lợi nhuận bền vững và dòng tiền dồi dào. Đừng để Dòng tiền làm “kẻ sát nhân” lặng lẽ giết chết lợi nhuận của bạn. Hãy bắt tay vào Hoạch định và Tái cấu trúc ngay hôm nay.
#OGSM #GoalsTaiChinh #ToiUuDongTien #QuanTriTaiChinh #TaiCauTrucDoanhNghiep #Profitability