 Skip to content
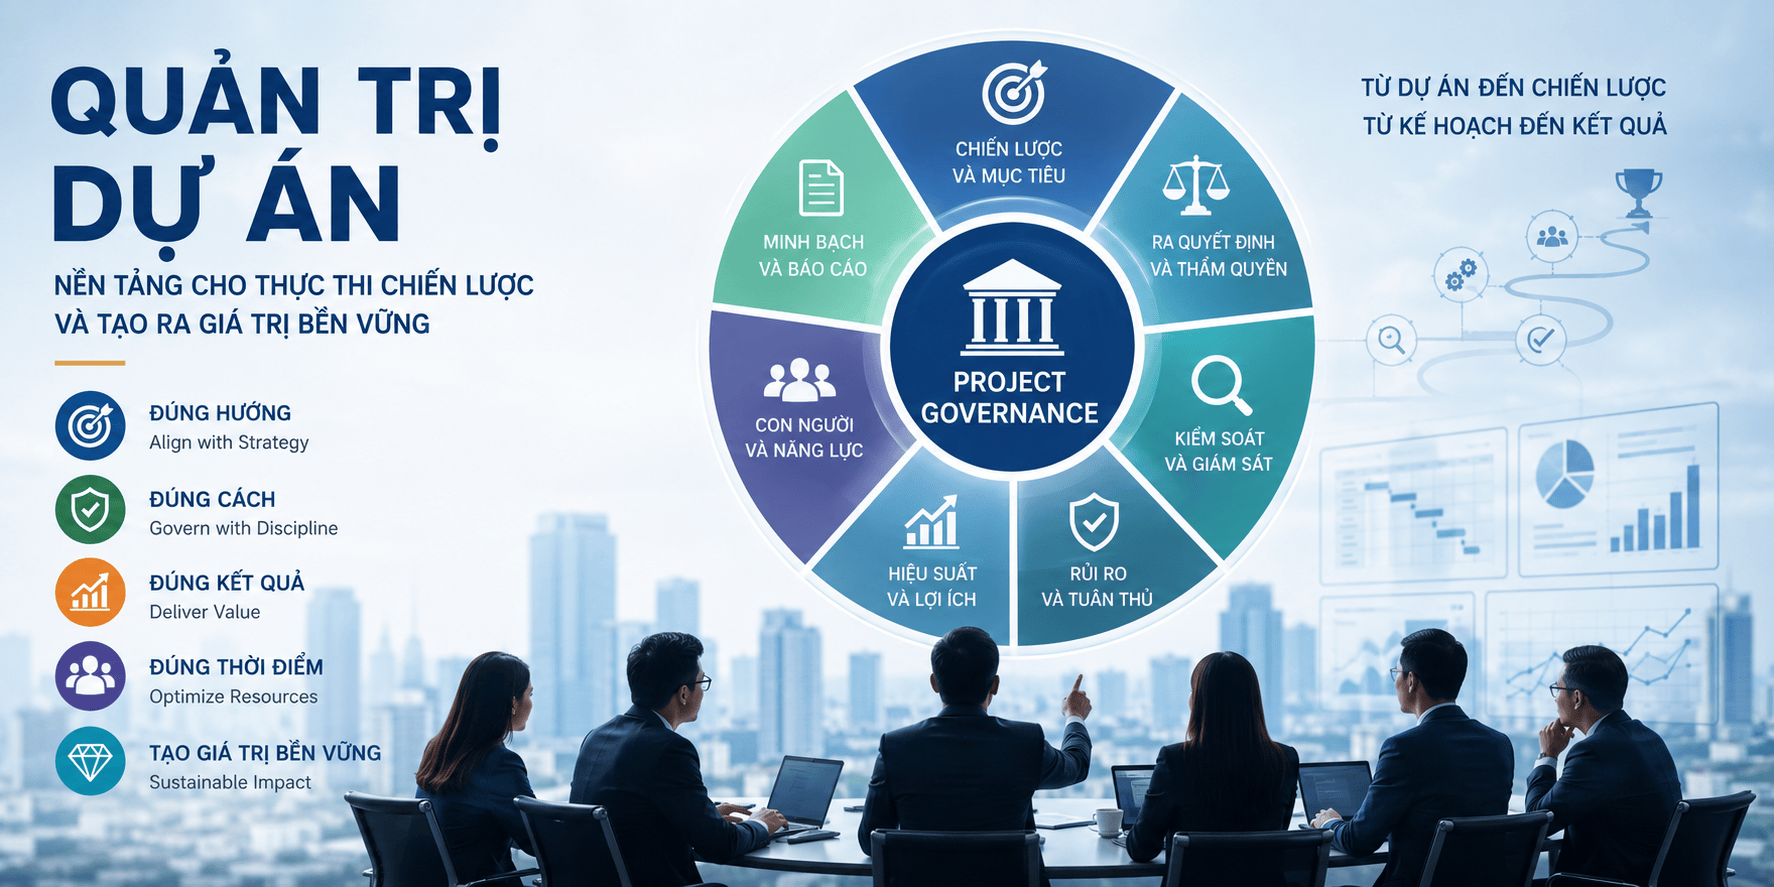
Phần lớn các HĐQT và Ban Lãnh đạo Tập đoàn đều rơi vào bẫy nhận thức khi tin rằng một dự án chỉ cần cơ chế quản trị chính thức khi ngân sách vượt qua một ngưỡng tài chính nhất định hoặc khi có yêu cầu giải trình từ các bên góp vốn. Sự nhầm lẫn giữa công tác điều hành tác nghiệp và cơ chế quản trị chiến lược khiến nhiều doanh nghiệp tiếp tục đổ vốn vào những dự án đã chệch hướng từ lâu nhưng vẫn được khoác lên mình các báo cáo tiến độ màu xanh nhạt. Bản chất của cơ chế quản trị dự án chính thức không phải là thủ tục hành chính làm chậm tốc độ triển khai, mà là một hệ thống phân bổ thẩm quyền, xác định trách nhiệm giải trình và thiết lập điểm kiểm soát vốn nhằm bảo vệ tài sản doanh nghiệp trước sự phân rã của thẩm quyền ra quyết định. Nếu tiếp tục điều hành các dự án phức tạp bằng cơ chế trao đổi phi chính thức, doanh nghiệp đang tự giam mình trong ảo tưởng kiểm soát cho đến khi tổn thất tài chính chạm ngưỡng không thể khắc phục.
Khi nào dự án cần thiết lập cơ chế quản trị chính thức – 0104
I. PHÂN TÍCH HIỆN TRƯỜNG: BÁO CÁO THỰC THI VÀ SỰ SỤP ĐỔ CỦA HỆ THỐNG KIỂM SOÁT ẢO
Tại rất nhiều tập đoàn đa ngành, từ các doanh nghiệp năng lượng đang thực hiện chuyển dịch sang khí hóa lỏng CNG/LNG đến các tập đoàn bất động sản và sản xuất quy mô lớn, một kịch bản quen thuộc liên tục lặp lại: các buổi họp giao ban hàng tuần vẫn diễn ra với đầy đủ các bảng biểu theo dõi tiến độ, chỉ số chi phí và cam kết của Giám đốc dự án. Nhìn từ bên ngoài, mọi thứ có vẻ như nằm trong tầm kiểm soát. Tuy nhiên, đằng sau lớp vỏ báo cáo hoàn hảo đó là những rạn nứt cấu trúc không thể che đậy.
Hiện trường thực tế tại các dự án chậm tiến độ hoặc đội vốn nghiêm trọng luôn cho thấy một mẫu số chung: thông tin báo cáo lên cấp điều hành đã bị bóp méo qua nhiều tầng nấc trung gian. Giám đốc dự án và Ban Quản lý Dự án thường có xu hướng chỉ báo cáo những chỉ số tác nghiệp mang tính ngắn hạn như khối lượng thi công đạt được, số lượng gói thầu đã duyệt hoặc tiến độ giải ngân đợt 1. Họ hoàn toàn bỏ qua các chỉ số nguy cơ hệ thống như sự thay đổi trong cấu trúc pháp lý ngành, rủi ro đứt gãy chuỗi cung ứng thiết bị chuyên dụng, sự xung đột lợi ích giữa các bên liên kết, hoặc khả năng mất thanh khoản cục bộ của dự án.
Hiện tượng báo cáo giả tạo này không xuất phát từ năng lực yếu kém của cá nhân, mà là hệ quả trực tiếp của việc thiếu vắng một cơ chế quản trị chính thức. Khi một dự án được vận hành chỉ dựa trên mối quan hệ cá nhân, sự tin tưởng cảm tính của Ban Điều hành, hoặc các cuộc họp giao ban không có thẩm quyền pháp lý rõ ràng, các mắt xích trong dự án sẽ tự động kích hoạt cơ chế tự bảo vệ. Cấp dưới sẽ giấu rủi ro, cấp trung gian sẽ trì hoãn việc leo thang sự cố lên cấp trên, và Ban Lãnh đạo chỉ nhận được sự thật khi hậu quả đã lan rộng toàn bộ hệ thống tài chính của tập đoàn.
Hãy nhìn vào bối cảnh hạ tầng năng lượng, cụ thể là các dự án kho cảng và hệ thống phân phối khí CNG/LNG/LPG. Đây là lĩnh vực đòi hỏi sự phối hợp cực kỳ khắt khe giữa tiến độ xây dựng cơ bản, tiêu chuẩn an toàn – sức khỏe – môi trường – PCCC, thủ tục pháp lý quy hoạch ngành, và các cam kết bao tiêu sản lượng ngắn – trung – dài hạn với khách hàng công nghiệp. Nếu một dự án hạ tầng khí không được thiết lập cơ chế quản trị chính thức ngay từ giai đoạn chuẩn bị đầu tư, việc điều độ vận chuyển, tối ưu hóa công suất vận tải và tính toán hiệu quả điểm hòa vốn của từng tuyến xe bồn sẽ lập tức bị gãy đổ khi có sự cố kỹ thuật hoặc biến động giá thế giới. Sự thiếu hụt cơ chế quản trị lúc này không chỉ dẫn đến chậm tiến độ, mà còn trực tiếp phá hủy mô hình tài chính vận hành của toàn bộ chuỗi giá trị năng lượng.
Cơ chế quản trị chính thức không sinh ra để giám sát việc nhân sự đi làm đúng giờ hay duyệt từng tờ trình mua sắm nhỏ lẻ. Cơ chế quản trị chính thức sinh ra để trả lời cho các câu hỏi cấp thiết: Ai là người có quyền đưa ra quyết định thay đổi phạm vi dự án? Ai chịu trách nhiệm giải trình khi tỷ suất sinh lời rớt xuống dưới mức chi phí sử dụng vốn của tập đoàn? Và làm thế nào để thông tin rủi ro được truyền tải trung thực, không bị bóp méo từ hiện trường lên tới Hội đồng Quản trị?
II. MỔ XẺ NHỮNG GIẢ ĐỊNH SAI LẦM VỀ THỜI ĐIỂM VÀ BẢN CHẤT CỦA QUẢN TRỊ DỰ ÁN
Để hiểu rõ khi nào cần kích hoạt cơ chế quản trị chính thức, Ban Lãnh đạo phải triệt hạ tận gốc các giả định sai lầm vốn đã ăn sâu vào tư duy điều hành của cấp quản lý trung gian.
Giả định sai lầm thứ nhất: Dự án quy mô vốn nhỏ thì không cần cơ chế quản trị chính thức.
Đây là một trong những tư duy phá hoại giá trị doanh nghiệp nặng nề nhất. Nhiều Tổng Giám đốc cho rằng chỉ những dự án nhóm A, dự án hạ tầng hàng ngàn tỷ đồng mới cần Hội đồng Quản trị Dự án, Ma trận Phân quyền và Quy chế Kiểm toán độc lập. Ngược lại, các dự án cải tiến vận hành, nâng cấp hệ thống công nghệ thông tin, hoặc tái cấu trúc chuỗi cung ứng có quy mô vài chục tỷ đồng chỉ cần giao cho một Trưởng phòng phụ trách. Đây là cách nhìn nhận phiến diện.
Một dự án chuyển đổi số cốt lõi hoặc cải tiến hệ thống điều độ logistics năng lượng tuy có ngân sách đầu tư ban đầu nhỏ, nhưng mức độ ảnh hưởng của nó tới hoạt động kinh doanh liên tục của tập đoàn là vô cùng lớn. Nếu dự án này thất bại, toàn bộ dây chuyền sản xuất có thể bị gián đoạn, chuỗi giao nhận CNG/LNG cho các khu công nghiệp trọng điểm bị đình trệ, gây ra thiệt hại tài chính gấp hàng chục lần giá trị bản thân dự án. Do đó, thời điểm cần thiết lập cơ chế quản trị chính thức không phụ thuộc vào giá trị sổ sách của dự án, mà phụ thuộc vào Mức độ Phổ rủi ro (Risk Exposure Profile) và Mức độ Phụ thuộc Chéo (Cross-functional Interdependency) của dự án đó đối với sự tồn vong của doanh nghiệp.
Giả định sai lầm thứ hai: Quản trị dự án là công việc của Giám đốc Dự án và PMO.
Thực tế phũ phàng là Giám đốc Dự án (Project Manager) hoàn toàn không có thẩm quyền cấu trúc lại ranh giới giữa các phòng ban, không thể tự giải quyết các xung đột lợi ích giữa Khối Kinh doanh và Khối Vận hành, và càng không thể tự đưa ra các quyết định đánh đổi về mặt chiến lược tài chính. Khi Ban Lãnh đạo phó mặc việc “quản trị” cho Giám đốc Dự án mà không thành lập Ban Định hướng Dự án (Project Steering Committee) với sự tham gia của các cấp quyết định tối cao, dự án đó đã bị đẩy vào trạng thái vô chủ về mặt chiến lược. Giám đốc Dự án lúc này chỉ là một “thư ký tiến độ” tội nghiệp, cố gắng dung hòa các đòi hỏi vô lý của các bên liên quan mà không có công cụ pháp lý và thẩm quyền thực tế để thực thi kiểm soát.
Giả định sai lầm thứ ba: Áp dụng quản trị chính thức sẽ làm triệt tiêu tính linh hoạt và tốc độ của dự án.
Những người phản đối quản trị chính thức thường lấy lý do rằng quy trình, biểu mẫu, ma trận phê duyệt và các buổi kiểm toán sẽ làm chậm tốc độ thực thi. Sự thật hoàn toàn ngược lại. Sự chậm trễ của dự án hiếm khi đến từ việc tuân thủ quy trình quản trị, mà đến từ Sự Mơ hồ về Thẩm quyền (Authority Ambiguity). Khi không có cơ chế quản trị chính thức, mỗi khi phát sinh sự cố tại hiện trường hoặc cần điều chỉnh ngân sách gói thầu, các bên sẽ mất hàng tuần, thậm chí hàng tháng để đổ lỗi cho nhau, chuyền tay nhau trách nhiệm ra quyết định. Quản trị chính thức không phải là dựng lên các bức tường ngăn cản, mà là vạch ra một đường ray pháp lý rõ ràng: Ai được quyền quyết cái gì, trong bao lâu, và dựa trên tiêu chuẩn nào. Chính sự rõ ràng này mới tạo ra tốc độ thực sự.
Giả định sai lầm thứ tư: Báo cáo tài chính kế toán hàng tháng là đủ để kiểm soát dự án.
Hệ thống Kế toán doanh nghiệp phản ánh những gì đã xảy ra trong quá khứ (Lagging Indicators). Nó cho biết doanh nghiệp đã chi bao nhiêu tiền, nhưng không thể cho biết khoản tiền đó có tạo ra giá trị tương ứng với mục tiêu chiến lược hay không, và quan trọng hơn, không thể dự báo trước các khoản chi phí phát sinh do biến động thị trường trong 6 tháng tới. Quản trị dự án chính thức đòi hỏi một hệ thống Kiểm soát Dự án (Project Control System) dựa trên các chỉ số dẫn dắt (Leading Indicators), quản trị giá trị thu được (Earned Value Management) và đánh giá rủi ro định lượng, điều mà hệ thống kế toán truyền thống hoàn toàn không được thiết kế để thực hiện.
MỞ RỘNG PHÂN TÍCH VỀ TÍNH CHẤT NÂNG CẠO CỦA CÁC GIẢ ĐỊNH SAI LẦM:
Ngoài bốn giả định phổ biến kể trên, nền quản trị doanh nghiệp tại các thị trường đang phát triển như Việt Nam còn đối mặt với một cạm bẫy tư duy nguy hiểm khác: Giả định rằng mọi rủi ro dự án đều có thể chuyển giao hoàn toàn cho bên thứ ba thông qua các hợp đồng trọn gói (Lump-sum Contracts). Khi triển khai các dự án tổng thầu EPC trong ngành khí hoặc xây dựng công nghiệp, Ban Lãnh đạo thường an tâm rằng nếu hợp đồng đã quy định phạt chậm tiến độ hoặc cố định giá trị, thì tập đoàn đã an toàn. Đây là sự ngây thơ về mặt chiến lược.
Khi một nhà thầu rơi vào tình trạng mất khả năng tài chính hoặc không thể xử lý các biến động về tỷ giá, chi phí nguyên vật liệu đầu vào và các đứt gãy chuỗi cung ứng thiết bị nhập khẩu, họ sẽ sẵn sàng chấp nhận phạt hợp đồng hoặc bỏ dở dự án. Lúc này, thiệt hại về cơ hội kinh doanh, chi phí vốn vay ngân hàng bị kéo dài, và tổn hại uy tín thương hiệu của chủ đầu tư là không thể bù đắp bằng bất kỳ khoản tiền phạt hợp đồng nào. Cơ chế quản trị chính thức giúp doanh nghiệp nhìn xuyên qua vỏ bọc hợp đồng để chủ động kiểm toán sức khỏe tài chính của nhà thầu, kiểm soát năng lực thực thi tại hiện trường và chuẩn bị sẵn các kịch bản ứng phó trước khi khủng hoảng nổ ra.
III. MỔ XẺ CHIẾN THUẬT VÀ PHÂN TÍCH TÂM LÝ TỔ CHỨC: BỆNH LÝ TRONG SỰ TỰ TÁC CỦA DỰ ÁN
Khi một dự án vận hành trong môi trường thiếu vắng quản trị chính thức, nó sẽ nhanh chóng phát triển các bệnh lý tổ chức nghiêm trọng. Việc phân tích kỹ lưỡng các hành vi này là điều bắt buộc đối với bất kỳ nhà hoạch định chiến lược nào muốn thiết lập lại kỷ cương hệ thống.
1. Bệnh lý xén bớt phạm vi và tự ý phình to phạm vi (Scope Creep vs. Scope Erosion)
Trong vô thức hoặc do áp lực từ khách hàng và các bên liên quan, ban quản lý dự án phi chính thức thường sa vào hai cực đoan. Một mặt, họ dễ dàng chấp nhận các yêu cầu thay đổi từ phía Khối Kinh doanh hoặc đối tác ngoại cảnh mà không trải qua bất kỳ quy trình đánh giá tác động tài chính và tiến độ nào. Đây gọi là sự phình to phạm vi vô kiểm soát (Scope Creep). Mặt khác, khi nhận thấy ngân sách và thời gian sắp cạn kiệt, họ lại âm thầm cắt giảm các tiêu chuẩn kỹ thuật, bỏ qua các bước kiểm định an toàn, hoặc rút bớt các tính năng cốt lõi của dự án để kịp mốc tiến độ bề nổi. Đây là sự xén bớt phạm vi (Scope Erosion). Cả hai thái cực này đều là hậu quả của việc không có một Hội đồng Phê duyệt Thay đổi (Change Control Board) hoạt động chính thức.
2. Cấu trúc thẩm quyền bị tê liệt và hiện tượng cướp quyền
Khi không có một ma trận phân quyền chính thức được ban hành bởi Hội đồng Quản trị hoặc Tổng Giám đốc, quyền lực trong dự án sẽ chảy về nơi có ảnh hưởng cá nhân mạnh nhất thay vì nơi có trách nhiệm chuyên môn. Giám đốc Tài chính có thể dùng quyền kiểm soát dòng tiền để đóng băng các khoản chi khẩn cấp của dự án, làm tê liệt hoạt động công trường. Ngược lại, Giám đốc Kinh doanh có thể dùng vị thế tạo ra doanh thu để ép buộc ban dự án phải thay đổi thiết kế sản phẩm liên tục, phá hỏng toàn bộ quy trình vận hành sản xuất đã được tối ưu hóa. Kết quả là dự án biến thành một chiến trường chính trị nội bộ, nơi các quyết định được đưa ra dựa trên sự mặc cả và quyền lực cá nhân thay vì hiệu quả đầu tư tổng thể.
3. Sức ỳ tổ chức và tâm lý che giấu thông tin
Trong một hệ thống quản trị kém phát triển, việc báo cáo sự thật thường đi kèm với hình phạt, trong khi việc che giấu sự thật lại mang lại sự an toàn tạm thời. Cấp dưới sẽ không bao giờ dám cảnh báo rằng hệ thống kho chứa LNG mới sẽ chậm tiến độ 6 tháng do vướng mắc thủ tục PCCC nếu họ biết rằng người đưa ra tin xấu sẽ bị quy trách nhiệm yếu kém. Hệ quả là dự án sẽ rơi vào trạng thái “hiệu ứng dưa hấu”: bên ngoài báo cáo xanh tươi, nhưng bên trong đã chín đỏ sự cố. Chỉ đến khi dự án đâm đầu vào bức tường thực tế – như ngày khánh thành đến gần nhưng không thể vận hành – thì mọi chuyện mới đổ vỡ trong sự ngỡ ngàng của Ban Lãnh đạo.
4. Sự gãy đổ về mặt tài chính và rủi ro thanh khoản chéo
Tại các tập đoàn triển khai đồng thời nhiều dự án (Portfolio), việc thiếu quản trị chính thức ở cấp độ từng dự án sẽ nhanh chóng lây lan thành khủng hoảng tài chính cấp tập đoàn. Giám đốc các dự án sẽ cạnh tranh không lành mạnh để giành giật nguồn lực, nhân sự giỏi và dòng tiền. Dự án yếu kém nhưng có “tiếng nói” mạnh sẽ hút sạch vốn lưu động của các dự án tiềm năng. Do không có hệ thống quản trị danh mục đầu tư chính thức để đánh giá, xếp hạng và điều phối dòng tiền dựa trên hiệu quả kinh tế thực tế, tập đoàn sẽ rơi vào bẫy mất thanh khoản chéo: tiền bị đọng trong các tài sản dở dang không tạo ra dòng tiền, trong khi các hoạt động kinh doanh cốt lõi bị nghẽn vốn.
| Tiêu chí so sánh | Quản trị Phi chính thức (Tự phát) | Quản trị Chính thức (Thẩm quyền cao) |
|---|---|---|
| Phân bổ Thẩm quyền | Mơ hồ, dựa trên uy tín cá nhân, dễ bị can thiệp bởi chính trị nội bộ | Phân định bằng Ma trận RACI/DOCI, có phê duyệt của Ban Lãnh đạo cấp cao |
| Quản lý Thay đổi (Change Control) | Duyệt cảm tính, trao đổi qua miệng, không đánh giá tác động tài chính | Phải thông qua Hội đồng Phê duyệt, đánh giá kỹ tác động Chi phí/Tiến độ |
| Minh bạch Thông tin | Báo cáo làm đẹp (Hiệu ứng dưa hấu), sự thật bị che giấu cho đến phút cuối | Dữ liệu kiểm toán độc lập, dựa trên chỉ số Quản trị Giá trị Thu được |
| Xử lý Rủi ro | Bị động ứng phó khi sự cố đã xảy ra, đổ lỗi cá nhân | Nhận diện chủ động, định lượng rủi ro, có quỹ dự phòng và kịch bản ứng phó |
| Kiểm soát Tài chính | Kế toán ghi nhận chi phí quá quắt, mất khả năng dự báo chi phí hoàn thành | Kiểm soát theo dòng tiền thực tế, quản trị theo tổng chi phí sở hữu |
IV. KHUNG ĐÁNH GIÁ NGUYÊN TẮC KÍCH HOẠT CƠ CHẾ QUẢN TRỊ CHÍNH THỨC (THE GOVERNANCE TRIGGER FRAMEWORK)
Một câu hỏi mang tính chiến lược đặt ra cho Ban Điều hành: Không thể áp dụng một cơ chế quản trị cồng kềnh, đắt đỏ cho tất cả các công việc trong doanh nghiệp. Vậy đâu là ngưỡng kích hoạt (Trigger Threshold) bắt buộc phải chuyển từ quản trị vận hành thông thường sang cơ chế quản trị dự án chính thức?
Dựa trên kinh nghiệm tư vấn tái cấu trúc và quản trị danh mục đầu tư cho các tập đoàn lớn, cơ chế quản trị dự án chính thức BẮT BUỘC phải được thiết lập ngay lập tức khi dự án chạm vào một hoặc nhiều ngưỡng kích hoạt chiến lược sau đây:
1. Ngưỡng Bất cân sóng Thẩm quyền và Xung đột Lợi ích Nhóm (Authority-Interest Divergence Trigger)
Khi một dự án đòi hỏi sự tham gia của từ hai khối chức năng trở lên mà lợi ích của các khối này có mâu thuẫn trực tiếp với nhau, cơ chế điều hành tác nghiệp thông thường sẽ thất bại.
Ví dụ: Dự án tối ưu hóa chuỗi vận tải khí CNG/LNG. Khối Kinh doanh muốn đa dạng hóa điểm giao hàng để tăng doanh số, nhưng Khối Vận hành và Logistics lại muốn tối ưu hóa lộ trình xe bồn để giảm chi phí nhiên liệu và bảo dưỡng. Nếu không có một Ban Định hướng Dự án chính thức với sự tham gia của Tổng Giám đốc hoặc Phó Tổng Giám đốc Vận hành để đưa ra quyết định đánh đổi (Trade-off Decision), hai khối này sẽ sa vào tranh cãi vô hồi kết, làm trễ hạn giao hàng và hỏng mối quan hệ với khách hàng.
Nguyên tắc: Bất kỳ dự án nào có sự tham gia của trên 3 đơn vị phụ thuộc chéo hoặc có sự xung đột về chỉ số hiệu suất cốt lõi giữa các bộ phận đều BẮT BUỘC phải thiết lập cơ chế quản trị chính thức.
2. Ngưỡng Cam kết Vốn Không thể Đảo ngược (Irreversible Capital Commitment Trigger)
Khi một dự án đi qua “Điểm không thể quay đầu” (Point of No Return) – nơi mà các khoản tiền đặt cọc, hợp đồng mua sắm thiết bị dài hạn hoặc cam kết pháp lý được ký kết mà nếu hủy bỏ sẽ gây tổn thất tài chính không thể phục hồi.
Trong các dự án hạ tầng công nghiệp, việc ký hợp đồng mua các bồn chứa khí hóa lỏng chịu áp lực cao từ nhà cung cấp nước ngoài là một cam kết tài chính không thể đảo ngược. Nếu không có cơ chế quản trị chính thức từ trước giai đoạn này để kiểm toán kỹ thuật, thẩm định năng lực pháp lý nhà cung cấp và rà soát các điều khoản miễn trừ rủi ro, tập đoàn sẽ bị trói buộc vào một nghĩa vụ tài chính khổng lồ mà không có công cụ tự vệ.
Nguyên tắc: Khi giá trị cam kết vốn không thể đảo ngược vượt quá 5% vốn chủ sở hữu của tập đoàn hoặc quá 15% ngân sách đầu tư năm, cơ chế quản trị chính thức phải được kích hoạt trước khi bất kỳ hợp đồng nào được ký kết.
3. Ngưỡng Mức độ Phức tạp về Tuân thủ Pháp lý, Môi trường và ESG (Regulatory & ESG Exposure Trigger)
Trong môi trường kinh doanh hiện đại, rủi ro pháp lý và tiêu chuẩn môi trường – xã hội – quản trị (ESG) không còn là vấn đề lý thuyết suông. Một dự án xây dựng nhà máy chiết nạp LPG hoặc trạm phối trộn khí nếu vi phạm các quy định về khoảng cách an toàn, đánh giá tác động môi trường hoặc không đạt tiêu chuẩn PCCC mới sẽ ngay lập tức bị đình chỉ thi công, thậm chí bị thu hồi giấy phép hoạt động.
Khi một dự án đối mặt với các quy định pháp lý phức tạp, thay đổi liên tục của chính quyền bản địa hoặc các tiêu chuẩn khắt khe từ các tổ chức tài chính quốc tế (như các khoản tín dụng xanh), cơ chế quản trị tự phát sẽ hoàn toàn gãy đổ. Dự án cần một cơ chế quản trị chính thức bao gồm Bộ phận Tuân thủ (Compliance), Bộ phận Quản trị Rủi ro (Risk Officer) và Chuyên gia Pháp lý có thẩm quyền phủ quyết (Veto Power) đối với các quyết định kỹ thuật không đạt chuẩn.
4. Ngưỡng Mức độ Đe dọa Tài sản Cốt lõi và Thương hiệu Tập đoàn (Core Enterprise Asset Risk Trigger)
Có những dự án tuy ngân sách rất nhỏ nhưng nếu xảy ra sự cố sẽ đe dọa trực tiếp đến sự tồn vong của toàn bộ tập đoàn.
Ví dụ: Dự án nâng cấp core banking của một ngân hàng, hoặc dự án chuyển đổi hệ thống điều độ sản xuất ERP của một tập đoàn hóa chất. Nếu dự án thất bại, toàn bộ hệ thống giao dịch bị tê liệt, thương hiệu doanh nghiệp bị hủy hoại trên thị trường tài chính. Đối với các dự án chạm vào “mạch máu” vận hành của doanh nghiệp, cơ chế quản trị chính thức không chỉ là lựa chọn, mà là nghĩa vụ bắt buộc của Hội đồng Quản trị nhằm bảo vệ lợi ích của cổ đông.
5. Ngưỡng Phối hợp Cấu trúc Ngành và Chuỗi Cung ứng Đa quốc gia (Cross-Border Supply Chain Complexity Trigger)
Khi dự án vượt ra khỏi phạm vi nội bộ, đòi hỏi sự tích hợp của nhiều nhà thầu quốc tế, vận chuyển thiết bị siêu trường siêu trọng, hoặc phụ thuộc vào chính sách xuất nhập khẩu của nhiều quốc gia. Sự phức tạp này tạo ra vô số “điểm gãy” trong chuỗi thực thi. Cơ chế quản trị chính thức là công cụ duy nhất cung cấp cấu trúc pháp lý, quy trình quản lý rủi ro tỷ giá, rủi ro địa chính trị và cơ chế giải quyết tranh chấp hợp đồng đủ mạnh để điều hành một mạng lưới đối tác phức tạp như vậy.
| Mức độ Phức tạp / Rủi ro | Rủi ro Thấp | Rủi ro Trung bình | Rủi ro Cao / Cốt lõi |
|---|---|---|---|
| Nội bộ 1 Phòng ban (Đơn giản) | CƠ CHẾ VẬN HÀNH (Không cần PMO) | CƠ CHẾ VẬN HÀNH (Có checklist) | QUẢN TRỊ CHÍNH THỨC TỐI GIẢN (Lean) |
| Liên Phòng ban (Trung bình) | CƠ CHẾ VẬN HÀNH (Theo dõi tiến độ) | QUẢN TRỊ CHÍNH THỨC CẤP TRUNG (PMO hỗ trợ) | QUẢN TRỊ CHÍNH THỨC CẤP CAO (Có Board) |
| Đa bên / Chuỗi Cung ứng / Pháp lý phức tạp / Ảnh hưởng Cốt lõi (Phức tạp) | QUẢN TRỊ CHÍNH THỨC CẤP TRUNG | QUẢN TRỊ CHÍNH THỨC CẤP CAO | QUẢN TRỊ CHÍNH THỨC CẤP TẬP ĐỒAN (HĐQT trực tiếp) |
V. THIẾT KẾ BỘ MÁY QUẢN TRỊ DỰ ÁN CHÍNH THỨC: TỪ TƯ DUY ĐẾN THỰC THI THẨM QUYỀN
Một khi đã xác định dự án cần thiết lập cơ chế quản trị chính thức, Ban Lãnh đạo không được phép áp đặt các mẫu biểu quản lý có sẵn một cách máy móc. Bộ máy quản trị phải được thiết kế như một hệ thống kiểm soát quyền lực và dòng tiền khép kín, đảm bảo tính minh bạch, trách nhiệm giải trình và tốc độ ra quyết định.
1. Cấu trúc Ban Định hướng Dự án (Project Steering Committee / Project Board)
Ban Định hướng Dự án là cơ quan có thẩm quyền cao nhất của dự án, chịu trách nhiệm trước Hội đồng Quản trị và Tổng Giám đốc về thành bại mang tính chiến lược của dự án. Ban Định hướng KHÔNG PHẢI là nơi nghe báo cáo tiến độ suông, mà là nơi thực hiện các quyết định đánh đổi tài chính và vận hành.
Thành phần bắt buộc của Ban Định hướng Dự án phải đại diện đầy đủ 3 góc độ tri thức và lợi ích theo chuẩn mực quản trị quốc tế:
- Đại diện Nhà đầu tư / Cấp phê duyệt vốn (Executive / Senior User Representative): Người nắm giữ nguồn lực tài chính, chịu trách nhiệm đảm bảo dự án mang lại hiệu quả kinh tế (ROI, NPV) và phù hợp với chiến lược tổng thể của tập đoàn. Trong các dự án CNG/LNG, đây thường là Phó Tổng Giám đốc Tài chính hoặc Trưởng Ban Đầu tư.
- Đại diện Khối Sử dụng / Vận hành (Senior User): Người sẽ tiếp nhận và vận hành sản phẩm của dự án sau khi hoàn thành. Họ chịu trách nhiệm đảm bảo dự án đáp ứng đúng nhu cầu vận hành thực tế, có khả năng thương mại hóa và tạo ra giá trị sử dụng. Đây có thể là Giám đốc Khối Khí / Giám đốc Khối Logistics.
- Đại diện Cung ứng / Kỹ thuật (Senior Supplier): Người chịu trách nhiệm cung cấp giải pháp kỹ thuật, nguồn lực thực thi và công nghệ để tạo ra sản phẩm. Họ đảm bảo tính khả thi về mặt kỹ thuật, dự toán chi phí thực tế và tiến độ thi công. Đây có thể là Giám đốc Khối Kỹ thuật, Giám đốc Công nghệ hoặc Đại diện Tổng thầu EPC.
Sự hiện diện của đủ 3 vai trò này đảm bảo mọi quyết định phát sinh trong dự án đều được cân nhắc toàn diện dưới 3 góc độ: Tiền có hiệu quả không? Dùng có được không? Và Làm có khả thi không? Nếu thiếu một trong ba vai trò này, bộ máy quản trị sẽ lập tức lệch lạc.
2. Ma trận Phân định Thẩm quyền Ra Quyết định (Decision Governance Matrix)
Một trong những nguyên nhân hàng đầu khiến dự án bị tàn phá là sự mập mờ trong quyền hạn tài chính và kỹ thuật. Cơ chế quản trị chính thức bắt buộc phải cụ thể hóa thẩm quyền ra quyết định bằng một bảng ma trận công khai, được ban hành bằng văn bản pháp lý của tập đoàn.
Ma trận này phải quy định rõ ràng các hạn mức:
- Quyền quyết định Thay đổi Phạm vi (Scope Change Authority): Giám đốc Dự án được quyền quyết định thay đổi chi phí dưới 100 triệu đồng nếu không làm thay đổi ngày hoàn thành dự án. Ban Định hướng Dự án duyệt các thay đổi từ 100 triệu đến 2 tỷ đồng. Tất cả các thay đổi trên 2 tỷ đồng hoặc làm kéo dài tiến độ quá 30 ngày BẮT BUỘC phải thông qua Tổng Giám đốc / Hội đồng Quản trị Tập đoàn.
- Quyền Sử dụng Dự phòng Chi phí (Contingency Budget Authority): Quỹ dự phòng rủi ro không phải là “vốn riêng” của Giám đốc Dự án để tiêu xài tự do. Việc giải ngân quỹ dự phòng phải gắn liền với việc nhận diện một rủi ro đã được dự báo trong Nhật ký Rủi ro (Risk Register) và phải có sự phê duyệt của Trưởng Ban Định hướng Dự án.
- Quyền Phủ quyết Kỹ thuật và An toàn (Technical & HSE Veto Power): Giám đốc An toàn (HSE Manager) và Trưởng Bộ phận Kiểm soát Tuân thủ có quyền ra lệnh dừng thi công ngay lập tức tại hiện trường nếu phát hiện vi phạm nghiêm trọng về an toàn hoặc môi trường, mà không cần sự đồng ý của Giám đốc Dự án. Quyền phủ quyết này bảo vệ tập đoàn khỏi các thảm họa pháp lý và hình sự.
3. Thiết lập Văn phòng Quản lý Dự án (PMO) với tư cách là Cơ quan Kiểm soát Trung lập
Nhiều doanh nghiệp biến PMO thành một ban hành chính chuyên gom báo cáo PowerPoint. Đó là sự lãng phí tài nguyên nghiêm trọng. Trong cơ chế quản trị chính thức, PMO phải đóng vai trò là “Cơ quan Kiểm toán và Tình báo Chiến lược” cho Ban Điều hành.
Chức năng cốt lõi của một PMO đúng chuẩn bao gồm:
- Chuẩn hóa Phương pháp luận và Quy trình (Standardization): Đảm bảo tất cả các dự án trong tập đoàn đều sử dụng chung một ngôn ngữ quản trị, chung một hệ thống đánh giá chi phí và rủi ro.
- Kiểm toán Độc lập và Thẩm định Tiến độ (Project Audit & Verification): PMO không tin vào các báo cáo tự viết của Giám đốc Dự án. PMO thực hiện kiểm toán đột xuất tại hiện trường, đối soát khối lượng thi công thực tế với hóa đơn giải ngân, kiểm tra tính xác thực của các mốc tiến độ (Milestone Verification).
- Quản lý Danh mục và Điều phối Nguồn lực Chéo (Portfolio Capacity Management): PMO nhìn thấy bức tranh tổng thể của tất cả các dự án, từ đó cảnh báo cho Ban Lãnh đạo khi tập đoàn đang rơi vào tình trạng quá tải nguồn lực, hoặc khi các dự án đang triệt hạ lẫn nhau.
4. Cơ chế Báo cáo Dựa trên Quản trị Giá trị Thu được (Earned Value Management – EVM)
Quản trị chính thức đòi hỏi loại bỏ hoàn toàn các báo cáo định tính kiểu “dự án đang tiến triển tốt” hoặc “đã hoàn thành 70% công việc”. Cụm từ “70% công việc” là một cái bẫy kinh điển: dự án có thể mất 70% thời gian và 70% tiền bạc để làm 70% khối lượng dễ nhất, nhưng 30% khối lượng còn lại lại mất 300% chi phí và thời gian do tính chất phức tạp kỹ thuật.
Cơ chế quản trị chính thức bắt buộc áp dụng phương pháp EVM với 3 chỉ số không thể gian lận:
- Giá trị Theo kế hoạch (Planned Value – PV): Số tiền dự kiến chi cho khối lượng công việc phải hoàn thành theo kế hoạch tại thời điểm đánh giá.
- Chi phí Thực tế (Actual Cost – AC): Số tiền thực sự đã chi trả cho khối lượng công việc đã làm tại thời điểm đánh giá.
- Giá trị Thu được (Earned Value – EV): Giá trị ngân sách của khối lượng công việc THỰC TẾ ĐÃ HOÀN THÀNH tại thời điểm đánh giá.
Từ đó, hai chỉ số sinh tử bắt buộc phải xuất hiện trong mọi cuộc họp Ban Định hướng Dự án:
- Chỉ số Hiệu suất Tiến độ (Schedule Performance Index – SPI = EV / PV): Nếu SPI < 1, dự án đang trễ tiến độ về mặt giá trị thực tế.
- Chỉ số Hiệu suất Chi phí (Cost Performance Index – CPI = EV / AC): Nếu CPI < 1, dự án đang chi tiêu vượt ngân sách cho mỗi đơn vị khối lượng hoàn thành.
Nếu một Giám đốc Dự án báo cáo tiến độ đạt 80% nhưng chỉ số CPI là 0,75 và SPI là 0,8, Ban Định hướng lập tức hiểu rằng dự án đang lao dốc về mặt tài chính và thời gian, bất chấp các lời giải thích mang tính bao biện.
| Cấp Quản trị | Vai trò chính | Quyền hạn Tài chính & Chiến lược |
|---|---|---|
| Hội đồng Quản trị / Ban Tổng Giám đốc | Phê duyệt Luận chứng Kinh tế (Business Case), Phê duyệt Ngân sách Tổng thể Tập đoàn | Quyết định Mua bán, Sáp nhập, Hủy bỏ dự án, Thay đổi Ngân sách Tổng vượt quá 10% |
| Ban Định hướng Dự án (Steering Committee) | Đảm bảo Mục tiêu Chiến lược, Giải quyết Xung đột Nguồn lực, Đánh giá Chỉ số CPI/SPI | Duyệt Thay đổi Phạm vi trong hạn mức, Phê duyệt Sử dụng Dự phòng, Thay đổi Nhân sự Cốt lõi |
| Giám đốc Dự án (Project Manager) | Điều hành Thực thi Hàng ngày, Quyết định Chiến thuật Thực hiện, Quản lý Nhà thầu Tác nghiệp | Phê duyệt Chi phí Vận hành trong Hạn mức được Giao, Điều động Nhân sự Dự án trực thuộc |
| Trưởng Bộ phận Kiểm soát Tuân thủ / HSE | Độc định Kiểm toán Tiến độ, Đánh giá Báo cáo EVM, Kiểm tra Tuân thủ Quy trình | QUYỀN PHỦ QUYẾT (Veto): Dừng thi công nếu Vi phạm Pháp lý, An toàn hoặc Báo cáo Sai sự thật |
VI. TÀI CHÍNH DỰ ÁN, QUẢN TRỊ RỦI RO VÀ CÁC LỰA CHỌN ĐÁNH ĐỔI MANG TÍNH CHIẾN LƯỢC
Một bài phân tích chiến lược ở cấp độ điều hành không thể dừng lại ở khía cạnh tổ chức bộ máy, mà phải đi sâu vào các hệ quả tài chính và những quyết định đánh đổi (Trade-offs) tàn nhẫn mà Ban Lãnh đạo phải thực hiện. Quản trị dự án chính thức, về bản chất, là một công cụ quản trị rủi ro tài chính và tối ưu hóa việc phân bổ vốn (Capital Allocation).
1. Quản trị Luận chứng Kinh tế Động (Dynamic Business Case Management)
Trong quản trị vận hành thông thường, Luận chứng Kinh tế (Business Case) của dự án thường chỉ được viết một lần để xin phê duyệt ngân sách, sau đó bị bỏ vào hộc tủ. Khi dự án bước vào giai đoạn thực thi, không ai quay lại kiểm tra xem các giả định ban đầu về giá bán, chi phí vốn, nhu cầu thị trường còn đúng hay không.
Cơ chế quản trị chính thức biến Luận chứng Kinh tế thành một tài liệu sống (Dynamic Business Case). Tại mỗi mốc kiểm soát (Stage Gate), Ban Định hướng Dự án bắt buộc phải tái thẩm định Luận chứng Kinh tế dựa trên dữ liệu thị trường thực tế:
- Giả định về giá bán khí CNG/LNG có còn giữ nguyên khi giá dầu thế giới biến động mạnh?
- Chi phí lãi vay ngân hàng tăng thêm 2% có làm chỉ số Tỷ suất Hoàn vốn Nội bộ (IRR) rớt xuống dưới Chi phí Sử dụng Vốn Bảng cân đối Kế toán (WACC) của tập đoàn?
- Sự xuất hiện của đối thủ cạnh tranh mới có làm giảm thị phần dự kiến của nhà máy?
Nếu tại một mốc kiểm soát, chỉ số NPV của dự án chuyển sang âm hoặc rủi ro pháp lý vượt quá khả năng kiểm soát, cơ chế quản trị chính thức CÓ THẨM QUYỀN VÀ NGHĨA VỤ ra quyết định Dừng Dự án ngay lập tức (Project Termination). Việc dừng một dự án tốn 50 tỷ đồng nhưng cứu cho tập đoàn không bị mất thêm 500 tỷ đồng trong tương lai là một chiến thắng về mặt chiến lược. Thiếu cơ chế quản trị chính thức, không ai trong doanh nghiệp dám đưa ra quyết định cắt lỗ này do sợ trách nhiệm cá nhân.
2. Chấp nhận Đánh đổi: Tốc độ thi công hay Kỷ cương Kiểm soát?
Một trong những quyết định khó khăn nhất đối với người đứng đầu doanh nghiệp khi áp dụng cơ chế quản trị chính thức là chấp nhận sự đánh đổi giữa Tốc độ cảm tính ngắn hạn và Kỷ cương hệ thống dài hạn.
Khi thiết lập cơ chế quản trị chính thức, tốc độ đưa ra quyết định trong vài tuần đầu tiên có thể chậm hơn so với thời kỳ “vừa chạy vừa xếp hàng” phi chính thức, do các đề xuất phải thông qua hồ sơ thẩm định, kiểm toán rủi ro và họp Ban Định hướng. Tuy nhiên, đây là khoản chi phí thời gian bắt buộc phải trả để phòng ngừa sự trễ hạn thảm hại ở giai đoạn cuối dự án.
Thực tế chứng minh: Các dự án làm nhanh ở giai đoạn đầu mà không có quản trị chính thức thường mất gấp 3 lần thời gian ở giai đoạn cuối để sửa chữa sai lầm, xử lý tranh chấp pháp lý và khắc phục lỗi kỹ thuật. Quản trị chính thức tạo ra sự “chậm ở đầu, nhanh ở cuối” (Slow start, fast finish), đảm bảo dự án cập bến an toàn và đúng mục tiêu kinh tế.
3. Xử lý bài toán Rủi ro Hệ thống trong Quản lý Danh mục (Portfolio Risk)
Đối với các tập đoàn lớn triển khai hàng chục dự án đồng thời, rủi ro không nằm ở từng dự án riêng lẻ mà nằm ở sự cộng hưởng rủi ro (Risk Correlation).
Ví dụ: Tập đoàn đồng thời triển khai 3 dự án lớn: Xây dựng kho cảng LNG, Mở rộng nhà máy sản xuất vật liệu, và Tái cấu trúc toàn bộ hệ thống CNTT. Cả 3 dự án này đều yêu cầu nguồn vốn vay thương mại lớn và sử dụng chung nguồn nhân lực quản lý chủ chốt của tập đoàn.
Nếu không có cơ chế quản trị chính thức ở cấp Danh mục (Portfolio Governance), tập đoàn sẽ rơi vào tình trạng “mất khả năng chống chịu hệ thống” (Systemic Fragility). Khi một dự án gặp sự cố tài chính, nó sẽ rút cạn thanh khoản của hai dự án còn lại, kích hoạt phản ứng dây chuyền làm sụp đổ toàn bộ kế hoạch tài chính của tập đoàn. Cơ chế quản trị chính thức giúp Ban Lãnh đạo thiết lập các Hạn mức Rủi ro Tập trung (Concentration Risk Limits), xây dựng quỹ dự phòng tài chính chung và thực hiện chiến lược điều phối nguồn lực dựa trên ưu tiên chiến lược thay vì nguyên tắc “ai gào to hơn thì được cấp vốn”.
VII. KHUNG HƯỚNG DẪN THỰC THI: CÁC BƯỚC CHUYỂN ĐỔI SANG CƠ CHẾ QUẢN TRỊ CHÍNH THỨC
Để biến các nguyên tắc chiến lược trên thành hành động cụ thể, Ban Điều hành cần thực hiện quy trình chuyển đổi 5 bước mang tính kỷ luật cao nhằm thiết lập cơ chế quản trị chính thức cho các dự án trọng điểm.
Bước 1: Rà soát và Phân loại Toàn bộ Danh mục Dự án Hiện hữu (Portfolio Audit & Categorization)
Tổ chức một đợt kiểm toán độc lập toàn bộ các dự án đang triển khai trong tập đoàn. Áp dụng Khung Ma trận Kích hoạt Quản trị (Governance Trigger Matrix) để phân loại các dự án thành 3 nhóm:
- Nhóm Vận hành (Operational): Quy mô nhỏ, rủi ro thấp, nội bộ 1 phòng ban. Giữ nguyên cơ chế điều hành tác nghiệp để tối ưu hóa tốc độ.
- Nhóm Cần Quản trị Tối giản (Lean Governance): Quy mô trung bình, có sự phối hợp liên phòng ban. Thiết lập Ban Quản lý Dự án chuẩn, ban hành Ma trận RACI và báo cáo EVM hàng tháng.
- Nhóm Cần Quản trị Chính thức Cấp cao (High-Governance / Strategic): Chạm các ngưỡng kích hoạt về Vốn, Rủi ro Cốt lõi, ESG hoặc Chuỗi cung ứng phức tạp. Lập tức đóng băng các hoạt động giải ngân lớn để chuyển sang Bước 2.
Bước 2: Ban hành Cấu trúc Thẩm quyền và Ma trận RACI/DOCI Phê duyệt
Soạn thảo và ban hành chính thức Quyết định Thành lập Ban Định hướng Dự án cho từng dự án Nhóm Cần Quản trị Cấp cao. Ban hành Ma trận Phân định Thẩm quyền Ra Quyết định (Delegation of Authority – DoA) quy định rõ:
- Hạn mức duyệt chi phí, hạn mức sử dụng quỹ dự phòng.
- Quy trình kiểm soát thay đổi (Change Control Process) bắt buộc 4 bước: Đề xuất -> Đánh giá Tác động (Chi phí/Tiến độ/Kỹ thuật) -> Phê duyệt của Ban Định hướng -> Thực thi và Kiểm toán.
Bước 3: Tái thiết lập Hệ thống Báo cáo dựa trên Dữ liệu EVM và Rủi ro Định lượng
Xóa bỏ hoàn bộ các mẫu báo cáo tiến độ định tính. Yêu cầu tất cả các Giám đốc Dự án và PMO triển khai hệ thống đo lường Quản trị Giá trị Thu được (EVM). Mọi báo cáo trình lên Ban Định hướng Dự án BẮT BUỘC phải bao gồm:
- Biểu đồ S-Curve so sánh PV, AC, EV.
- Chỉ số CPI, SPI và dự báo Chi phí khi Hoàn thành (Estimate at Completion – EAC).
- Nhật ký Rủi ro (Risk Register) được định lượng bằng tiền mặt (Monetary Expected Value) và các kịch bản ứng phó đã chuẩn bị sẵn.
Bước 4: Tổ chức Nhịp độ Quản trị Kỷ luật (Governance Rhythm)
Duy trì nhịp độ họp Ban Định hướng Dự án một cách nghiêm ngặt:
- Định kỳ Hàng tháng: Họp đánh giá các chỉ số CPI/SPI, phê duyệt các yêu cầu thay đổi phạm vi nhỏ, kiểm tra tiến độ các mốc chính (Milestones).
- Tại các Mốc Kiểm soát (Stage Gates / Phase Gates): Họp tái thẩm định Luận chứng Kinh tế (Dynamic Business Case). Bắt buộc phải có quyết định bằng văn bản: Cho phép chuyển sang giai đoạn tiếp theo (Go), Yêu cầu sửa đổi (Rework), hoặc Dừng dự án hoàn toàn (Kill).
Bước 5: Thiết lập Cơ chế Kiểm toán Độc lập và Văn hóa Trách nhiệm Giải trình
Giao nhiệm vụ cho PMO Tập đoàn hoặc Ban Kiểm soát Nội bộ thực hiện kiểm toán định kỳ hoặc đột xuất đối với các dự án trọng điểm. Bất kỳ hành vi gian lận báo cáo, che giấu sự cố hoặc tự ý thay đổi thiết kế kỹ thuật mà không thông qua Hội đồng Phê duyệt Thay đổi đều phải bị xử lý kỷ luật ở mức cao nhất, bao gồm cả việc bãi nhiệm Giám đốc Dự án. Đồng thời, thiết lập cơ chế thưởng – phạt minh bạch dựa trên chỉ số CPI và SPI thực tế khi dự án hoàn thành.
VIII. KẾT LUẬN CHIẾN LƯỢC: QUẢN TRỊ LÀ NĂNG LỰC CẠNH TRANH CỐT LÕI
Trong một thế giới kinh doanh đầy biến động, nơi các cuộc khủng hoảng địa chính trị, đứt gãy chuỗi cung ứng, biến động tỷ giá và sự thay đổi chính sách diễn ra với tần suất ngày càng dồn dập, năng lực thực thi dự án không còn đơn thuần là một kỹ năng tác nghiệp. Nó đã trở thành Năng lực Cạnh tranh Cốt lõi (Core Competitive Advantage) của doanh nghiệp.
Một tập đoàn có chiến lược đúng đắn nhưng thiếu cơ chế quản trị dự án chính thức sẽ mãi mãi giam mình trong cái bẫy của sự thực thi kém cỏi: tiền bạc bị bào mòn bởi các dự án đội vốn, cơ hội kinh doanh bị trôi qua do trễ hạn thi công, và uy tín thương hiệu bị hủy hoại bởi các sự cố vận hành. Ngược lại, một doanh nghiệp sở hữu cơ chế quản trị dự án chính thức sắc bén, minh bạch và đầy kỷ luật sẽ luôn giữ được sự chủ động chiến lược. Họ biết chính xác khi nào cần tăng tốc đổ vốn, khi nào cần tái cấu trúc, và quan trọng nhất, khi nào cần dũng cảm cắt lỗ để bảo vệ nguồn lực cho những trận đánh lớn hơn.
Việc thiết lập cơ chế quản trị chính thức cho dự án không phải là sự lựa chọn mang tính hình thức. Đó là quyết định sinh tử của Ban Lãnh đạo nhằm chuyển hóa doanh nghiệp từ trạng thái “vận hành dựa trên sự may mắn và nỗ lực cá nhân” sang trạng thái “kiểm soát hệ thống dựa trên kỷ cương quản trị và dữ liệu thực tế”. Đã đến lúc Ban Lãnh đạo cần nhìn thẳng vào hiện trường các dự án của mình, dũng cảm đập tan các ảo tưởng báo cáo, và thiết lập một cơ chế quản trị chính thức đủ mạnh để bảo vệ tương lai tài chính của toàn bộ tập đoàn.
#QuanTriDuAn #GovernanceTriggerFramework #EarnedValueManagement #EVM #QuanLyDuAn #BanDinhHuongDuAn #PMO #ChienLuocDoanhNghiep
