 Skip to content
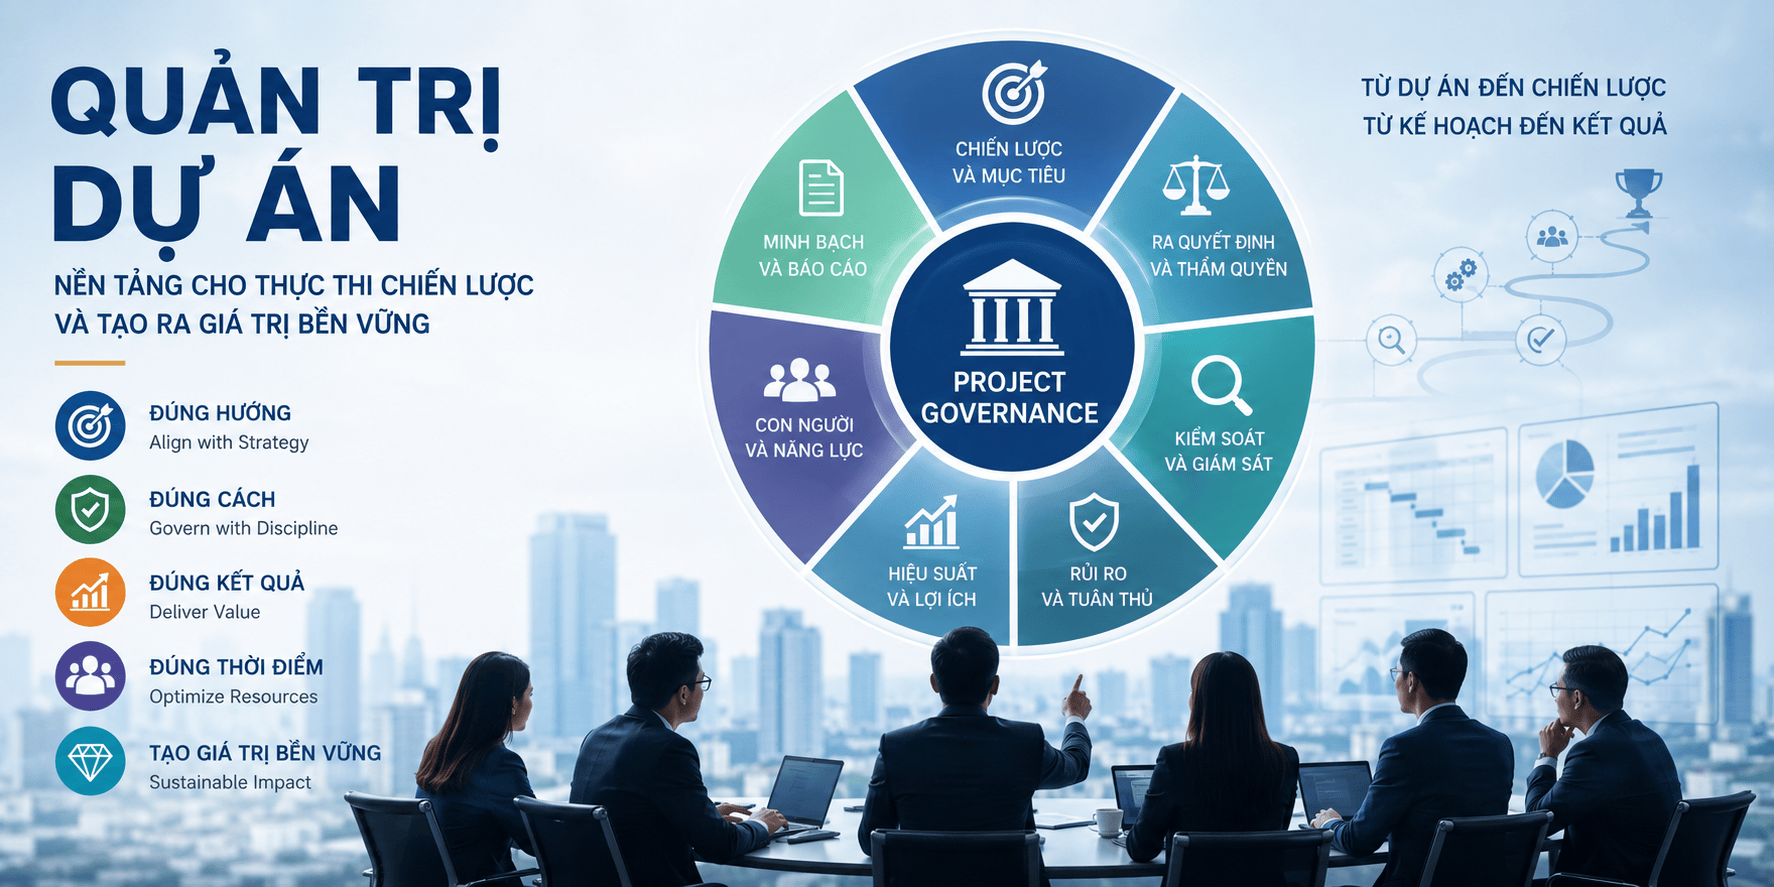
Hầu hết các tập đoàn sụp đổ không phải vì họ thiếu ý tưởng hay không tuyển đủ nhân tài, mà vì họ nhầm lẫn giữa sự năng động vận hành với việc mất kiểm soát hệ thống. Sự thật cay đắng trong phòng điều hành là các báo cáo tiến độ màu xanh lục thường chỉ là bức bình phong che đậy cho những đợt gãy đổ cấu trúc đang diễn ra ngầm bên dưới. Lãnh đạo cấp cao thường bám vấu vào ảo tưởng rằng một đội ngũ giỏi với vài quy trình quản lý dự án cơ bản có thể tự điều hành những chương trình đầu tư hàng ngàn tỷ đồng. Khi một dự án vượt quá ngưỡng phức tạp tự nhiên của tổ chức mà không được gắn một hệ thống kiểm toán và thẩm quyền ra quyết định chính thức, mọi nỗ lực điều phối chỉ là hành vi hợp thức hóa các sai lầm nối tiếp.
Khi nào cần thiết lập cơ cấu điều hành chính thức – 0124
I. BẢN CHẤT CỦA SỰ SỤP ĐỔ MỀM VÀ BẪY BÁO CÁO TRONG QUẢN TRỊ DỰ ÁN
Tại hầu hết các doanh nghiệp đang trên đà tăng trưởng nóng hoặc đang gánh vác các dự án tái cấu trúc quy mô lớn, một kịch bản quen thuộc liên tục lặp lại: Dự án vẫn được báo cáo là đúng tiến độ, ngân sách vẫn nằm trong giới hạn cho phép ở các kỳ báo cáo tháng, nhưng đột ngột rơi vào trạng thái tê liệt hoàn toàn khi chạm đến giai đoạn nghiệm thu hoặc vận hành thương mại. Hiện tượng này không xuất phát từ năng lực kỹ thuật của giám đốc dự án, mà xuất phát từ sự phá sản của hệ thống kiểm soát.
Trong một môi trường vận hành không có cơ cấu điều hành chính thức, thông tin đi từ hiện trường đến phòng điều hành phải qua quá trình gọt giũa chính trị. Báo cáo tiến độ trở thành một tác phẩm nghệ thuật vị nhân sinh, nơi các rủi ro chết người bị giảm nhẹ thành những vướng mắc kỹ thuật nhỏ, còn các quyết định chậm trễ của ban lãnh đạo được biến thành sự cẩn trọng cần thiết. Giám đốc dự án, vì thiếu thẩm quyền pháp lý và cơ chế bảo vệ cấu trúc, chọn cách im lặng hoặc giải quyết chắp vá các xung đột lợi ích giữa các bên liên quan.
Ảo tưởng lớn nhất của cấp quản lý là tin rằng việc áp dụng các công cụ quản lý tác vụ hay triển khai các cuộc họp giao ban hàng tuần đã cấu thành nên một hệ thống quản trị. Thực chất, quản lý dự án chỉ là việc làm đúng cách các công việc đã được chỉ định, trong khi quản trị dự án là việc thiết lập một khung thẩm quyền, trách nhiệm, cơ chế kiểm toán và quyền can thiệp để đảm bảo dự án luôn làm đúng những điều có giá trị chiến lược. Không có một cơ cấu điều hành chính thức, mọi công cụ quản lý chỉ phục vụ cho việc theo dõi một thảm họa đang diễn ra theo đúng lịch trình.
Khi quy mô vốn đầu tư vượt qua khả năng chịu đựng rủi ro của bảng cân đối kế toán, hoặc khi dự án đòi hỏi sự phối hợp liên phòng ban với các mục tiêu xung đột gay gắt, cơ chế điều phối dựa trên mối quan hệ cá nhân hoàn toàn gãy đổ. Sự gãy đổ này không diễn ra bằng một tiếng động lớn; nó là một quá trình sụp đổ mềm. Ngân sách bị bào mòn bởi hàng loạt các yêu cầu thay đổi chi tiết không qua thẩm định tài chính, tiến độ bị kéo giãn bởi sự trì hoãn trong việc phê duyệt các quyết định quan trọng, và cuối cùng, rủi ro pháp lý cũng như tuân thủ bùng nổ khi các bên liên quan bắt đầu đổ lỗi cho nhau.
II. NHỮNG ĐIỂM UỐN CẤU TRÚC: KHI NÀO SỰ TỰ DO PHẢI NHƯỜNG CHỖ CHO KỶ LUẬT CHÍNH THỨC
Sự xuất hiện của cơ cấu điều hành chính thức không phải là một lựa chọn mang tính cảm xúc hay một thủ tục hành chính bổ sung. Đó là một phản ứng bắt buộc khi hệ thống chạm đến các điểm uốn cấu trúc. Việc áp dụng cơ cấu này quá sớm sẽ bóp chết sự linh hoạt mang tính sáng tạo; nhưng việc áp dụng quá trễ sẽ dẫn đến sự phá sản về mặt tài chính và chiến lược.
Điểm uốn thứ nhất xuất hiện khi có sự bất cân xứng giữa thẩm quyền tài chính và trách nhiệm pháp lý. Khi giám đốc dự án phải chịu trách nhiệm về mốc hoàn thành của một nhà máy chiết nạp khí nén LNG hay CNG nhưng không có thẩm quyền phê duyệt hợp đồng thầu phụ quá một hạn mức nhất định, hoặc không có quyền dừng một quy trình thi công mất an toàn lao động, hệ thống vận hành đã bị lỗi. Cơ cấu điều hành chính thức bắt buộc phải được thiết lập để khớp nối thẩm quyền ra quyết định với mức độ rủi ro mà cá nhân đó phải gánh chịu.
Điểm uốn thứ hai nằm ở mức độ xung đột lợi ích giữa các bên liên quan. Trong các dự án chuyển đổi mô hình kinh doanh, tái cấu trúc chuỗi cung ứng, hay mở rộng hạ tầng bán lẻ trên quy mô toàn quốc, mục tiêu của bộ phận vận hành kinh doanh thường chọi trực diện với mục tiêu của bộ phận quản trị rủi ro và tài chính. Bộ phận kinh doanh muốn đẩy nhanh tốc độ để chiếm lĩnh thị phần, bất chấp các lỗ hổng trong kiểm soát công nợ hay tiêu chuẩn kỹ thuật. Bộ phận tài chính muốn tối ưu hóa dòng tiền và thắt chặt điều khoản thanh toán. Nếu không có một hội đồng điều hành chính thức với các quy tắc ra quyết định được thể chế hóa, dự án sẽ rơi vào tình trạng đóng đống, nơi các quyết định bị ngâm vô thời hạn trong các cuộc họp không có hồi kết.
| Chỉ số nhận diện | Cơ chế vận hành tự do | Yêu cầu cơ cấu điều hành chính thức |
|---|---|---|
| Quy mô vốn/Tài sản rủi ro | Nằm trong hạn mức vận hành thường nhật | Vượt quá khả năng tự cân đối của bảng cân đối kế toán |
| Số lượng bên liên quan | Nội bộ một đơn vị kinh doanh | Liên phòng ban, đối tác ngoài, cơ quan quản lý nhà nước |
| Mức độ phức tạp pháp lý | Tuân thủ quy trình chuẩn | Đòi hỏi giấy phép chuyên ngành, thay đổi khung chính sách |
| Tác động đến mô hình kinh doanh | Cải tiến quy trình hiện hữu | Thay đổi cách thức tạo doanh thu hoặc cấu trúc chi phí cốt lõi |
Điểm uốn thứ ba liên quan đến sự thay đổi của môi trường vĩ mô và khung pháp lý. Trong thị trường năng lượng hoặc hạ tầng tại Việt Nam, các thay đổi về quy hoạch, chính sách giá, tiêu chuẩn an toàn môi trường và ESG có thể biến một dự án đang có lãi thành một tài sản mắc kẹt trong chớp mắt. Nếu dự án không có một cơ chế kiểm toán rủi ro và đánh giá lại chiến lược định kỳ được tích hợp trong cơ cấu điều hành, tập đoàn sẽ tiếp tục đổ tiền vào một dự án đã chết về mặt kinh tế chỉ vì thói quen thực thi.
III. MỔ XẺ CHIẾN THUẬT: SỰ PHÁ SẢN CỦA CÁC MÔ HÌNH ĐIỀU HÀNH BỀ NỔI
Hầu hết các doanh nghiệp khi nhận thấy dự án gặp trục trặc đều phản ứng bằng cách thành lập một “Ban chỉ đạo”. Tuy nhiên, đây thường là một đòn chiến thuật vô dụng, thậm chí mang tính phá hoại. Ban chỉ đạo trong thực tế thường trở thành nơi tập hợp của những lãnh đạo bận rộn, không có thời gian đọc hồ sơ dự án, chỉ xuất hiện trong các cuộc họp hàng tháng để gật đầu thông qua các đề xuất được chuẩn bị sơ sảo, hoặc đưa ra các chỉ đạo cảm tính không gắn liền với thực địa.
Bản chất của sai lầm này là việc nhầm lẫn giữa chức danh quyền lực và thẩm quyền quản trị. Một thành viên ban quản trị có thể có quyền lực rất lớn trong bộ máy vận hành hàng ngày, nhưng nếu không được trao một vai trò cụ thể với các chỉ số trách nhiệm được xác định rõ ràng trong khung quản trị dự án, người đó sẽ ra quyết định dựa trên lợi ích cục bộ của phòng ban mình phụ trách thay vì lợi ích tối thượng của dự án.
Một cạm bẫy chiến thuật khác là sự xuất hiện của các văn phòng quản lý dự án mang tính hình thức. Các đơn vị này dành 80% thời gian để thu thập dữ liệu, vẽ biểu đồ, chuẩn bị slide báo cáo và nhắc nhở các bên nộp báo cáo đúng hạn. Họ hoạt động như một cơ quan thư ký đắt đỏ chứ không phải một trung tâm kiểm soát rủi ro. Khi một dự án gãy đổ, văn phòng này trình ra các biên bản họp để chứng minh họ đã cảnh báo, nhưng không một cảnh báo nào chuyển hóa thành hành động can thiệp vì họ không có thẩm quyền dừng dự án hoặc thay đổi nhân sự thực thi.
| Tiêu chí phân định | Văn phòng hành chính (Thói quen) | Cơ quan kiểm soát chiến lược |
|---|---|---|
| Vai trò cốt lõi | Thu thập và tổng hợp báo cáo | Kiểm toán và thẩm định độc lập |
| Xử lý lệch chuẩn | Ghi nhận và báo cáo lên cấp trên | Đề xuất giải pháp và kích hoạt quyền can thiệp cấu trúc |
| Thái độ với rủi ro | Che giấu để giữ chỉ số đẹp | Bóc trần rủi ro để xử lý sớm |
| Quyền hạn đối với ngân sách | Báo cáo tình hình giải ngân | Khóa ngân sách nếu vi phạm các cổng kiểm soát |
Sự thất bại của các mô hình này đến từ việc thiếu cơ chế cổng kiểm soát. Trong một hệ thống quản trị đúng nghĩa, ngân sách không được giải ngân theo tiến độ thời gian mà được giải ngân theo sự hoàn tất của các kết quả đầu ra đã được kiểm toán độc lập. Khi không có cơ cấu điều hành chính thức, dòng tiền tiếp tục chảy vào các hạng mục thi công kém chất lượng hoặc các dự án không còn tính khả thi, chỉ vì kế hoạch ngân sách năm đã được phê duyệt từ trước.
IV. THIẾT KẾ KIẾN TRÚC THẨM QUYỀN VÀ BỘ MÁY ĐIỀU HÀNH DỰ ÁN
Để thiết lập một cơ cấu điều hành chính thức có khả năng kiểm soát hiệu quả, doanh nghiệp phải xây dựng một kiến trúc thẩm quyền ba tầng minh bạch, tách biệt rõ ràng giữa chiến lược, điều hành và thực thi.
| Tầng quản trị | Đơn vị chịu trách nhiệm | Thẩm quyền cốt lõi |
|---|---|---|
| Tầng 1: Định hướng chiến lược | Hội đồng điều hành dự án (Project Board/Steering Committee bao gồm Sponsor & Senior User) | – Phê duyệt khung chiến lược – Phê duyệt ngân sách tổng thể – Đóng/Dừng dự án (Kill-Gate) |
| Tầng 2: Kiểm soát & Điều phối | Bộ phận kiểm soát chiến lược (PMO/Governance Manager) | – Kiểm toán tính tuân thủ – Quản lý rủi ro & Ngân sách – Đánh giá cổng kiểm soát |
| Tầng 3: Thực thi chuyên môn | Giám đốc dự án & Đội ngũ thực thi (Project Manager & Team Leads) | – Quản lý tiến độ hàng ngày – Điều phối nguồn lực tác vụ – Báo cáo biến động kỹ thuật |
Tầng 1 là Hội đồng điều hành dự án, nơi nắm giữ thẩm quyền tối cao đối với dự án. Hội đồng này không phải là nơi họp giao ban, mà là nơi thực hiện các quyền sinh sát đối với dự án. Thành phần của hội đồng phải bao gồm:
- Nhà tài trợ dự án: Người chịu trách nhiệm cuối cùng về lợi ích kinh tế và hiệu quả đầu tư. Người này phải có thẩm quyền quyết định về mặt ngân sách và chiến lược của tập đoàn.
- Đại diện người thụ hưởng: Người đảm bảo rằng kết quả đầu ra của dự án đáp ứng đúng nhu cầu vận hành thực tế và có khả năng đưa vào sử dụng hiệu quả.
- Đại diện nhà cung cấp/thực thi: Người cam kết về khả năng cung ứng nguồn lực, giải pháp kỹ thuật và tính khả thi trong thi công.
Tầng 2 là Bộ phận kiểm soát chiến lược và quản trị rủi ro. Đây là cánh tay nối dài của Hội đồng điều hành, hoạt động hoàn toàn độc lập với Giám đốc dự án. Nhiệm vụ của tầng này là liên tục kiểm toán tính tuân thủ quy trình, thẩm định tính chính xác của các báo cáo tiến độ, đánh giá lại các giả định tài chính và kiểm soát các yêu cầu thay đổi. Bộ phận này giữ chìa khóa của các cổng kiểm soát; nếu dự án không vượt qua được sự thẩm định của họ, ngân sách cho giai đoạn tiếp theo sẽ tự động bị khóa.
Tầng 3 là Giám đốc dự án và bộ máy thực thi. Giám đốc dự án được trao quyền chủ động tuyệt đối trong việc điều hành công việc hàng ngày, nhưng chỉ trong phạm vi sai số được cho phép về chi phí, thời gian và chất lượng. Khi các sai số vượt quá ngưỡng cho phép, Giám đốc dự án không được tự ý xử lý mà phải lập tức kích hoạt cơ chế báo cáo ngoại lệ lên Hội đồng điều hành.
V. HỆ THỐNG CỔNG KIỂM SOÁT VÀ CƠ CHẾ BẢO VỆ DÒNG TIỀN
Một cơ cấu điều hành chính thức chỉ có sức mạnh thực sự khi nó được vận hành dựa trên hệ thống các cổng kiểm soát khắt khe. Mỗi cổng kiểm soát là một điểm dừng bắt buộc, nơi Hội đồng điều hành phải ra một trong bốn quyết định: Cho phép tiếp tục, Phê duyệt có điều kiện, Yêu cầu làm lại giai đoạn trước, hoặc Khai tử dự án.
| Cổng kiểm soát | Điểm thẩm định bắt buộc | Tiêu chí quyết định chuyển giai đoạn |
|---|---|---|
| Cổng 1: Tối ưu hóa phương án | Đánh giá tính khả thi kinh tế và định hình mô hình | NPV, IRR adjusted rủi ro phải đạt ngưỡng tối thiểu |
| Cổng 2: Thiết kế & Mua sắm | Thẩm định kỹ thuật, pháp lý và điều khoản hợp đồng | 100% hợp đồng then chốt có điều khoản phạt tiến độ minh bạch |
| Cổng 3: Thi công/Triển khai | Kiểm toán chất lượng, tiến độ và phát sinh ngân sách | Không có vi phạm an toàn tiêu chuẩn; Sai lệch ngân sách không quá 5% |
| Cổng 4: Chuyển giao & Vận hành | Nghiệm thu kỹ thuật và năng lực tự vận hành của đơn vị thụ hưởng | Đội ngũ vận hành tiếp nhận và đạt chỉ số hiệu năng thiết kế |
Sự sụp đổ của hầu hết các dự án nằm ở chỗ họ bỏ qua Cổng 1 và Cổng 2 để lao vào Cổng 3 nhằm giải ngân cho nhanh. Trong các dự án chuyển đổi mô hình chuỗi cung ứng hoặc xây dựng hạ tầng năng lượng, việc thi công khi thiết kế chi tiết chưa hoàn thiện hoặc khi các điều khoản hợp đồng thầu phụ chưa được quét rủi ro pháp lý sẽ dẫn đến hệ quả là chi phí phát sinh ở giai đoạn thi công có thể tăng gấp hàng chục lần so với dự toán ban đầu.
Cơ cấu điều hành chính thức đòi hỏi một quy trình quản lý sự thay đổi cực kỳ nghiêm ngặt. Mọi đề xuất thay đổi về phạm vi, thiết kế hay tiến độ đều phải đi qua một phân tích tác động tài chính ba chiều: Tác động đến chi phí đầu tư ban đầu, tác động đến chi phí vận hành tương lai, và tác động đến thời điểm thu hồi vốn. Nếu sự thay đổi đó làm giảm hiệu quả tài chính của dự án xuống dưới mức kỳ vọng ban đầu của tập đoàn, chỉ có Hội đồng điều hành mới có thẩm quyền phê duyệt hoặc từ chối, Giám đốc dự án tuyệt đối không được phép thỏa thuận ngầm với nhà thầu.
VI. QUẢN TRỊ RỦI RO HỆ THỐNG VÀ BẰNG CHỨNG KIỂM TOÁN
Trong một môi trường kinh doanh đầy biến động, rủi ro không phải là thứ có thể loại bỏ hoàn toàn, mà là thứ phải được định giá và quản trị. Khung điều hành chính thức phải tích hợp hệ thống quản trị rủi ro theo các tiêu chuẩn quốc tế nhưng được cụ thể hóa thành các chỉ số vận hành.
Hệ thống này đòi hỏi việc duy trì một Nhật ký rủi ro sống, nơi các rủi ro không chỉ được liệt kê mà phải được định lượng bằng giá trị tiền mặt tương đương dựa trên xác suất xảy ra và mức độ ảnh hưởng tài chính. Các rủi ro vượt quá ngưỡng chịu đựng của dự án phải tự động kích hoạt kế hoạch ứng phó đã được chuẩn bị trước, kèm theo nguồn ngân sách dự phòng đã được cấp thẩm quyền duyệt từ đầu.
| Mức độ ảnh hưởng tài chính | Thẩm quyền quyết định xử lý | Cơ chế báo cáo và giám sát |
|---|---|---|
| Dưới 1% ngân sách dự án | Giám đốc dự án | Ghi nhận trong nhật ký tuần |
| Từ 1% đến 5% ngân sách dự án | Bộ phận kiểm soát (PMO Manager) | Báo cáo bất thường trong 24 giờ |
| Trên 5% ngân sách dự án hoặc ảnh hưởng pháp lý nghiêm trọng | Hội đồng điều hành dự án | Triệu tập họp khẩn cấp để duyệt phương án ứng phó |
Một yếu tố then chốt khác của quản trị dự án chính thức là tính độc lập của bằng chứng kiểm toán. Các báo cáo về tiến độ thi công, lắp đặt máy móc hay triển khai phần mềm không được dựa trên lời cam kết của nhà thầu hay sự xác nhận cảm tính của bộ phận quản lý công trường. Tất cả phải được chứng minh bằng các cột mốc bàn giao thực tế, được nghiệm thu bởi một đơn vị kiểm định độc lập hoặc được xác nhận qua hệ thống dữ liệu vận hành thực tế. Nếu thông tin không thể kiểm toán, thông tin đó không có giá trị trong phòng điều hành.
VII. HỆ QUẢ HỆ THỐNG KHI CHẬM TRỄ THIẾT LẬP CƠ CẤU ĐIỀU HÀNH
Những doanh nghiệp trì hoãn việc xây dựng cơ cấu điều hành chính thức với lý do “tiết kiệm chi phí quản lý” hoặc “mất tính linh hoạt” sẽ phải trả giá bằng sự phá sản về mặt chiến lược. Hệ quả đầu tiên là hiện tượng ăn bớt năng lực tổ chức. Khi một dự án lớn kéo dài mà không có cơ chế điều hành rõ ràng, những nhân sự giỏi nhất của tập đoàn sẽ bị sa lầy vào việc xử lý các sự cố sự vụ phát sinh hàng ngày. Năng lực sáng tạo và triển khai các cơ hội kinh doanh mới của tập đoàn hoàn toàn bị tê liệt.
Hệ quả thứ hai là sự xói mòn kỷ luật tài chính. Một khi dự án đã vượt quá ngân sách ban đầu mà không có cơ chế dừng lại để đánh giá, tập đoàn sẽ rơi vào bẫy chi phí chìm. Ban lãnh đạo tiếp tục bơm vốn vào dự án chỉ với hy vọng gỡ gạc lại những gì đã mất, bất chấp việc các thông số thị trường đã thay đổi hoàn toàn và dự án đó không còn khả năng mang lại lợi nhuận.
Hệ quả thứ ba là sự tàn phá về mặt văn hóa doanh nghiệp. Khi một dự án gãy đổ trong một môi trường quản trị mờ nhạt, phản ứng tự nhiên của bộ máy là đổ lỗi lẫn nhau. Sự hoài nghi lan rộng, các cấp quản lý tìm cách co cụm an toàn, từ chối chịu trách nhiệm đối với các quyết định quan trọng trong tương lai. Sự mất niềm tin này tốn nhiều năm để phục hồi hơn rất nhiều so với thiệt hại về mặt tài chính.
VIII. QUYẾT ĐỊNH CHIẾN LƯỢC: ĐÁNH ĐỔI SỰ THOẢI MÁI ĐỂ LẤY SỰ SINH TỒN
Việc thiết lập một cơ cấu điều hành chính thức đòi hỏi ban lãnh đạo cấp cao nhất phải thực hiện những đánh đổi mang tính chiến lược và tàn nhẫn. Không thể có một hệ thống vừa tự do tuyệt đối, không quy trình, không kiểm toán mà lại đòi hỏi sự an toàn về vốn và chính xác về tiến độ.
Thứ nhất, ban lãnh đạo phải từ bỏ sự thoải mái trong việc điều hành bằng mệnh lệnh cảm tính. Mọi chỉ đạo từ Chủ tịch hay Tổng Giám đốc liên quan đến dự án phải được đưa vào khung quản trị chính thức, phải chịu sự phân tích tác động và phải được ghi nhận công khai. Sự can thiệp thô bạo, bỏ qua các cổng kiểm soát, là nguyên nhân hàng đầu phá hủy tính nghiêm minh của hệ thống điều hành.
Thứ hai, phải chấp nhận chi phí quản trị như một khoản đầu tư bắt buộc cho sự sinh tồn. Xây dựng một bộ máy kiểm soát chuyên nghiệp, thuê các đơn vị kiểm toán độc lập, hay áp dụng các công cụ quản trị hiện đại đòi hỏi ngân sách. Tuy nhiên, chi phí này chỉ là một phần rất nhỏ nếu so sánh với số tiền hàng chục, hàng trăm tỷ đồng bị lãng phí do một quyết định sai lầm hoặc một đợt trễ tiến độ kéo dài trong các dự án lớn.
Thứ ba, phải sẵn sàng kích hoạt quyền dừng dự án khi các điều kiện chiến lược không còn được đảm bảo. Một cơ cấu điều hành chính thức chỉ mạnh mẽ khi nó có lòng dũng cảm để khai tử một dự án đang dở dang nếu các giả định tài chính ban đầu đã gãy đổ hoàn toàn. Quyết định cắt lỗ kịp thời là sự khác biệt bản chất giữa một nhà hoạch định chiến lược bản lĩnh và một kẻ đánh bạc trên tài sản của doanh nghiệp.
IX. KẾ HOẠCH HÀNH ĐỘNG DÀNH CHO CẤP ĐIỀU HÀNH
Đối với các tập đoàn đang vận hành nhiều dự án phức tạp nhưng nhận thấy dấu hiệu mất kiểm soát hệ thống, việc chuyển đổi sang mô hình điều hành chính thức phải được thực hiện theo các bước kiên quyết sau:
- Tạm dừng giải ngân cho tất cả các dự án chưa qua thẩm định lại chiến lược. Tiến hành kiểm toán độc lập toàn bộ các dự án hiện hữu về ba mặt: Giá trị thực tế đã hoàn thành, Nguy cơ tài chính phát sinh, và Tính hợp pháp của các quyết định đã phê duyệt.
- Ban hành Quy chế Quản trị Dự án Tập đoàn với sự phân định minh bạch về kiến trúc thẩm quyền ba tầng. Định nghĩa lại toàn bộ hạn mức ra quyết định, biên độ sai lệch cho phép và quy trình báo cáo ngoại lệ.
- Giải thể các Ban chỉ đạo mang tính hình thức. Thiết lập các Hội đồng điều hành dự án thực chất cho từng dự án trọng điểm, với sự tham gia của các cá nhân chịu trách nhiệm trực tiếp về mặt tài chính và vận hành.
- Bắt buộc áp dụng Hệ thống Cổng kiểm soát cho tất cả các dự án chuẩn bị khởi công hoặc đang trong giai đoạn chuyển bước. Khóa toàn bộ các khoản chi phí không đi qua sự thẩm định của bộ phận kiểm soát độc lập.
- Xây dựng văn hóa quản trị dựa trên bằng chứng và dữ liệu. Loại bỏ hoàn toàn các báo cáo tiến độ mang tính định tính, chỉ chấp nhận các báo cáo dựa trên chỉ số đo lường hiệu suất thực tế và dữ liệu kiểm toán độc lập.
Sự kiểm soát không phải là rào cản của sự phát triển; nó là nền tảng duy nhất để sự phát triển có thể diễn ra trên một quy mô lớn mà không làm sụp đổ toàn bộ tổ chức. Nhượng bộ trong việc thiết lập cơ cấu điều hành chính thức chính là chấp nhận đặt tương lai của doanh nghiệp vào sự may rủi.
#QuanTriDuAn #QuanLyDuAn #CoCauDieuHanh #KiemSoatHienHeThong #DoanhNghiep
