 Skip to content
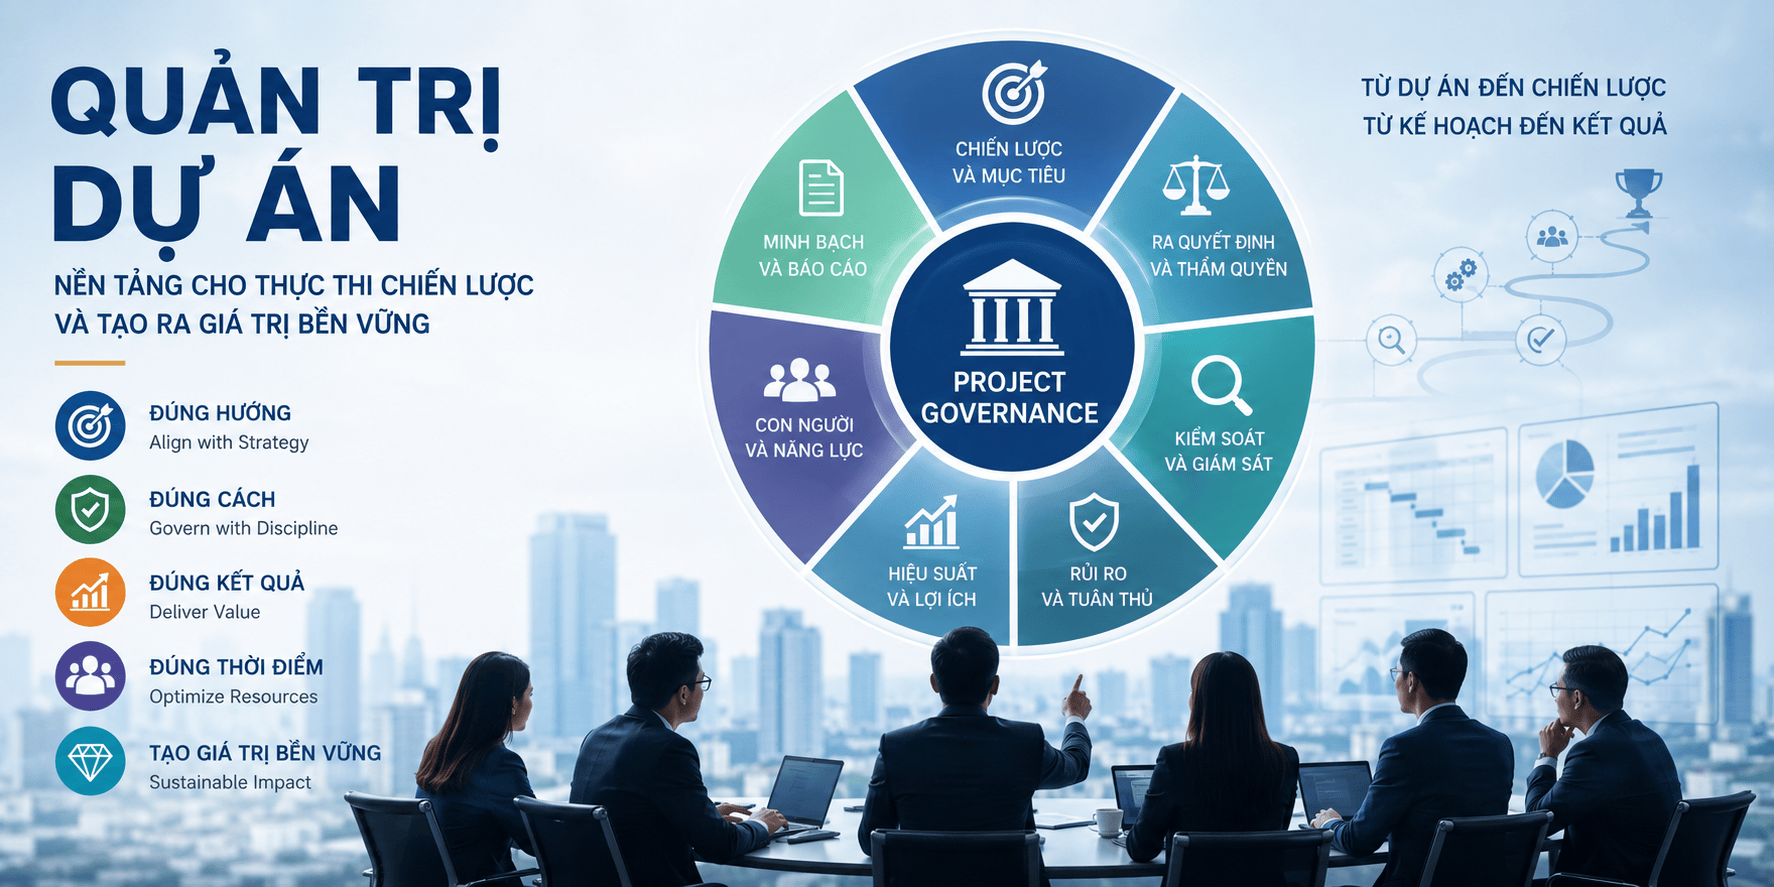
Hầu hết các nhà điều hành cấp cao khi đối mặt với tình thế dự án liên tục trễ hạn, chi phí vượt kiểm soát và các phòng ban dẫm chân lên nhau thường tin rằng, giải pháp cứu cánh duy nhất là đập bỏ cấu trúc chức năng cũ kỹ để chuyển sang mô hình tổ chức dự án hóa toàn diện. Họ ảo tưởng rằng việc gom tất cả nhân sự vào một thực thể độc lập, dưới trướng một vị quản lý dự án có toàn quyền sinh sát, sẽ lập tức tạo ra một đội đặc nhiệm tinh nhuệ hoạt động với tốc độ ánh sáng. Nhưng đây là một sai lầm chí mạng về mặt cấu trúc hệ thống. Thực tế trần trụi chứng minh rằng, việc cô lập nhân sự vào các ốc đảo dự án chỉ đang chuyển hóa mâu thuẫn giữa các phòng ban thành một cuộc chiến giành giật tài nguyên nội bộ khốc liệt hơn, triệt tiêu hoàn toàn tính kinh tế theo quy mô và đẩy doanh nghiệp vào tình thế mất kiểm soát chất lượng chuyên môn trong dài hạn.
Mô hình tổ chức dự án hóa – 0077
PHẦN I: HIỆN TRƯỜNG THỰC TẾ VÀ CHIẾN TRƯỜNG TÀI NGUYÊN KHỐC LIỆT
Để hiểu tại sao một hệ thống tổ chức dự án hóa có thể nhanh chóng biến từ niềm hy vọng phục hưng doanh nghiệp thành một hố đen ngốn ngân sách, chúng ta cần trực tiếp quan sát hiện trường vận hành của các tập đoàn lớn tại Việt Nam và khu vực. Hãy nhìn vào những dự án hạ tầng năng lượng quy mô lớn như xây dựng kho cảng khí hóa lỏng hay mạng lưới phân phối khí thiên nhiên nén, khí dầu mỏ hóa lỏng, hoặc những dự án chuyển đổi hệ thống lõi trong ngành tài chính và quản trị chuỗi cung ứng khách sạn nghỉ dưỡng cao cấp.
Khi một doanh nghiệp quyết định chuyển dịch sang cấu trúc dự án hóa hoàn toàn, họ cắt đứt mối liên kết hữu cơ của nhân sự với các phòng ban chức năng truyền thống như tài chính, kỹ thuật, công nghệ thông tin hay pháp chế. Những nhân sự này được bàn giao toàn bộ cho Ban quản lý dự án. Trên lý thuyết, sơ đồ tổ chức này mang lại quyền lực tuyệt đối cho giám đốc dự án để ra quyết định tức thì, loại bỏ các thủ tục phê duyệt đa tầng vốn là rào cản kinh điển của mô hình chức năng.
Tuy nhiên, ngay khi ánh hào quang ban đầu của sự tự trị biến mất, hiện trường thực tế lộ ra những vết nứt nghiêm trọng về mặt tài chính và vận hành.
Vết nứt thứ nhất xuất hiện ở hiệu suất sử dụng tài sản và năng lực chuyên môn. Trong một dự án đầu tư kho cảng khí thiên nhiên hóa lỏng, các kỹ sư chuyên sâu về điều độ vận chuyển và an toàn kỹ thuật là những tài nguyên vô cùng khan hiếm và đắt đỏ. Khi tổ chức theo mô hình dự án hóa, dự án A sẽ giữ chặt hai kỹ sư điều độ xuất sắc nhất để phục vụ cho các mốc tiến độ riêng của mình, ngay cả khi trong suốt ba tháng liên tục, khối lượng công việc thực tế của họ chỉ chiếm chưa đầy ba mươi phần trăm công suất làm việc. Trong khi đó, dự án B ở tỉnh lân cận đang bước vào giai đoạn kiểm thử áp lực đường ống cực kỳ nguy cấp nhưng không thể tiếp cận nguồn lực này vì rào cản ranh giới dự án. Dự án B buộc phải thuê ngoài các chuyên gia tư vấn với chi phí cắt cổ, hoặc chấp nhận rủi ro vận hành nghiêm trọng do sử dụng nhân sự non kinh nghiệm. Đây chính là hiện tượng tích trữ tài nguyên, một căn bệnh đặc hữu của mô hình dự án hóa mà không một hệ thống báo cáo tài chính thông thường nào có thể phản ánh kịp thời cho ban điều hành cấp cao, ngoại trừ việc chi phí biên của toàn hệ thống liên tục leo thang một cách phi lý.
Vết nứt thứ hai nằm ở sự thoái hóa năng lực chuyên môn sâu. Khi các chuyên gia bị bứng khỏi ngôi nhà chuyên môn của họ để đưa vào dự án độc lập, họ không còn một cộng đồng nghề nghiệp để chia sẻ tri thức, cập nhật các tiêu chuẩn kỹ thuật mới hay phản biện chéo các giải pháp thiết kế. Họ bị cuốn vào vòng xoáy của các báo cáo tiến độ hàng ngày, hàng tuần, các áp lực giải ngân và xử lý sự cố công trường. Người kỹ sư thiết kế giờ đây phải kiêm nhiệm cả việc làm hồ sơ thanh quyết toán, đối phó with nhà thầu phụ và xử lý các thủ tục hành chính tại địa phương. Sự tập trung vào kỹ thuật bị pha loãng. Hệ quả là, những giải pháp kỹ thuật đưa ra mang tính đối phó, thiếu tầm nhìn dài hạn và vi phạm các tiêu chuẩn an toàn hệ thống cốt lõi. Khi dự án kết thúc, doanh nghiệp nhận lại một hệ thống hạ tầng chắp vá, tiềm ẩn rủi ro vận hành cực cao nhưng không ai chịu trách nhiệm vì đội ngũ dự án đã giải tán, còn phòng kỹ thuật của tổng công ty thì từ chối tiếp nhận vì họ không hề được tham gia kiểm soát chất lượng từ đầu.
Vết nứt thứ ba là sự đứt gãy về mặt tâm lý và lộ trình công danh của nhân sự. Trong một hệ thống dự án hóa thuần túy, vòng đời của một nhân sự gắn liền with vòng đời của dự án. Câu hỏi thường trực và đáng sợ nhất đối với mọi thành viên dự án không phải là làm sao để giải quyết sự cố kỹ thuật hôm nay, mà là: Tôi sẽ đi về đâu khi dự án này kết thúc? Sự bất an này triệt tiêu hoàn toàn lòng trung thành và cam kết dài hạn. Họ bắt đầu tìm kiếm bến đỗ mới ngay khi dự án đi vào giai đoạn bàn giao cuối cùng, dẫn đến hiện tượng chảy máu chất xám nghiêm trọng ngay tại thời điểm doanh nghiệp cần họ nhất để thực hiện công tác bảo hành, bảo dưỡng và chuyển giao công nghệ.
PHẦN II: DỠ BỎ NHỮNG GIẢ ĐỊNH SAI LẦM CỦA BAN ĐIỀU HÀNH
Để tái cấu trúc một hệ thống đang trên đà gãy đổ, chúng ta phải thẳng thắn dỡ bỏ những giả định sai lầm, những ảo tưởng đã được thần thánh hóa bởi các lý thuyết quản trị suông vốn chỉ tồn tại trong các phòng học thuật mà hoàn toàn mất kết nối with thực tế vận hành trần trụi.
Giả định sai lầm thứ nhất: Quyền lực tuyệt đối của giám đốc dự án sẽ tự động tạo ra hiệu suất vượt trội. Đây là một sự ngộ nhận nguy hiểm về mặt động lực học hành vi tổ chức. Nhiều tổng giám đốc tin rằng, bằng cách trao cho giám đốc dự án quyền quyết định tối cao về ngân sách, nhân sự và kỹ thuật, họ đã loại bỏ được mọi nút thắt cổ chai. Tuy nhiên, quyền lực luôn đi kèm with năng lực quản trị tương xứng. Trong phần lớn các trường hợp, một giám đốc dự án xuất thân từ chuyên môn kỹ thuật hoặc kinh doanh không có đủ năng lực của một nhà quản trị tài chính doanh nghiệp hay một chuyên gia quản trị rủi ro hệ thống. Khi được trao quyền lực tuyệt đối trong một cấu trúc độc lập, họ có xu hướng đưa ra các quyết định cục bộ nhằm tối ưu hóa các chỉ số ngắn hạn của dự án mình quản lý như tiến độ giải ngân hay ngày khánh thành, bất chấp việc những quyết định đó phá vỡ cấu trúc dòng tiền tổng thể của cả tập đoàn, vi phạm các cam kết tuân thủ môi trường, xã hội, quản trị, hoặc tạo ra những tiền lệ xấu trong quan hệ with nhà thầu. Quyền lực tuyệt đối không có sự đối trọng và kiểm soát chuyên môn từ các phòng ban chức năng sẽ biến các dự án thành những vương quốc độc lập, nơi luật lệ của tập đoàn bị phớt lờ và các rủi ro hệ thống bị che giấu dưới những bảng báo cáo tiến độ tô hồng.
Giả định sai lầm thứ nhì: Gom nhân sự vào một chỗ sẽ xóa bỏ hoàn toàn xung đột nội bộ. Thực tế chứng minh điều ngược lại. Việc ép buộc các nhân sự có nền tảng tư duy khác biệt như tài chính, kỹ thuật, pháp chế và kinh doanh làm việc toàn thời gian trong một nhóm dự án không hề xóa bỏ xung đột, mà chỉ chuyển hóa xung đột từ dạng công khai, có nguyên tắc sang dạng ngầm, phi cấu trúc. Trong mô hình chức năng, một nhân sự kiểm soát chi phí có thể từ chối một đề xuất chi tiêu sai nguyên tắc của dự án dựa trên các quy chuẩn tài chính hiện hành của tổng công ty mà không sợ bị trù dập cá nhân, vì họ thuộc quyền quản lý trực tiếp của giám đốc tài chính. Nhưng trong mô hình dự án hóa, khi vị nhân sự kiểm soát chi phí này báo cáo trực tiếp cho giám đốc dự án, họ phải đối mặt with áp lực tâm lý cực lớn. Việc từ chối phê duyệt một khoản chi tiêu không hợp lệ có thể bị coi là hành vi cản trở tiến độ, thiếu tinh thần đồng đội và dẫn đến việc bị đánh giá hiệu suất kém vào cuối kỳ. Để tồn tại, họ buộc phải thỏa hiệp. Xung đột bề ngoài có vẻ biến mất, dự án chạy rất nhanh, nhưng cái giá phải trả là một hệ thống kiểm soát nội bộ hoàn toàn bị vô hiệu hóa, mở đường cho những thất thoát tài chính khổng lồ chỉ được phát hiện khi cơ quan kiểm toán vào cuộc.
Giả định sai lầm thứ ba: Mô hình dự án hóa là mô hình linh hoạt và dễ thích ứng nhất. Đây là sự nhầm lẫn tai hại giữa sự linh hoạt mang tính chiến thuật của một nhóm nhỏ và sự linh hoạt mang tính chiến lược của toàn bộ tổ chức. Đúng là một nhóm dự án độc lập có thể xoay chuyển rất nhanh trước các yêu cầu thay đổi hàng ngày của một khách hàng cụ thể. Nhưng khi nhìn từ cấp độ danh mục đầu tư của cả tập đoàn, mô hình dự án hóa lại cực kỳ kém linh hoạt. Do tài nguyên bị khóa chặt vào các dự án cụ thể dưới dạng các hợp đồng dài hạn và các cấu trúc cứng, ban điều hành cấp cao mất đi khả năng cơ động nguồn vốn và nhân lực để phản ứng trước các biến động vĩ mô. Ví dụ, khi thị trường khí tự nhiên hóa lỏng thế giới biến động mạnh do căng thẳng địa chính trị, tập đoàn cần lập tức rút bớt nguồn lực từ mảng xây dựng hạ tầng truyền thống để tập trung nguồn lực phát triển giải pháp chuỗi cung ứng tích hợp quy mô nhỏ phục vụ các khách hàng công nghiệp. Tuy nhiên, do toàn bộ nhân sự tinh nghệ đã bị chôn chân trong các ban quản lý dự án độc lập with các cam kết tiến độ nghiêm ngặt và điều khoản phạt hợp đồng nặng nề, tập đoàn hoàn toàn bất lực trong việc tái phân bổ nguồn lực. Doanh nghiệp bị kẹt trong chính cấu trúc cứng nhắc do mình tạo ra, bỏ lỡ những cơ hội thị trường ngàn năm có một.
PHẦN III: MỔ XẺ CHIẾN THUẬT VÀ CƠ CHẾ VẬN HÀNH DƯỚI LĂNG KÍNH QUẢN TRỊ DỰ ÁN CHUYÊN SÂU
Để hiểu rõ bản chất của mô hình tổ chức dự án hóa, chúng ta phải mổ xẻ cơ chế vận hành của nó dựa trên bốn trụ cột cốt lõi của quản trị dự án cấp độ thực thi: Phạm vi, Tiến độ, Chi phí và Chất lượng.
PHÂN TÍCH SO SÁNH CÁC MÔ HÌNH TỔ CHỨC DỰ ÁN
Để có cái nhìn toàn cảnh và khoa học, hãy xem xét bảng so sánh chi tiết dưới đây về các chỉ số vận hành cốt lõi giữa mô hình chức năng thuần túy, mô hình ma trận và mô hình dự án hóa thuần túy:
| Chỉ số Vận hành | Mô hình Chức năng | Mô hình Ma trận | Mô hình Dự án hóa |
|---|---|---|---|
| Quyền lực của Quản lý Dự án (PM) | Thấp hoặc Không có | Trung bình đến Cao | Tối cao và Tuyệt đối |
| Tỷ lệ phân bổ tài nguyên cho dự án | Một phần (Bán thời gian) | Linh hoạt (Chia sẻ) | Toàn thời gian (100%) |
| Kiểm soát ngân sách dự án | Giám đốc chức năng | Chia sẻ giữa PM và Giám đốc chức năng | Giám đốc Dự án (PM) |
| Sự phát triển nghề nghiệp của nhân sự | Rõ ràng, sâu sắc theo chuyên môn | Thách thức, dễ xung đột lộ trình | Kém, thiếu định hướng dài hạn sau dự án |
| Tính kinh tế theo quy mô | Rất cao (Tối ưu hóa tài nguyên chung) | Trung bình (Cân đối giữa các dự án) | Rất thấp (Trùng lặp và lãng phí tài nguyên) |
| Tốc độ ra quyết định | Chậm (Qua nhiều cấp phê duyệt chức năng) | Trung bình (Phải thương lượng nội bộ) | Cực nhanh (Khép kín trong dự án) |
| Quản trị tri thức tổ chức | Tốt (Tri thức được lưu trữ tại phòng ban chức năng) | Trung bình (Phụ thuộc vào hệ thống PMO) | Kém (Tri thức biến mất khi dự án giải tán) |
Dựa trên bảng phân tích cấu trúc trên, chúng ta sẽ đi sâu vào việc mổ xẻ cơ chế kiểm soát bốn yếu tố cốt lõi trong mô hình dự án hóa nhằm nhận diện những điểm nghẽn chiến thuật thường gặp.
1. Quản trị Phạm vi và Cạm bẫy Phình to Phạm vi tự phát
Trong một dự án độc lập, mối quan hệ giữa đội ngũ dự án và khách hàng hoặc các bên liên quan trực tiếp thường rất khăng khít. Do không có sự giám sát độc lập từ phòng quản lý hợp đồng hay phòng quản trị rủi ro của tổng công ty, giám đốc dự án rất dễ rơi vào cạm bẫy thỏa hiệp phạm vi để đổi lấy sự hài lòng nhất thời của đối tác hoặc để che giấu các sai sót tiến độ. Hiện tượng phình to phạm vi tự phát xảy ra khi các yêu cầu thay đổi công việc liên tục được chấp thuận mà không qua một quy trình đánh giá tác động tài chính nghiêm ngặt.
Ví dụ, trong một dự án xây dựng khu nghỉ dưỡng phức hợp cao cấp, khách hàng yêu cầu thay đổi thiết kế toàn bộ hệ thống xử lý nước thải để nâng công suất tự chế biến nước tái sử dụng cho sân golf. Giám đốc dự án, dưới áp lực phải ký biên bản nghiệm thu giai đoạn phần thô, đã tự ý đồng ý thay đổi này mà không tính toán rằng việc tăng công suất này sẽ làm thay đổi toàn bộ thiết kế hệ thống điện động lực và tăng tải trọng kết cấu móng của nhà điều hành chính. Do không có sự can thiệp và phản biện của phòng thiết kế kết cấu và phòng cơ điện cấp tổng công ty, thay đổi này được thực hiện một cách âm thầm. Kết quả là, chi phí mua sắm thiết bị tăng vọt vượt quá hạn mức dự phòng rủi ro, và tiến độ tổng thể của toàn dự án bị kéo lùi sáu tháng do phải chờ thiết bị nhập khẩu mới. Đây là một minh chứng điển hình của việc làm đúng việc ở cấp độ cục bộ nhưng lại là một thảm họa phá hoại mục tiêu chiến lược ở cấp độ toàn hệ thống.
2. Quản lý Tiến độ và Ảo tưởng về Đường găng
Trong mô hình dự án hóa, việc lập kế hoạch và quản lý tiến độ thường được giao cho một điều phối viên dự án báo cáo trực tiếp cho giám đốc dự án. Sơ đồ mạng và đường găng được xây dựng dựa trên giả định rằng mọi nguồn lực đã được cam kết một trăm phần trăm cho dự án. Tuy nhiên, sự thật là ngay cả trong một dự án độc lập, các nguồn lực cũng có những điểm nghẽn nội bộ không thể giải quyết bằng các kỹ thuật lập tiến độ thông thường.
Khi thiếu sự giám sát của phòng điều độ tiến độ tập trung cấp tổng công ty, các dự án thường có xu hướng giấu các khoảng đệm tiến độ vào các công việc thành phần. Mỗi kỹ sư, để bảo vệ bản thân trước áp lực tiến độ, tự động cộng thêm từ hai mươi đến ba mươi phần trăm thời gian dự phòng vào ước tính công việc của mình. Hiện tượng này dẫn đến một kế hoạch tiến độ tổng thể bị kéo dài một cách phi lý ngay từ đầu. Nghiêm trọng hơn, do thiếu cơ chế kiểm soát chéo, các cột mốc tiến độ quan trọng thường bị dịch chuyển một cách tùy tiện thông qua các biên bản điều chỉnh tiến độ nội bộ của dự án. Ban điều hành cấp cao ở tổng công ty chỉ nhận ra dự án bị trễ hạn nghiêm trọng khi ngày bàn giao thực tế đã cận kề và không còn bất kỳ khoảng đệm thời gian nào để xoay xở.
3. Kiểm soát Chi phí và Sự bất đối xứng Thông tin Tài chính
Đây là khu vực rủi ro nhất của mô hình dự án hóa. Khi ban quản lý dự án được trao quyền tự trị về mặt tài chính, họ vận hành như một thực thể kinh doanh độc lập nhưng lại không phải chịu trách nhiệm cuối cùng về sự tồn vong của toàn bộ tập đoàn. Sự bất đối xứng thông tin xảy ra khi giám đốc dự án nắm giữ toàn bộ thông tin chi tiết về dòng tiền, các cam kết chi tiêu with nhà thầu phụ và các chi phí phát sinh thực tế tại công trường, trong khi phòng tài chính kế toán của tổng công ty chỉ nhận được các chứng từ thanh toán trễ từ hai đến bốn tuần.
Trong các dự án phân phối khí hóa lỏng CNG/LNG, chi phí đầuu tư ban đầu cho các trạm tái hóa khí và phương tiện vận chuyển chuyên dụng là rất lớn. Một quyết định sai lầm của giám đốc dự án trong việc tạm ứng vượt mức cho nhà thầu phụ năng lực kém để đẩy nhanh tiến độ đào đắp mặt bằng có thể lập tức đóng băng dòng tiền lưu động của dự án. Khi nhà thầu phụ đó mất khả năng thanh toán và bỏ chạy, dự án lâm vào bế tắc tài chính. Tổng công ty lúc này đứng trước hai lựa chọn đều dẫn đến thất bại: hoặc tiếp tục rót thêm vốn để cứu dự án và chấp nhận phá vỡ kế hoạch ngân sách tập trung, hoặc để dự án chết lâm sàn và chịu các khoản phạt vi phạm hợp đồng cung cấp khí dài hạn with khách hàng công nghiệp. Mô hình dự án hóa đã tước đi quyền năng cảnh báo sớm của hệ thống quản trị tài chính tổng công ty, biến các nhà quản lý cấp cao thành những người dọn dẹp hậu quả bị động.
4. Quản lý Chất lượng và Sự xói mòn của các Tiêu chuẩn Kỹ thuật
Trong mô hình chức năng, chất lượng được bảo đảm bởi một hệ thống kiểm soát độc lập, nơi người giám sát chất lượng báo cáo cho giám đốc chất lượng của tổng công ty, hoàn toàn độc lập with áp lực tiến độ của dự án. Trong mô hình dự án hóa, ranh giới này bị xóa nhòa. Người giám sát chất lượng giờ đây là một thành viên của đội dự án, chịu sự đánh giá và quyết định lương thưởng trực tiếp từ giám đốc dự án.
Khi dự án rơi vào tình thế trễ hạn và đối mặt with các khoản phạt nặng nề từ chủ đầu tư, xung đột lợi ích xuất hiện. Giám đốc dự án sẽ ưu tiên tiến độ hơn chất lượng. Dưới áp lực của người đứng đầu dự án, người giám sát chất lượng rất dễ đồng ý nhắm mắt làm ngơ trước các lỗi kỹ thuật nhỏ, các sai lệch trong quy trình kiểm thử thiết bị, hoặc chấp nhận các vật liệu thay thế có phẩm cấp thấp hơn. Những sự thỏa hiệp này không làm dự án đổ vỡ ngay lập tức. Chúng giống như những tế bào ung thư âm thầm phát triển. Khi dự án được bàn giao và đưa vào vận hành thương mại, các lỗi kỹ thuật này mới bắt đầu bộc phát dưới dạng các sự cố rò rỉ đường ống khí, hệ thống công nghệ thông tin lõi liên tục gặp lỗi sập nguồn, hay hệ thống dịch vụ của khách sạn hoạt động chập chờn. Lúc này, chi phí khắc phục hậu quả sẽ cao gấp hàng chục lần so với chi phí làm đúng ngay từ đầu, và uy tín thương hiệu của doanh nghiệp sẽ bị hủy hoại hoàn toàn trên thị trường.
PHẦN IV: HỆ QUẢ HỆ THỐNG VÀ SỰ THOÁI HÓA CỦA NĂNG LỰC TỔ CHỨC
Một chiến lược gia thực thụ không bao giờ đánh giá một mô hình tổ chức chỉ dựa trên sự thành công hay thất bại của một vài dự án đơn lẻ. Chúng ta phải nhìn vào hệ quả hệ thống trong dài hạn và sự tác động của nó lên năng lực cốt lõi của toàn bộ tổ chức. Việc áp dụng mô hình dự án hóa một cách vô tội vạ và thiếu kiểm soát sẽ dẫn đến bốn sự thoái hóa nghiêm trọng sau đây:
1. Sự xuất hiện của Văn hóa Lính đánh thuê và Sự tan rã của Bản sắc Doanh nghiệp
Khi nhân sự liên tục được tuyển dụng trực tiếp vào các dự án và giải tán ngay sau đó, họ không có thời gian và cơ hội để thẩm thấu các giá trị cốt lõi, văn hóa và quy chuẩn đạo đức của doanh nghiệp. Họ tự coi mình là những người lính đánh thuê, làm việc vì đồng lương dự án ngắn hạn và sẵn sàng rời bỏ tổ chức khi nhận được một lời đề nghị có thu nhập cao hơn từ đối thủ cạnh tranh.
Sự thiếu gắn kết này tạo ra một môi trường làm việc thực dụng, lạnh lùng, nơi sự hợp tác liên dự án là không tồn tại. Các thông tin, bài học kinh nghiệm xương máu thu được từ các thất bại của dự án trước bị giấu kín hoặc bị tiêu hủy cùng with sự ra đi của đội ngũ dự án, thay vì được tích lũy vào tài sản tri thức của tập đoàn. Doanh nghiệp rơi vào vòng lặp chết chóc: liên tục phạm phải những sai lầm cũ trong các dự án mới with những con người mới, trong khi chi phí đào tạo và tuyển dụng liên tục tăng cao.
2. Sự suy giảm Hiệu suất Biên của Vốn và Tài sản Cố định
Trong các ngành công nghiệp thâm dụng vốn như kinh doanh khí đốt LPG/CNG/LNG hay dịch vụ lưu trú quy mô lớn, việc tối ưu hóa công suất sử dụng tài sản là yếu tố quyết định sự sống còn của doanh nghiệp. Mô hình dự án hóa phá vỡ hoàn toàn mục tiêu này.
Mỗi ban quản lý dự án, with tư duy cục bộ, luôn tìm cách sở hữu riêng các tài sản cố định từ máy móc thi công chuyên dụng, phương tiện vận tải, cho đến các bản quyền phần mềm thiết kế đắt giá. Sự trùng lặp tài sản này làm giảm nghiêm trọng hiệu suất biên của vốn đầu tư. Tổng công ty có thể đang sở hữu mười hệ thống máy nén khí áp lực cao phân bổ ở mười dự án khác nhau, nhưng công suất hoạt động thực tế của mỗi máy chỉ đạt ba mươi phần trăm. Nếu có một hệ thống điều phối tài sản tập trung theo mô hình chức năng hoặc ma trận linh hoạt, doanh nghiệp chỉ cần đầu tư bốn máy và luân chuyển khoa học giữa các công trường là đủ đáp ứng nhu cầu. Sáu chiếc máy thừa chính là lượng vốn bị chôn vùi một cách lãng phí, trực tiếp kéo tụt chỉ số lợi nhuận trên tổng tài sản của doanh nghiệp xuống dưới mức chi phí sử dụng vốn trung bình.
3. Nguy cơ Đứt gãy Hệ thống An ninh và Khả năng Chống chịu Không gian mạng
Trong thời đại chuyển đổi số mạnh mẽ, các dự án không còn vận hành cô lập mà luôn kết nối with hạ tầng công nghệ thông tin chung của tập đoàn. Khi các ban quản lý dự án được tự trị quá mức, họ thường tự ý mua sắm và triển khai các giải pháp phần mềm, công cụ lưu trữ dữ liệu đám mây riêng biệt để phục vụ nhu cầu tức thời của mình mà không qua sự kiểm duyệt an ninh của phòng công nghệ thông tin tập đoàn.
Sự thiếu đồng bộ này tạo ra những lỗ hổng bảo mật chết người trong cấu trúc an ninh mạng của doanh nghiệp. Một phần mềm quản lý tiến độ không rõ nguồn gốc được cài đặt trên máy tính của một thành viên dự án có thể là ngõ vào cho các cuộc tấn công mã độc tống tiền, làm tê liệt toàn bộ hệ thống cơ sở dữ liệu khách hàng của mảng dịch vụ khách sạn hay hệ thống điều độ vận chuyển khí nén thời gian thực. Việc thiếu một kiến trúc phòng thủ an ninh mạng thống nhất và sự buông lỏng quản lý công nghệ ở cấp độ dự án chính là việc doanh nghiệp đang tự tay giao chìa khóa bảo mật cho các hacker chuyên nghiệp.
Để làm rõ hơn sự khác biệt mang tính hệ thống này, chúng ta hãy phân tích một bảng ma trận rủi ro chi tiết dưới đây để thấy rõ cách thức các loại rủi ro được xử lý khác nhau như thế nào giữa hai trạng thái cấu trúc: cấu trúc có sự kiểm soát của phòng ban chức năng và cấu trúc dự án hóa tự trị hoàn toàn.
| Loại Rủi ro | Cấu trúc Dự án hóa Tự trị | Cấu trúc có Kiểm soát Chức năng |
|---|---|---|
| Rủi ro Tuân thủ Pháp lý | Cực cao. Dự án dễ thỏa hiệp các quy định môi trường, lao động địa phương để đạt tiến độ ngắn hạn. | Thấp. Phòng pháp chế và kiểm toán nội bộ giám sát độc lập, đảm bảo mọi cam kết đều đúng quy chuẩn pháp lý. |
| Rủi ro Công nghệ và Bảo mật | Cao. Sử dụng các công cụ, phần mềm phân mảnh, tạo ra các lỗ hổng an ninh mạng cho hệ thống tổng công ty. | Thấp. Mọi giải pháp công nghệ phải tuân thủ kiến trúc an ninh thông tin tập trung của tập đoàn. |
| Rủi ro Dòng tiền | Nghiêm trọng. Dự án tự ý tạm ứng, thanh toán vượt định mức cho nhà thầu phụ, gây đóng băng vốn lưu động. | Trung bình. Phòng tài chính điều phối dòng tiền theo tiến độ thực tế được xác minh bởi bên thứ ba độc lập. |
| Rủi ro Chất lượng Vận hành | Cao. Tiêu chuẩn kỹ thuật bị hạ thấp để đáp ứng áp lực tiến độ bàn giao của giám đốc dự án. | Thấp. Đội ngũ kiểm soát chất lượng độc lập có quyền dừng dự án nếu phát hiện sai phạm kỹ thuật cốt lõi. |
Sự tương phản rõ rệt trong bảng ma trận rủi ro trên chỉ ra rằng, việc buông bỏ vai trò kiểm soát của các phòng ban chức năng để đổi lấy tốc độ thực thi nhất thời của mô hình dự án hóa là một cuộc đánh đổi có rủi ro bất đối xứng cực kỳ nguy hiểm cho sự an toàn của toàn bộ doanh nghiệp.
PHẦN V: QUYẾT ĐỊNH CHIẾN LƯỢC VÀ LỘ TRÌNH TÁI CẤU TRÚC HỆ THỐNG
Một chuyên gia hoạch định chiến lược hàng đầu không bao giờ đưa ra những lời khuyên chung chung kiểu “tùy từng trường hợp” hay đề xuất những giải pháp dung hòa vô thưởng vô phạt. Khi hệ thống đang trên đà gãy đổ do sự lạm dụng mô hình dự án hóa, ban điều hành cấp cao phải đưa ra những quyết định sắc lạnh, dứt khoát và chấp nhận những sự đánh đổi đau đớn về mặt cấu trúc để lập lại trật tự và bảo toàn doanh nghiệp.
Dưới đây là bốn quyết định chiến lược bắt buộc phải thực thi ngay lập tức:
Quyết định thứ nhất: Thu hồi quyền lực tài chính và thiết lập cơ chế kiểm soát ngân sách hai cổng (Dual-gate Budget Control)
Ban điều hành phải tước bỏ quyền tự quyết định chi tiêu vô hạn mức của các giám đốc dự án. Mọi khoản ngân sách dự án phải được quản lý thông qua một cơ chế kiểm soát hai cổng nghiêm ngặt. Cổng thứ nhất là sự phê duyệt của giám đốc dự án dựa trên tiến độ công việc thực tế tại hiện trường. Cổng thứ hai, đóng vai trò chốt chặn quyết định, là sự xác nhận tính hợp lệ, hợp pháp và sự phù hợp với kế hoạch dòng tiền tổng thể từ đại diện của phòng tài chính kế toán tổng công ty được biệt phái trực tiếp vào dự án. Người đại diện tài chính này có quyền phủ quyết tuyệt đối đối với bất kỳ khoản chi tiêu nào vi phạm quy chế quản lý tài chính của tập đoàn hoặc có dấu hiệu rủi ro thất thoát vốn, và họ báo cáo trực tiếp cho giám đốc tài chính tổng công ty, hoàn toàn độc lập with giám đốc dự án. Sự đánh đổi ở đây là tốc độ giải ngân có thể chậm lại trong ngắn hạn, nhưng doanh nghiệp sẽ chặn đứng được nguy cơ vỡ nợ dòng tiền và lập lại kỷ cương tài chính thép trên toàn hệ thống.
Quyết định thứ hai: Thiết lập Văn phòng Quản trị Dự án Chiến lược (Strategic PMO) làm trung tâm điều phối tài nguyên và quản trị tri thức
Doanh nghiệp phải chấm dứt tình trạng các dự án tự tuyển dụng, tự tích trữ tài nguyên và tự giải tán một cách vô tổ chức. Một văn phòng quản trị dự án chiến lược phải được thành lập và đặt dưới sự chỉ đạo trực tiếp của tổng giám đốc hoặc hội đồng quản trị. Văn phòng này không phải là một đơn vị hành chính làm nhiệm vụ thu gom báo cáo, mà là một cơ quan quyền lực có nhiệm vụ: Định nghĩa lại toàn bộ quy trình, tiêu chuẩn quản trị dự án áp dụng thống nhất cho mọi dự án của tập đoàn, dựa trên việc tích hợp tinh hoa của các tiêu chuẩn quốc tế uy tín nhưng được địa phương hóa sâu sắc để phù hợp với môi trường kinh doanh tại Việt Nam; Quản lý và điều phối tập trung toàn bộ nguồn lực cốt lõi bao gồm nhân sự chuyên gia, máy móc thiết bị đặc chủng và nguồn vốn đầu tư. Không một dự án nào được quyền sở hữu độc quyền tài nguyên. Việc phân bổ tài nguyên phải dựa trên thứ tự ưu tiên chiến lược của danh mục đầu tư toàn tập đoàn, được đánh giá định kỳ hàng tháng; Thiết lập hệ thống quản trị tri thức bắt buộc. Khi một dự án kết thúc, ban quản lý dự án chỉ được giải ngân khoản chi phí cuối cùng sau khi hoàn tất việc bàn giao toàn bộ hồ sơ thiết kế hoàn công, các bài học kinh nghiệm thực tế đã được chuẩn hóa và được văn phòng quản trị dự án nghiệm thu, lưu trữ vào kho tài sản trí tuệ chung của doanh nghiệp.
Quyết định thứ ba: Chuyển dịch từ mô hình dự án hóa thuần túy sang mô hình ma trận mạnh (Strong Matrix) có kiểm soát chuyên môn chéo
Đối với các dự án phức tạp đòi hỏi hàm lượng kỹ thuật cao và có độ rủi ro vận hành lớn, doanh nghiệp phải kiên quyết khai tử mô hình dự án hóa thuần túy để chuyển sang mô hình ma trận mạnh. Trong cấu trúc này, nhân sự dự án vẫn làm việc dưới sự điều hành hàng ngày của giám đốc dự án để đảm bảo tiến độ thực thi, nhưng họ vẫn thuộc biên chế quản lý và chịu sự giám sát chuyên môn chặt chẽ từ giám đốc chức năng của họ tại tổng công ty. Giám đốc chức năng có trách nhiệm: Đảm bảo nhân sự được cử đi dự án đáp ứng đầy đủ các tiêu chuẩn năng lực chuyên môn cần thiết; Thực hiện công tác đánh giá hiệu suất kỹ thuật độc lập định kỳ đối với nhân sự của mình đang làm việc tại các dự án, đảm bảo các giải pháp họ đưa ra tuân thủ đúng các tiêu chuẩn chất lượng và an toàn của tập đoàn; Xây dựng và duy trì lộ trình phát triển nghề nghiệp rõ ràng cho nhân sự. Khi dự án kết thúc, nhân sự được tự động rút về phòng ban chức năng để đào tạo nâng cao, tham gia vào các dự án nghiên cứu phát triển hoặc chờ điều động sang các dự án mới phù hợp hơn. Điều này xóa bỏ hoàn toàn tâm lý bất an của người lao động, biến họ từ những lính đánh thuê ngắn hạn thành những nhân tài gắn kết dài hạn with sự phát triển của doanh nghiệp.
Quyết định thứ tư: Triển khai Kiến trúc Chống chịu Không gian mạng và Quản trị Rủi ro Tích hợp (Cyber Resilience and Integrated Risk Management)
Doanh nghiệp phải loại bỏ hoàn toàn các hệ thống công nghệ thông tin tự phát, rời rạc tại các ban quản lý dự án. Mọi công cụ quản lý dự án, lưu trữ tài liệu, giao tiếp nội bộ và chia sẻ dữ liệu with nhà thầu phụ phải nằm trong một kiến trúc công nghệ thống nhất, được thiết kế và kiểm soát bởi giám đốc công nghệ thông tin tập đoàn. Kiến trúc này phải đảm bảo: Các tiêu chuẩn bảo mật dữ liệu nghiêm ngặt nhất, bao gồm việc phân quyền truy cập đa tầng, mã hóa dữ liệu đầu cuối và cơ chế giám sát lưu lượng mạng thời gian thực để phát hiện sớm các hành vi bất thường; Tích hợp hệ thống quản trị rủi ro dự án vào khung quản trị rủi ro doanh nghiệp theo các tiêu chuẩn quốc tế tiên tiến nhất. Các rủi ro của từng dự án riêng lẻ phải được tổng hợp, phân tích mối tương quan và báo cáo trực tiếp lên ủy ban quản trị rủi ro của hội đồng quản trị để có những kịch bản ứng phó đồng bộ ở cấp độ tập đoàn, thay vì để các dự án tự bơi và tự chìm trong khủng hoảng.
PHẦN VI: BÀI HỌC LỊCH SỬ VÀ SỰ ĐỒNG ĐIỆU CỦA TƯ DUY CẤU TRÚC
Tư duy cấu trúc hệ thống và quản trị tài nguyên không phải là những phát kiến mới mẻ của thế kỷ hai mươi mốt. Nếu chúng ta tạm rời xa những lý thuyết phương Tây hiện đại để nhìn lại những bài học lịch sử sâu sắc từ các tác phẩm cổ điển phương Đông như Tam Quốc diễn nghĩa hay Thủy hử, chúng ta sẽ thấy sự đồng điệu kỳ lạ trong tư duy của các nhà hoạch định chiến lược vĩ đại.
Hãy nhìn vào sự sụp đổ của Lương Sơn Bạc dưới lăng kính của mô hình tổ chức dự án hóa. Khi Tống Giang lên làm thủ lĩnh, ông ta đã xây dựng một cấu trúc tổ chức mang đậm tính dự án hóa tự trị. Mỗi đầu lĩnh được giao quản lý một khu vực, một đội quân riêng biệt, hoạt động độc lập và chỉ chịu sự điều phối lỏng lẻo từ trung ương thông qua các mệnh lệnh hành quân cụ thể. Các đầu lĩnh giữ chặt binh quyền, lương thảo và tài nguyên của cánh quân mình quản lý, tạo nên những vương quốc độc lập thu nhỏ trong lòng Lương Sơn. Khi đối mặt with các chiến dịch quân sự lớn đòi hỏi sự hiệp đồng tác chiến đa binh chủng và sự hy sinh lợi ích cục bộ để đạt mục tiêu chiến lược toàn cục, cấu trúc này lập tức bộc lộ những điểm yếu chí mạng. Các cánh quân không chịu hỗ trợ nhau kịp thời vì sợ mất mát lực lượng riêng, các thông tin tình báo bị giữ lại để lập công riêng, và việc thiếu một hệ thống điều độ hậu cần tập trung đã khiến Lương Sơn Bạc nhanh chóng bị suy yếu và tan rã khi đối đầu with quân đội triều đình vốn được tổ chức theo mô hình chức năng chính quy, có sự kiểm soát chặt chẽ từ trung ương.
Ngược lại, hãy phân tích sự thành công của Gia Cát Lượng trong việc duy trì sức mạnh quân sự và kinh tế của nước Thục dưới thời kỳ chiến tranh liên miên. Gia Cát Lượng là bậc thầy về tư duy ma trận mạnh. Dù các chiến dịch Bắc phạt được tổ chức như những dự án quân sự độc lập with các tướng lĩnh cầm quân có toàn quyền quyết định trên chiến trường, nhưng tất cả hệ thống hậu cần, điều độ lương thảo, rèn đúc vũ khí và huấn luyện binh sĩ đều được quản lý tập trung bởi các cơ quan chức năng tại Thành Đô dưới sự giám sát trực tiếp của ông. Gia Cát Lượng không bao giờ cho phép các tướng lĩnh tự ý tích trữ lương thảo hay tự tuyển mộ binh lính riêng ngoài sự kiểm soát của triều đình. Sự kết hợp hoàn hảo giữa tính linh hoạt tác chiến của các cánh quân trên chiến trường và sự kiểm soát kỷ luật sắt của hệ thống chức năng trung ương chính là bí quyết giúp nước Thục, dù có nguồn lực nhỏ bé nhất trong ba nước, vẫn duy trì được thế công chủ động và sự ổn định kinh tế xã hội đáng kinh ngạc trong suốt nhiều thập kỷ.
PHẦN VII: CÔNG THỨC TRIỂN KHAI VÀ CHỈ SỐ ĐO LƯỜNG HIỆU QUẢ CHIẾN LƯỢC
Để chuyển đổi thành công một doanh nghiệp từ trạng thái gãy đổ do lạm dụng mô hình dự án hóa sang trạng thái cân bằng chiến lược của mô hình ma trận mạnh có kiểm soát, ban điều hành không thể dựa vào các mệnh lệnh hành chính khô khan. Chúng ta cần một lộ trình triển khai chi tiết và một bộ chỉ số đo lường hiệu quả sắc bén để kiểm soát quá trình chuyển đổi này.
LỘ TRÌNH TRIỂN KHAI BỐN GIAI ĐOẠN
Giai đoạn 1: Đánh giá và Đóng băng Hệ thống (Thời gian: Tháng 1 – Tháng 2)
– Thực hiện kiểm toán toàn diện trạng thái của tất cả các dự án hiện hữu về mặt tài chính, tiến độ, chất lượng và nhân sự.
– Nhận diện và phân loại các dự án theo mức độ ưu tiên chiến lược của tập đoàn. Kiên quyết đình chỉ hoặc hủy bỏ các dự án không mang lại hiệu suất kinh tế dài hạn hoặc có rủi ro tuân thủ quá cao.
– Đóng băng việc tuyển dụng nhân sự mới trực tiếp vào các dự án. Mọi nhu cầu nhân sự phải được giải quyết thông qua việc điều động nội bộ từ các phòng ban chức năng.
Giai đoạn 2: Tái cấu trúc Quyền lực và Thành lập PMO Chiến lược (Thời gian: Tháng 3 – Tháng 4)
– Ban hành quy chế quản lý tài chính dự án mới, thiết lập cơ chế kiểm soát hai cổng đối với mọi khoản chi tiêu và thanh quyết toán.
– Thành lập Văn phòng Quản trị Dự án Chiến lược và bổ nhiệm một nhà quản trị có tư duy hệ thống sắc bén làm giám đốc đơn vị này, báo cáo trực tiếp cho tổng giám đốc.
– Chuyển giao toàn bộ quyền điều phối tài nguyên cốt lõi từ các giám đốc dự án về cho Văn phòng Quản trị Dự án Chiến lược quản lý tập trung.
Giai đoạn 3: Chuyển đổi sang Mô hình Ma trận Mạnh và Chuẩn hóa Quy trình (Thời gian: Tháng 5 – Tháng 8)
– Tiến hành biệt phái các đại diện của phòng tài chính, pháp chế, kiểm soát chất lượng và công nghệ thông tin của tổng công ty vào các ban quản lý dự án with quyền hạn độc lập rõ ràng.
– Tổ chức các chương trình đào tạo lại cho đội ngũ giám đốc dự án về tư duy quản trị tài chính, quản trị rủi ro hệ thống và quản trị sự thay đổi.
– Triển khai hệ thống phần mềm quản lý dự án tập trung thống nhất, tích hợp công tác giám sát tiến độ thời gian thực with hệ thống báo cáo tài chính của tập đoàn.
Giai đoạn 4: Vận hành Thử nghiệm và Tối ưu hóa (Thời gian: Tháng 9 – Tháng 12)
– Vận hành toàn bộ hệ thống dưới cấu trúc ma trận mạnh mới dưới sự giám sát chặt chẽ của Văn phòng Quản trị Dự án Chiến lược và các phòng ban chức năng.
– Thực hiện đánh giá hiệu suất định kỳ hàng tháng đối với hoạt động của các dự án và hiệu quả phối hợp giữa dự án và phòng ban chức năng.
– Tinh chỉnh các quy trình, cơ chế phối hợp dựa trên dữ liệu vận hành thực tế để tối ưu hóa tốc độ ra quyết định và hiệu suất sử dụng tài nguyên.
BỘ CHỈ SỐ ĐO LƯỜNG HIỆU QUẢ CHIẾN LƯỢC
Để đảm bảo quá trình tái cấu trúc đi đúng hướng và mang lại kết quả thực chất, ban điều hành phải theo dõi sát sao bộ chỉ số đo lường hiệu quả cốt lõi sau đây, được chia làm ba nhóm chính:
1. Nhóm chỉ số Hiệu suất Vận hành Dự án:
– Tỷ lệ dự án hoàn thành đúng hạn và đúng ngân sách: Chỉ số này phải tăng tối thiểu ba mươi phần trăm sau một năm tái cấu trúc.
– Thời gian trung bình để phê duyệt và thực hiện các yêu cầu thay đổi phạm vi: Chỉ số này cần được tối ưu hóa thông qua quy trình chuẩn hóa của văn phòng quản trị dự án, giảm thiểu các thủ tục rườm rà không cần thiết nhưng vẫn đảm bảo tính kiểm soát chặt chẽ.
– Chỉ số chất lượng kỹ thuật đầu ra: Được đo lường bằng số lượng sự cố kỹ thuật phát sinh trong vòng mười hai tháng đầu tiên sau khi dự án được bàn giao đưa vào vận hành thương mại. Chỉ số này phải tiệm cận mức bằng không.
2. Nhóm chỉ số Hiệu suất Tài chính và Sử dụng Tài sản:
– Hiệu suất sử dụng tài sản cốt lõi: Tỷ lệ thời gian hoạt động thực tế trên tổng công suất khả dụng của các máy móc thiết bị chuyên dụng và nhân sự chuyên gia cốt lõi. Chỉ số này phải đạt tối thiểu tám mươi lăm phần trăm nhờ cơ chế điều phối tập trung của văn phòng quản trị dự án.
– Biên lợi nhuận ròng của từng dự án: Phải được cải thiện đáng kể nhờ việc loại bỏ các khoản lãng phí tài nguyên trùng lặp và kiểm soát chặt chẽ chi phí mua sắm thiết bị, thuê ngoài tư vấn.
– Tốc độ quay vòng vốn lưu động của dự án: Thời gian từ khi giải ngân chi phí đầu tư cho đến khi thu hồi vốn từ các đợt nghiệm thu thanh toán của khách hàng. Chỉ số này cần được rút ngắn tối đa nhờ cơ chế kiểm soát tài chính hai cổng chặt chẽ và minh bạch.
3. Nhóm chỉ số Năng lực Tổ chức và Gắn kết Nhân sự:
– Tỷ lệ giữ chân nhân sự cốt lõi sau khi kết thúc dự án: Phải đạt tối thiểu chín mươi lăm phần trăm, xóa bỏ hoàn toàn hiện tượng chảy máu chất xám do tâm lý bất an về lộ trình công danh.
– Chỉ số hài lòng và gắn kết của nhân viên dự án: Được đo lường qua các cuộc khảo sát định kỳ độc lập, phản ánh sự cải thiện về môi trường làm việc, sự công bằng trong đánh giá hiệu suất và sự rõ ràng của lộ trình phát triển nghề nghiệp.
– Số lượng bài học kinh nghiệm và quy trình chuẩn hóa được lưu trữ, áp dụng thành công vào các dự án mới: Thể hiện năng lực tự học hỏi và tích lũy tri thức của tổ chức tăng trưởng bền vững theo thời gian.
PHẦN VIII: KẾT LUẬN VÀ BẢN LĨNH CỦA NGƯỜI ĐỨNG ĐẦU
Trong phòng điều hành chiến lược, nơi những quyết định sinh tử của doanh nghiệp được đưa ra, không có chỗ cho sự do dự, sự thỏa hiệp yếu đuối hay những ảo tưởng lãng mạn về một mô hình tổ chức hoàn hảo không tì vết. Mọi mô hình tổ chức đều là một sự đánh đổi có chủ đích. Việc lựa chọn mô hình tổ chức dự án hóa, mô hình chức năng hay mô hình ma trận mạnh không đơn thuần là vẽ lại một sơ đồ nhân sự, mà là quyết định cách thức doanh nghiệp phân bổ quyền lực, kiểm soát rủi ro và định hình văn hóa thực thi trong nhiều năm tiếp theo.
Là người chịu trách nhiệm cuối cùng về sự tồn vong và phát triển bền vững của doanh nghiệp, nhà điều hành cấp cao phải có một cái đầu lạnh để nhìn xuyên qua những báo cáo tiến độ ngắn hạn được tô vẽ, nhận diện chính xác những rủi ro hệ thống đang âm thầm tàn phá năng lực cốt lõi của tổ chức. Chuyển đổi từ mô hình dự án hóa tự trị sang mô hình ma trận mạnh có kiểm soát chuyên môn chéo là một hành trình đầy thử thách, đòi hỏi bản lĩnh thép để vượt qua những lực cản nội bộ, sự phản kháng của những vương quốc độc lập cũ và những xáo trộn vận hành ngắn hạn. Nhưng đó là con đường duy nhất để đưa doanh nghiệp vượt qua cơn bão gãy đổ cấu trúc, thiết lập một hệ thống thực thi sắc bén, an toàn và hiệu quả, sẵn sàng chinh phục những mục tiêu chiến lược vĩ đại trên thị trường khốc liệt. Những quyết định đúng đắn và sắc lạnh ngày hôm nay chính là nền móng vững chắc cho sự hưng thịnh kéo dài nhiều thế hệ của doanh nghiệp.
#mohinhduanhoa #quanlyduan #tai-cau-truc #co-cau-to-chuc #PMO #mohinhmatran #chientluocvongbandoi #quan-tri-rui-ro
