 Skip to content
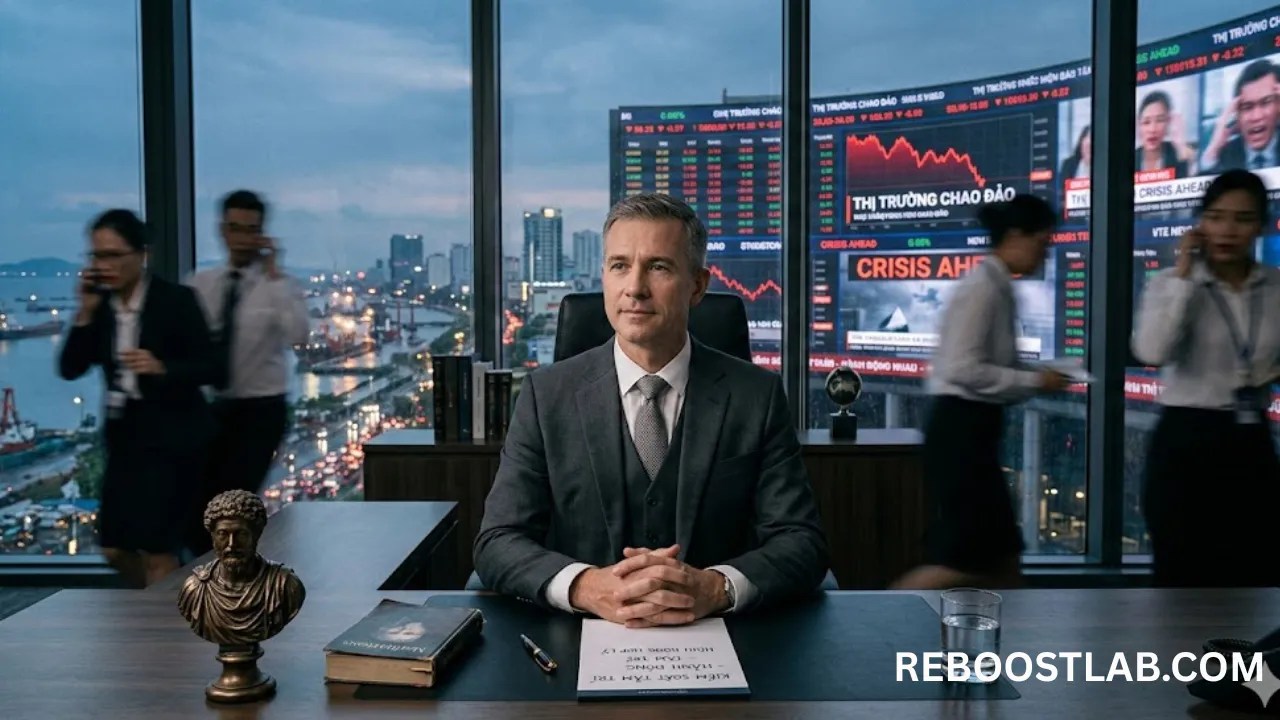
Can đảm không phải là sự liều lĩnh của kẻ mù quáng trước rủi ro, mà là năng lực giữ vững lý trí và hành động dựa trên giá trị cốt lõi khi đám đông đang chìm trong hoảng loạn.
Bảng điện tử chớp đỏ rực. Các nhóm chat nội bộ của giới đầu tư nhảy liên tục những con số cắt lỗ, những dự báo tận thế cho nền kinh tế, và tiếng thở dài của những kẻ từng vỗ ngực tự hào về tầm nhìn chiến lược. Đó là thời điểm mà bản năng sinh tồn sinh học của con người trỗi dậy mạnh mẽ nhất, gào thét trong đầu mỗi nhà lãnh đạo doanh nghiệp một mệnh lệnh duy nhất: rút lui, phòng thủ, bảo toàn tiền mặt bằng mọi giá. Sợ hãi là một thứ virus lây lan nhanh hơn bất kỳ mô hình tài chính nào, nó bóp méo thực tại, biến một đợt suy thoái chu kỳ thành ngày tận thế của thương hiệu. Trong cái bẫy tâm lý đó, phần lớn ban điều hành chọn cách an toàn nhất là tê liệt. Họ dừng mọi dự án mở rộng, đóng băng tuyển dụng, cắt giảm ngân sách R&D, và gọi đó là sự thận trọng chiến lược. Nhưng sự thận trọng sinh ra từ nỗi sợ hãi chưa bao giờ là chiến lược, nó chỉ là sự đầu hàng không tiếng súng trước biến động của thị trường.
Nhìn lại lịch sử của những đế chế kinh doanh trường tồn qua các thế kỷ, người ta thấy một nghịch lý quen thuộc: những khoản đầu tư mang tính định hình tương lai, tạo ra khoảng cách không thể san lấp với đối thủ, chưa từng được thực hiện vào lúc hoàng kim. Chúng được ký kết khi văn phòng vắng hoe, khi các quỹ đầu tư mạo hiểm đóng cửa vì hết vốn, và khi tấm bảng cân đối kế toán trông như một bản án tử hình đối với những kẻ thiếu tầm nhìn. Seneca từng nhắc nhở rằng chúng ta chịu đựng nỗi sợ nhiều hơn thực tế. Khi thị trường tháo chạy, thứ lao dốc không phanh không chỉ là giá cổ phiếu mà là năng lực tư duy lý tính của những người cầm lái. Họ nhìn thấy rủi ro mất tiền nhưng mù quáng trước rủi ro lớn hơn rất nhiều: sự bỏ lại phía sau.
Bản chất của việc rót vốn khi thiên hạ đang tháo chạy không nằm ở sự dũng cảm bộc phát hay máu cờ bạc. Đó là bài toán quản trị biên độ sai số của tư duy. Khi tài sản bị định giá thấp hơn giá trị thực chỉ vì tâm lý hoảng loạn tập thể, cái gọi là rủi ro thị trường thực chất đã được chiết khấu sâu vào giá. Người có tư duy bản lĩnh không nhìn vào bảng điện tử nhấp nháy sắc đỏ để đoán định tương lai của nền kinh tế, họ nhìn vào hệ thống của chính mình. Nếu năng lực lõi vững chắc, nếu mô hình kinh doanh có khả năng tạo ra dòng tiền dài hạn, và nếu chi phí cơ hội của việc đứng ngoài cuộc lớn hơn chi phí của việc sai lầm, thì việc tiếp tục đầu tư không còn là một canh bạc. Nó là hành động tất yếu của một kẻ hiểu rõ quy luật vận hành của các chu kỳ kinh tế.
Sự khác biệt cốt lõi giữa một nhà điều hành bản lĩnh và phần còn lại nằm ở ranh giới giữa những gì nằm trong tầm kiểm soát và những gì nằm ngoài tầm với. Biểu đồ giá cổ phiếu, tâm lý của đám đông hoảng loạn, những lời nguyền rủa nền kinh tế từ giới truyền thông hay chính sách bất định của vĩ mô đều là những thứ ngoại tại, nằm ngoài quyền quyết định của bạn. Cố gắng kiểm soát chúng cũng giống như việc đứng trước mũi tàu đang chìm mà đòi biển cả phải lặng sóng. Can đảm thực sự không phải là việc bạn dẹp bỏ được nỗi sợ hãi, mà là việc bạn từ chối để cho nỗi sợ đó định đoạt hành vi phân bổ nguồn lực của doanh nghiệp. Bạn không thể ngăn thị trường sụp đổ, nhưng bạn hoàn toàn có thể kiểm soát giá mua tài sản, tốc độ giải ngân và cách thức tối ưu hóa chuỗi cung ứng khi mọi thứ đang rẻ mạt.
Hãy mổ xẻ một sai lầm kinh điển của giới lãnh đạo trong các cuộc khủng hoảng: sự nhầm lẫn giữa tối ưu hóa chi phí và tự sát chiến lược. Khi doanh thu sụt giảm, phản xạ tự nhiên của một CFO kém bản lĩnh là cầm dao gọt giũa mọi khoản mục chi phí, đặc biệt là những khoản đầu tư dài hạn cho công nghệ, thương hiệu và nhân sự tài năng. Họ cắt giảm ngân sách tiếp thị vì nghĩ rằng khách hàng đang nghèo đi, họ sa thải những bộ phận nghiên cứu vì cho rằng nó không sinh ra dòng tiền ngay lập tức. Đó là hành vi tự chặt đẻ kháng thể của cơ thể khi dịch bệnh ập tới. Ngược lại, việc dốc tiền mua lại các tài sản chiến lược, thâu tóm đối thủ đang cạn kiệt thanh khoản, hoặc tuyển dụng những bộ óc xuất chúng vừa bị sa thải từ các tập đoàn lớn trong lúc thị trường hoảng loạn chính là cách duy nhất để chuyển hóa khủng hoảng thành lợi thế độc quyền. Tiền không biến mất trong khủng hoảng, nó chỉ đổi chủ từ tay kẻ hoảng loạn sang tay kẻ bình tĩnh.
Nhìn dưới lăng kính phân tích hệ thống, cơ hội lớn nhất luôn xuất hiện tại điểm giao cắt giữa sự kém hiệu quả của thị trường và năng lực nội tại của doanh nghiệp. Khi đa số các đối thủ cạnh tranh đồng loạt thu hẹp quy mô để giữ tiền mặt, áp lực cạnh tranh trên thị trường tự khắc giảm đi một nửa. Chi phí để giành lấy thị phần, để sở hữu mặt bằng, để mua lại các đơn vị phụ trợ hoặc để đàm phán các hợp đồng dài hạn chưa bao giờ rẻ hơn thế. Nếu bạn có một bảng cân đối kế toán đủ sức chịu đựng biên độ dao động, việc không đầu tư lúc này không phải là sự cẩn trọng tài chính, mà là tội ác đối với cổ đông. Đó là sự lãng phí cơ hội lịch sử chỉ vì nỗi sợ bị phán xét ngắn hạn. Sự bình thản của một nhà lãnh đạo không đến từ việc mọi thứ đang thuận lợi, mà đến từ sự chuẩn bị kỹ lưỡng cho kịch bản tồi tệ nhất từ trước khi nó xảy ra, để khi cơn bão đến, họ có đủ tự do để hành động trong khi những kẻ khác đang quỳ gối xin xá từ chủ nợ.
Áp lực lãnh đạo trong thời kỳ khủng hoảng đạt đến cực điểm khi hội đồng quản trị bắt đầu dao động, các cổ đông lớn gọi điện chất vấn về dòng tiền, và nhân viên nhìn bạn với ánh mắt hoang mang. Đó là lúc năng lực tự chủ tinh thần được thử thách khắc nghiệt nhất. Một nhà lãnh đạo để cảm xúc dẫn dắt sẽ bắt đầu đưa ra các quyết định mang tính xoa dịu ngắn hạn, chiều lòng đám đông bằng những hành động mang tính biểu tượng nhưng tàn phá tương lai dài hạn của tổ chức. Ngược lại, người có tư duy vững chãi hiểu rằng vai trò của họ không phải là làm hài lòng cảm xúc nhất thời của hội đồng quản trị, mà là bảo vệ giá trị nội tại của doanh nghiệp trước những cơn cuồng phong của tâm lý bầy đàn. Sự cô độc đỉnh cao của chiếc ghế CEO đôi khi chính là việc phải đứng một mình ở phía đối diện với sự hoảng loạn của toàn bộ hệ thống.
Sự khác biệt giữa việc chớp lấy cơ hội và việc tự sát tài chính nằm ở một lằn ranh rất mỏng manh: năng lực tính toán rủi ro độc lập với tiếng ồn xung quanh. Kẻ ngốc lao vào bắt dao rơi vì nghĩ rằng mọi thứ rồi sẽ qua đi bằng niềm tin mù quáng. Kẻ hèn nhát đứng nhìn tài sản trôi qua mắt vì nỗi sợ mất mát ám ảnh từng tế bào. Chỉ có nhà chiến lược thực thụ mới đo lường chính xác sức chịu đựng của hệ thống, định giá lại từng tài sản theo giá trị thuần túy của dòng tiền chiết khấu, và lạnh lùng giải ngân khi biên độ an toàn đã đạt mức tối đa. Họ không cần thị trường phải hô hào tăng trưởng trở lại mới dám bước chân vào cuộc chơi, bởi vì lúc thị trường đã rõ ràng xu hướng tăng, cái giá phải trả cho mỗi cổ phần hay mỗi tài sản chiến lược đã không còn dành cho họ nữa.
Tâm lý con người được lập trình để tìm kiếm sự an toàn trong đám đông, nhưng lợi nhuận đột phá trong kinh doanh chưa bao giờ nằm ở nơi đông người qua lại. Khi một quyết định đầu tư lớn được đưa ra trong tiếng la ó của sự sợ hãi, nó đòi hỏi một nội lực mạnh mẽ để đối diện với những tháng ngày tiếp theo khi kết quả chưa kịp hiển thị trên báo cáo tài chính. Đó là lúc bản lĩnh được mài giũa qua khả năng chịu đựng sự bất định mà không cần đến sự đồng thuận của bất kỳ ai. Doanh nghiệp của bạn sẽ đứng ở đâu khi chu kỳ kinh tế này khép lại và một chu kỳ mới mở ra, giữa một bên là những kẻ đang loay hoay vá víu lại những lỗ hổng do hoảng loạn tạo ra, và một bên là những kẻ đã âm thầm thâu tóm toàn bộ bàn cờ với cái giá rẻ mạt nhất?
#Stoicism #ChuNghiaKhacKy #DauTuTrongKhungHoang #KinhDoanh #QuanTriRuiRo #TaiChinhDoanhNghiep #ChienLuocDauTu
